 |
 |
|
Cátia Franco, de São Paulo
No final deste ano, o Programa Nacional de Produção e Uso de Biodiesel (PNPB) completará uma década. Em vista de outros setores com grau de parentesco próximo, como o de etanol, a indústria de biodiesel ainda é relativamente nova no país, e só agora começa a atingir a puberdade.
Esse processo de amadurecimento tem sido percebido como uma crise generalizada do segmento, o que não deixa de ser uma (meia) verdade. Mas, como bem alertou o colunista Miguel Angelo Vedana no artigo “O processo de amadurecimento do setor de biodiesel”, publicado no final de março no portal BiodieselBR.com, esse movimento também tem um aspecto forte de seleção natural ao manter no mercado somente as usinas efetivamente competitivas.
Uma das grandes tentações a se resistir quando se tenta delinear o perfil de uma empresa bem-sucedida comercialmente em mercados de grandes volumes e margens apertadas, como é o caso do de biodiesel, é achar que somente as usinas com maior capacidade instalada de produção se encaixam. Essa é uma verdade apenas relativa, inspirada pelo fato de que grandes usinas têm maior facilidade para diluir seus custos fixos, o que ajuda a garantir maior competitividade.
“As usinas de grande porte, geralmente multinacionais, que possuem originação estão se sobressaindo no mercado, ofertando biodiesel a preços impraticáveis para a realidade de usinas menores e distantes dos centros produtores de matérias-primas como a nossa”, opina Mário Pereira da Silva Filho, gerente da Grand Valle, usina instalada em Porto Real (RJ) com capacidade autorizada de produção para 89 milhões de litros anuais.
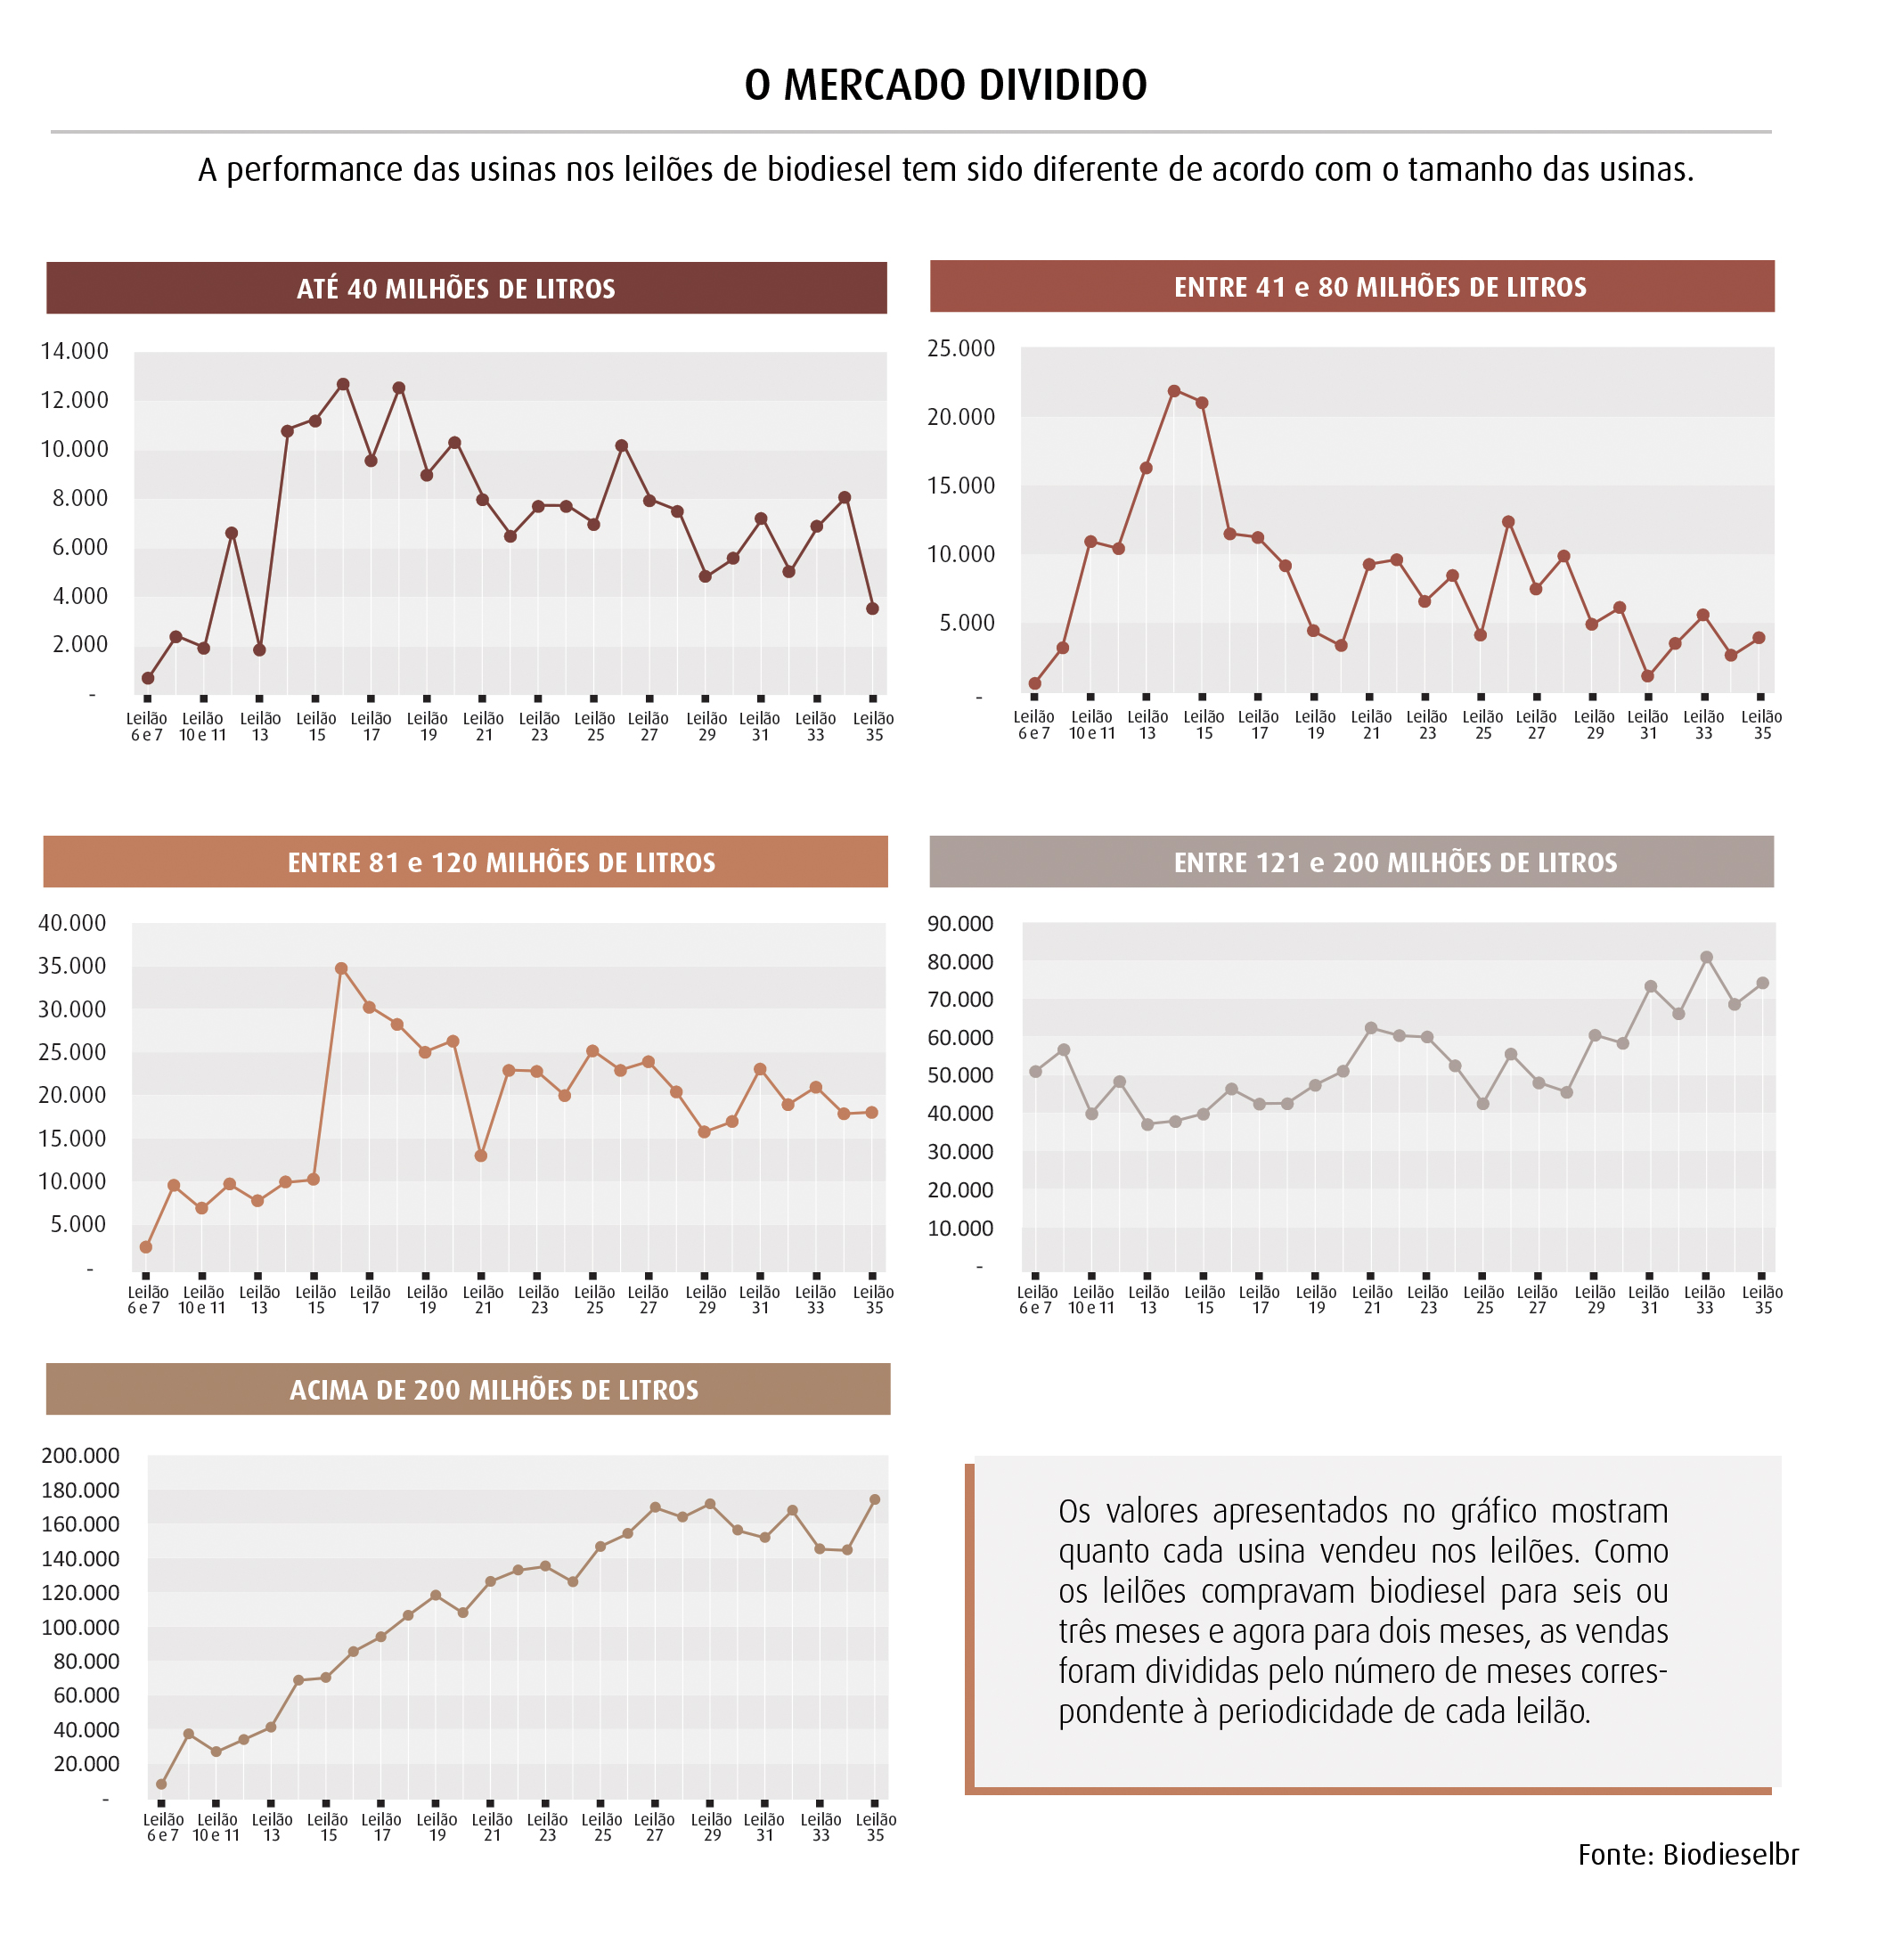
A constatação acima é embasada pelos números levantados por BiodieselBR. As usinas foram separadas em cinco categorias: até 40 milhões de litros; entre 41 milhões e 80 milhões de litros; entre 81 milhões e 120 milhões de litros; entre 120 milhões e 200 milhões de litros; e acima de 200 milhões de litros. Essa classificação é a mesma usada no mapa das usinas publicado por BiodieselBR, que segue o critério usado por membros do Departamento de Energias Renováveis do Ministério de Minas e Energia em apresentações públicas.
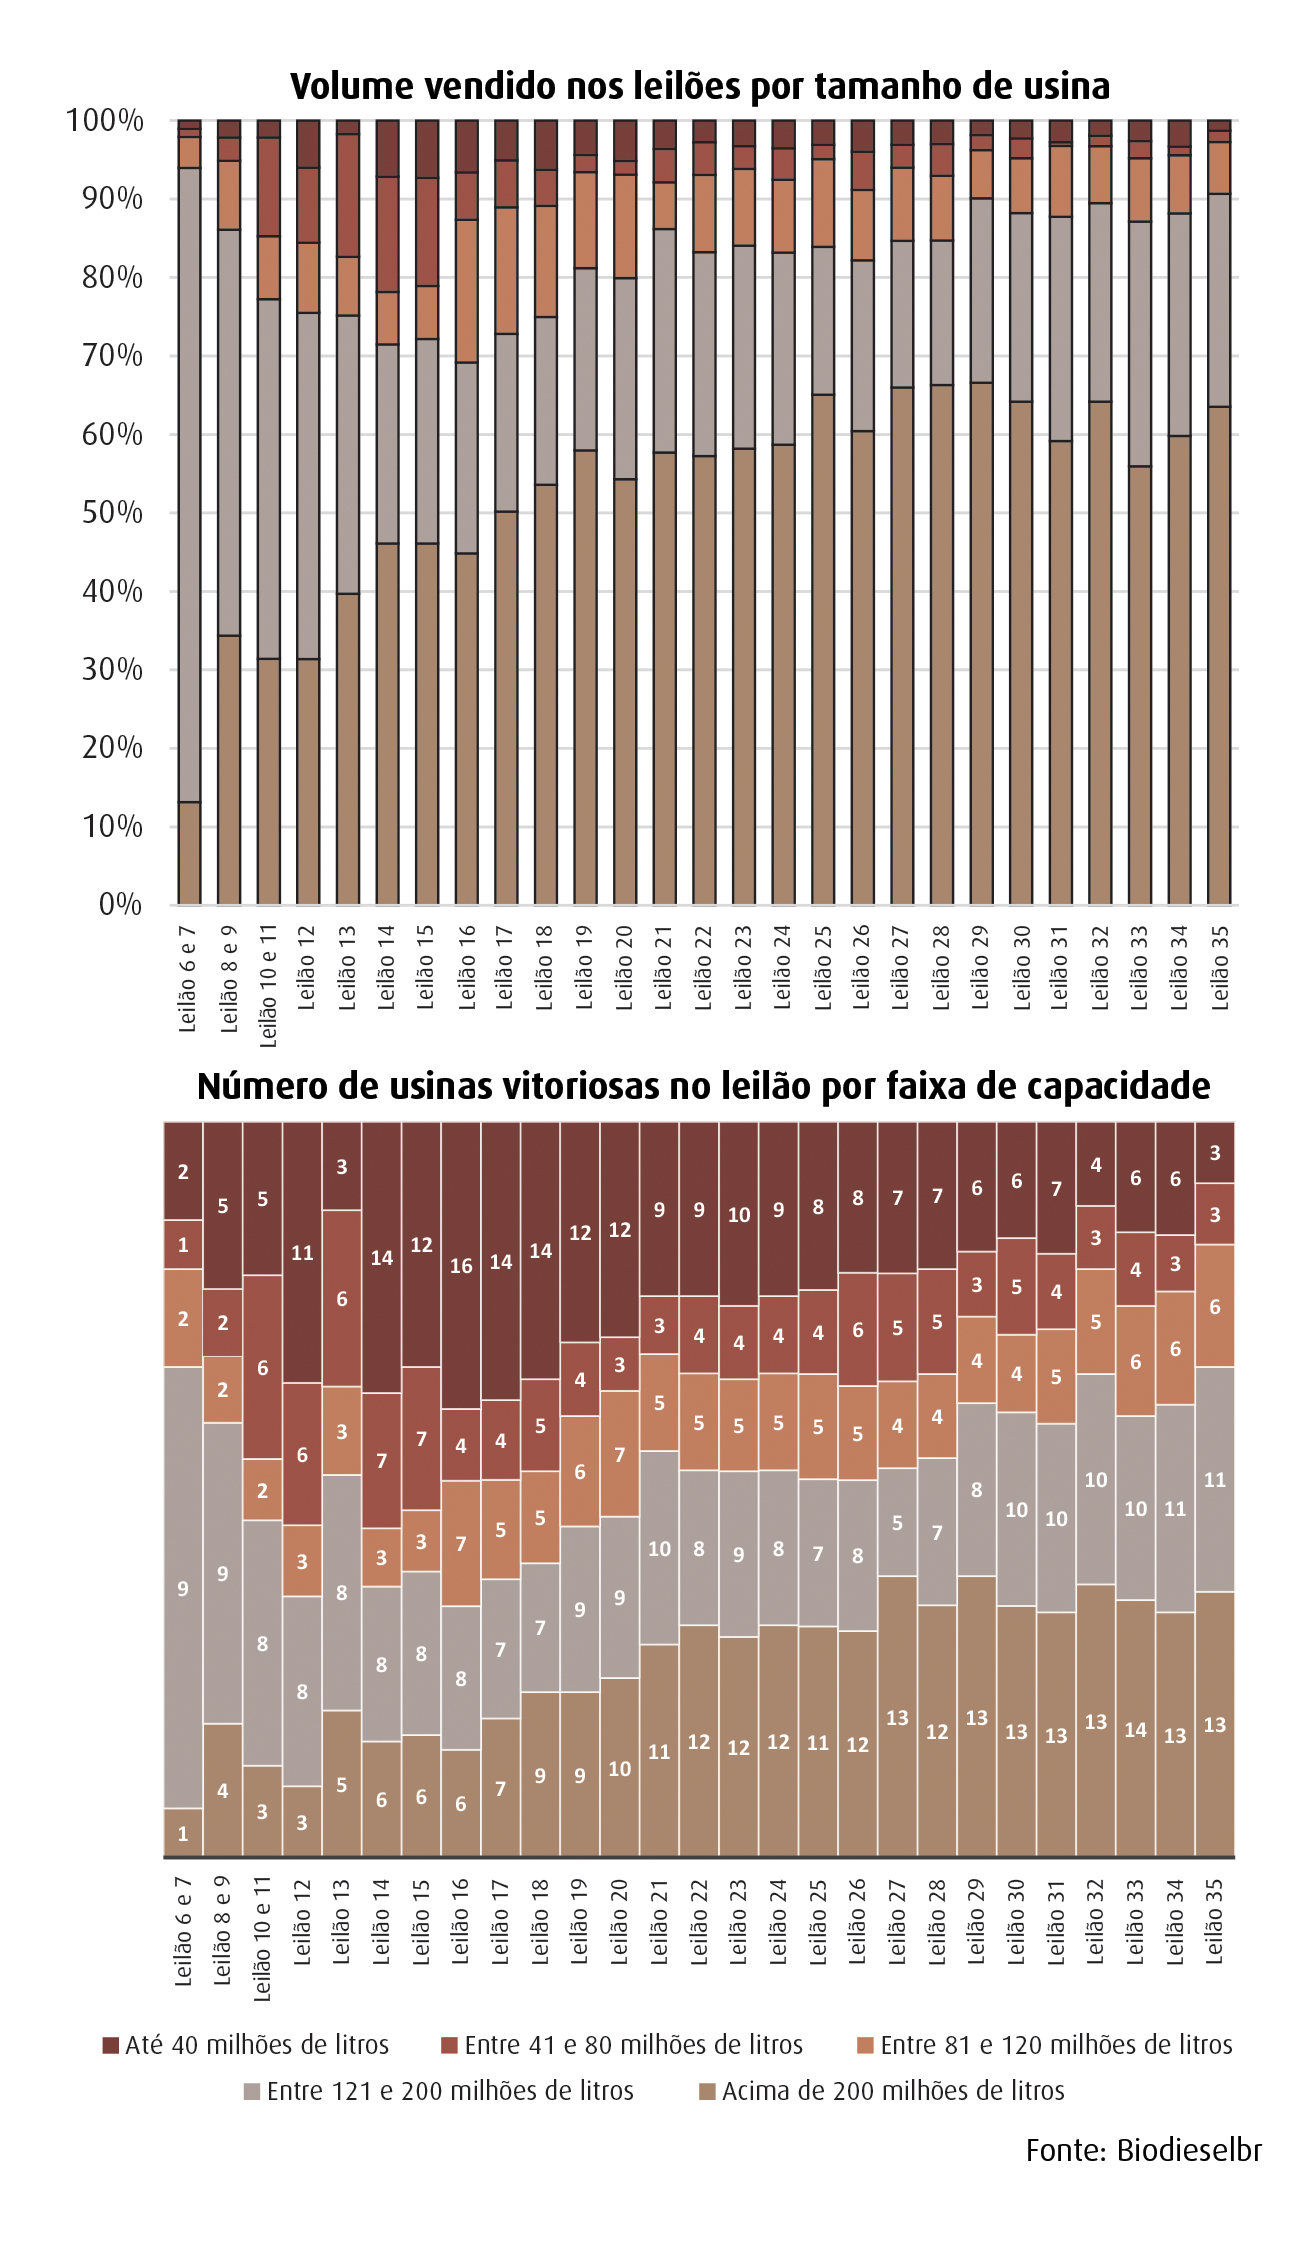
Dentre essas categorias, as usinas com menos de 80 milhões de litros foram as que mais perderam mercado desde o começo do programa, mesmo com crescimento constante ano após ano. No extremo oposto estão as gigantes, com capacidade para produzir mais de 200 milhões de litros por ano, que cresceram em mercado e em número de usinas vencedoras do leilão [veja infográfico nesta matéria].
Dentre os cinco grupos, apenas os dois que compreendem as maiores usinas têm crescimento evidente. O grupo de usinas entre 81 e 120 milhões de litros tem mantido o volume de vendas, o que em um mercado crescente significa perder participação. Os dois grupos com as menores usinas têm uma clara tendência de redução de mercado. Essa situação tem algumas causas principais.
 |
Soberania verticalizada
À parte o tamanho, outro fator que é apontado como capaz de imprimir maior competitividade às usinas de biodiesel está relacionado à verticalização. No setor do biodiesel, que tem óleo é rei.“Não se pode negar que estar integrado é um fator importante na cadeia”, admite Elcio Angelis, gerente comercial da Cargill. A usina, instalada no município de Três Lagoas (MS) com capacidade para produzir 252 milhões de litros por ano, foi construída junto com uma esmagadora da empresa.
Quem não goza dessa condição de verticalizada também reconhece o desafio. “Temos consciência de que enfrentamos concorrentes de peso, que possuem esse diferencial”, diz Luiz Meira, gerente administrativo da Potencial, outra novata do pedaço. A usina entrou no segmento no ano passado e tem vendido muito bem nos leilões, com uma postura de preços bastante agressiva.
A verticalização oferece às empresas de biodiesel certa blindagem, principalmente no contexto atual. “Tornou-se um fator que confere alguma estabilidade ao negócio, uma vez que, indepen-dentemente da operação de biodiesel, o negócio de soja sempre opera”, expõe Marcos Merlin Boff, diretor do Grupo Oleoplan.
A declaração de Boff deixa evidente a existência de um embate entre integradas e não integradas. Diferentes de usinas como a Grand Valle, para quem o biodiesel é o único negócio, os grupos empresariais originadores de óleo veem no biodiesel apenas mais um degrau na escala de agregação de valor, podendo optar por fabricar ou não o biocombustível em função dos custos de oportunidade.
Foi essa razão que atraiu a Bianchini para o mercado do biodiesel. “Entramos para girar os estoques de óleo produzidos por nossas processadoras de soja, já que o cenário de exportação, e mesmo o mercado interno, apresentavam diversas dificuldades e margens deficitárias”, conta diretor corporativo do grupo, Gustavo Bianchini. “Certamente a venda do biodiesel, mesmo a preços menores, foi a alternativa melhor e possível frente aos fins tradicionais.”
E como foi. A Bianchini figurou como a usina que mais ganhou participação no mercado em 2013, seu ano de estreia, e também obteve algumas das vendas mais expressivas nos leilões realizados no ano passado. Para o diretor do grupo, essa performance é considerada apenas “razoável”.
Segundo Bianchini, o óleo de soja produzido pela empresa ao longo de 2012 deveria ser utilizado na produção de biodiesel a partir de maio do mesmo ano, mas não o foi em razão de atrasos na obtenção de licenças e habilitações. “Nem nossa ofertas nem os sucessos de nossas vendas estiveram próximos à capacidade de produção da usina. Para uma capacidade anual autorizada de 324 milhões de litros, conseguimos vender algo próximo a 193 milhões de litros, ou 60% apenas”, avalia.
 |
Fator leilão
As vendas mais significativas nos leilões sempre foram das usinas verticalizadas, detentoras de grande capacidade produtiva. Nomes como ADM, Granol, BSBios Oleoplan, Camera, Caramuru e, mais recentemente, Bianchini revezam-se na ocupação das primeiras colocações do ranking de vendas. Esse é o modelo de negócio que até o momento tem se revelado o mais próspero.O que explica, então, o fato de usinas que compõem a elite do setorestarem perdendo mercado, enquanto plantas de pequeno porte como a Amazonbio e a Biocar ganham? Em 2010, a ADM (MT) tinha um market share de quase 10% e a Granol (RS), de 6,89%; no ano passado, contabilizaram pouco mais de 3,11% e 2,71%, respectivamente.
Uma das respostas para essa questão está no redesenho do sistema de leilões. O novo modelo, implementado a partir do 26º certame, abriu espaço para que as pequenas usinas conquistassem vendas mais consistentes.
Antes as distribuidoras só podiam comprar biodiesel de fornecedores localizados em suas próprias regiões, o que nem sempre favorecia uma logística otimizada. Essa regra caiu e, com as distribuidoras tendo mais liberdade para escolher quanto e de quem comprar, o fator preço deixou de ser decisivo na negociação. Na hora de definir de qual usina adquirir biodiesel, passou-se a levar em conta também o aspecto logístico. Como as pequenas usinas têm mais capilaridade que as grandes, isso as ajudou a vender mais.
“As usinas que contam com disponibilidade de matéria-prima própria e que estão localizadas próximas a algum importante centro de consumo de diesel poderão obter preços de venda mais vantajosos em relação às demais, ao menos em alguma parte do volume de produto ofertado”, analisa o diretor da Bianchini ao apontar os fatores que hoje imprimem competitividade às fábricas de biodiesel.
Mas são poucas as usinas que têm conseguido aproveitar sua localização e tamanho reduzido para obter sucesso nos leilões. As usinas com capacidade menor que 40 milhões de litros tiveram seu auge no 16º Leilão da ANP, primeiro que comprou biodiesel para anteder o B5. Naquele certame, 16 usinas pequenas conseguiram vender seu produto. O novo sistema foi lançado no 26º Leilão, e nele oito usinas pequenas saíram vitoriosas. No 35º Leilão (último até o fechamento dessa edição), apenas três usinas pequenas conseguiram vender biodiesel.
Já entre as que podem produzir mais de 120 milhões de litros, vemos que apenas 14 venderam no 16º Leilão, 20 no 26º Leilão, e 24 no 35º Leilão. É o caminho inverso ao das usinas pequenas.
Descentralização
O aumento da participação das grandes usinas se deve principalmente à chegada de novas empresas ao setor. No começo do programa, a maioria das multinacionais desconfiava do sucesso do programa. Apenas a ADM participou desde o primeiro leilão do período obrigatório; as demais foram chegando nos anos mais recentes do programa.“A decisão de entrar no mercado brasileiro está atrelada aos avanços na regulamentação do setor que ocorreram nos últimos anos no Brasil, mas também à crença na importância de uma estratégia nacional para aumento da agregação de valor na cadeia da soja”, diz Martus Tavares, vice-presidente de assuntos corporativos da Bunge Brasil, sobre o porquê de a multinacional ter entrado no mercado de biodiesel. A companhia iniciou suas operações com o biodiesel em 2013.
O ingresso de grandes tradings agrícolas, aliado às novas regras dos leilões, não só tornou a disputa mais acirrada como deixou pouco espaço para empresas sem diferenciais competitivos e, principalmente, as pequenas.
A análise dos leilões mostra que o setor caminha para o seu destino mais antecipado: grandes usinas ocupando quase todo o mercado. Se a tendência dos últimos anos se mantiver, dentro de um ou dois anos não teremos mais usinas pequenas participando dos leilões de biodiesel.