 |
|
|
Juliana Tavares, de São Paulo
As perspectivas para a soja em 2014 são das melhores. Dados da Associação Brasileira das Indústrias de Óleos Vegetais (Abiove) mostram que para o próximo ano a estimativa é de uma colheita recorde de 86 milhões de toneladas (algumas instituições projetam valores de 89 milhões de toneladas). Mas a boa notícia vem com um porém. Mesmo com a supersafra, o volume da oleaginosa esmagado em território nacional está estagnado.
De acordo com as projeções mais recentes da Abiove, o processamento de soja em 2014 deverá atingir 36,5 milhões de toneladas – menos que os 37,2 milhões de toneladas processadas em 2011, quando a produção de grãos foi de 75,2 milhões de toneladas.
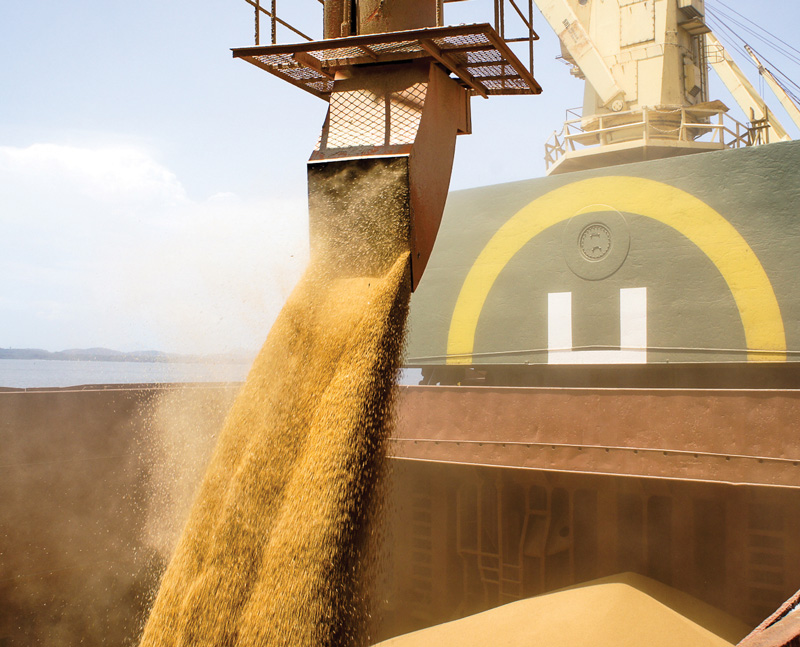
O motivo principal para esta balança desigual está no fato de boa parte da produção da soja ser destinada ao mercado externo. De janeiro a outubro, segundo informações da Secretaria de Comércio Exterior (Secex), o Brasil exportou 42,1 milhões de toneladas de soja em grão, volume 29,7% acima do embarcado em todo o ano de 2012. “O cenário é reflexo da tributação brasileira, que ainda desencoraja a agregação de valor à matéria-prima, comprometendo a competitividade da indústria”, diz Daniel Furlan Amaral, gerente de economia na Abiove.
Enquanto a soja em grão sai do país sem incidência de ICMS, Funrural e PIS/Cofins – graças à Lei Kandir de 1996 –, os produtos processados acabam enroscados por enormes distorções tributárias que incidem sobre o óleo e o farelo. No fim das contas, os produtores se veem às voltas com complicados cálculos para decidir se vale mais exportar o grão in natura isento ou acertar-se com o fisco para conseguir agregar um pouco mais de valor à sua matéria-prima. Os números do mercado mostram claramente que a primeira opção tem sido mais vantajosa.
Farelo x Óleo
É bom que se ressalte que o mercado de derivados da soja tem lá suas peculiaridades. Por exemplo, apesar de o farelo ser o produto mais importante comercialmente e corresponder a aproximadamente 80% do volume processado, o ritmo da indústria de esmagamento responde mais ao setor de rações (destino mais comum do farelo). Ao menos é o que diz o vice-presidente do Sindicato Nacional da Indústria de Alimentação Animal (Sindirações), Ariovaldo Zani. “Não conseguimos ditar o ritmo da indústria de esmagamento”, reclama.De acordo com Zani, há ainda outra questão que compromete a atuação da indústria nacional de soja e está contribuindo para a atual queda do setor no Brasil. Por ser uma commodity com comercialização internacional, a soja possui uma precificação baseada na cotação da Bolsa de Chicago (CBOT), o que nem sempre favorece a indústria nacional. “Assim, se o produtor encontra no mercado internacional um preço maior e mais convidativo, ele vai exportar, independentemente da demanda interna. Por essa razão, a oferta de soja nacional, quando comparada à demanda global, está sempre no limite”, explica o executivo.
Ao analisar os números do setor de rações, a conclusão mais evidente é que esse é um mercado maduro que não vai mais crescer de forma acelerada. Dados repassados pela União Brasileira da Avicultura (Ubabef) revelam que o Brasil já é o terceiro maior produtor mundial de aves e quarto de suínos, o que torna a missão de aumentar a demanda por rações no mercado interno um trabalho quase hercúleo. Dos 28 milhões de toneladas de farelo que são produzidas anualmente, metade – ou 14 milhões de toneladas – destina-se à indústria de rações animais. O restante vai para o mercado externo, o que acaba deixando a oferta interna sempre incomodamente justa. “Somos um player significativo, mas o irônico é que temos de agradecer por termos tido um recuo de 3% no setor no ano passado. Se tivéssemos crescido, teríamos um problema de abastecimento”, revela Zani. Ele também reclama que boa parte do farelo já sai devidamente vendida das fábricas, o que deixa o mercado simultaneamente abastecido e justo.
Ricardo Santin, diretor de mercados da Ubabef, completa o panorama do mercado de farelo. Segundo ele, não basta o preço da soja ser cotado pela CBOT.Em função da exportação, o preço do farelo está em patamares tão altos que descolou da cotação norte-americana. Se em Chicago a tonelada de farelo está na faixa de R$ 900, no mercado interno o valor chega a R$ 1.250. Um dos motivos para esse disparate foram as secas que destruíram as colheitas na América do Sul e nos Estados Unidos em 2012 e empurraram estoques internacionais para mínimas recordes. A dificuldade de disponibilização em algumas regiões brasileiras e os já corriqueiros problemas de logística também influenciam a máxima precificação do produto. “Ficamos de mãos atadas e profundamente dependentes das variações externas”, protesta Santin.
E justamente aí está o grande paradoxo do esmagamento. Como os produtores preferem exportar o grão – por causa da questão tributária –, as esmagadoras vão trabalhar pelo mínimo múltiplo comum. Uma vez que o mercado nacional de farelo já está suficientemente abastecido, isso faz do óleo o principal driver da demanda.
O outro lado da cadeia
O crescimento no consumo doméstico de óleo se deve, em grande parte, ao sucesso do Programa Nacional de Produção e Uso de Biodiesel (PNPB). Apenas para se ter uma ideia do impacto que o biodiesel trouxe, em 2005 o Brasil chegou a exportar 46% do óleo produzido. Em 2014, este número deverá ficar em torno de 17%. No entanto, do lado do produtor de biodiesel, o panorama que se apresenta é tão nebuloso quanto o do setor de alimentação animal.De acordo com João Artur Manjabosco, gerente da unidade de negócio Biocombustíveis da Camera, empresa esmagadora de soja e produtora de biodiesel, a alta incidência de tributos contribui para a desaceleração do setor. Segundo ele, se não incidirem sobre todos os elos da cadeia – dos produtores ao varejo –, eventuais incentivos fiscais podem acarretar custos ainda maiores.
Quem explica o paradoxo é Ariovaldo Zani, do Sindirações. Segundo ele, o sistema brasileiro de aplicação dos tributos é tão confuso que as desonerações promovidas pelo governo em tributos de incidência indireta, como PIS e Cofins, podem sair pela culatra. “Há três anos, o governo suspendeu os tributos da soja para alimentação de aves e suínos. Isso causou uma confusão enorme nos controles contábeis, porque tínhamos de informar, no ato da compra do produto, se ele seria ou não tributado, dependendo do destino. Sem contar que os créditos gerados deixaram de existir para os ingredientes que não foram beneficiados”, exemplifica, acrescentando que algo parecido aconteceu com a recente redução de impostos dos produtos de soja na cesta básica.
Anunciada este ano pelo governo federal, a desoneração não incidiu sobre os produtos manufaturados, o que gerou novos custos para o segmento. “É evidente que medidas de desoneração são bem-vindas, mas eventuais incentivos devem ser analisados considerando os impactos em todos os envolvidos no setor produtivo”, diz Zani.
Os custos logísticos do escoamento da soja da fazenda até o porto também são vistos como empecilhos para a ampliação do esmagamento no Brasil, uma vez que ainda são altos os preços da estocagem e faltam investimentos em projetos de expansão da infraestrutura nacional. Isso reduz a margem para que as esmagadoras mantenham o produto in natura dentro do país para ser processado. “A soja vem crescendo muito em produtividade. Por isso, precisamos que nossos portos, ferrovias e rodovias acompanhem isso, sob o risco de ficarmos trancados no litoral”, alerta o gerente da Camera.
Outro fator de desgaste, e talvez o principal, para o setor é que desde 2010 o índice de 5% de mistura obrigatória de biodiesel ao diesel consumido no mercado doméstico não evolui, apesar da oferta de matérias-primas ser superior à demanda. Para Manjabosco, da Camera, a aprovação do novo marco regulatório do biodiesel poderia contribuir para que o processamento de soja no país voltasse ao bom caminho. “Todas as condições estão dadas para o governo ampliar, imediatamente, de 5% para 7% a mistura de biodiesel ao diesel mineral e estabelecer um porcentual bem mais elevado para 2020”, afirma, retomando um pleito já tradicional do segmento. “Mas a falta de perspectiva no mercado doméstico proporcionada pela não aprovação do marco regulatório do biodiesel pesa negativamente para o setor”, o que indica que a falta do marco afeta negativamente não apenas os fabricantes, mas toda a cadeia no sentido upstream.
Não é por acaso que, entre as 107 unidades de esmagamento de soja no país, apenas 89 estejam ativas. “As indústrias já poderiam se preparar para aumentar o índice de esmagamento da soja e, no entanto, estão engessadas”, informa Manjabosco.
Os entrevistados para esta matéria foram categóricos ao afirmar que está mais do que na hora de o governo federal incentivar o aumento do processamento de soja dos atuais 33,5 milhões de toneladas para 70 ou até 80 milhões de toneladas. “Nos anos 80, algo como 80% da composição de receita do complexo soja na exportação vinha de farelo e óleo. Hoje, este número caiu para próximo de 20%. Estamos exportando empregos e perdendo excelentes oportunidades de crescimento interno”, garante Manjabosco. “O aumento da mistura obrigatória do biodiesel poderia contribuir para o crescimento do setor. E se ainda conseguirmos ser competitivos na exportação de biodiesel, oferecendo qualidade, certificação e preço, o Brasil teria condições de criar um novo momento em sua história econômica, desenvolvendo empregos localmente e melhorando sensivelmente a balança comercial com a exportação de produtos com maior valor agregado.”
Independentemente do que aconteça num futuro próximo, o Brasil seguirá como líder mundial da produção de alimentos, em especial soja. No entanto, as oportunidades de crescimento, caso o país decida ser mais que um exportador de commodities, são animadoras. Resta saber se as pessoas em posição de mudar a situação terão a vontade necessária para tanto.