33º Leilão terá a maior diferença entre oferta e demanda
O colunista de BiodieselBR, Miguel Angelo Vedana, faz suas projeções para o 33º Leilão de Biodiesel que será aberto nessa segunda-feira.
BiodieselBR.com ··3 min de leitura
Texto
O colunista de BiodieselBR, Miguel Angelo Vedana, faz suas projeções para o 33º Leilão de Biodiesel que será aberto nessa segunda-feira.
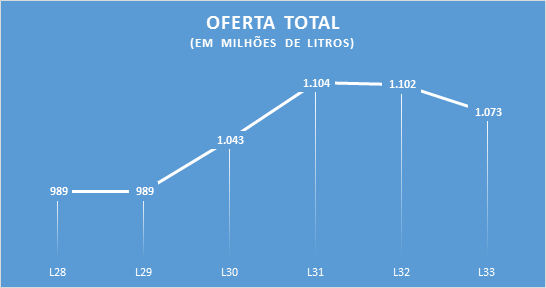
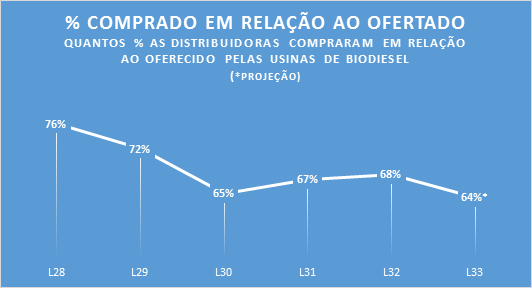
As usinas têm um duro desafio pela frente. O leilão que começa na próxima semana deve ter a pior relação entre oferta e demanda dos últimos seis meses. Não necessariamente do ponto de vista absoluto – se olharmos o gráfico, fica claro que os Leilões 31 e 32 reuniram uma capacidade de oferta superior –, mas em ternos de qualidade da capacidade colocada à venda.
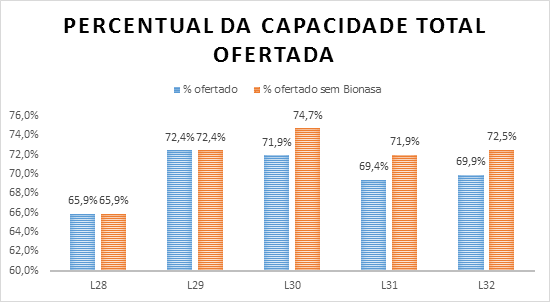
A chave para compreender essa afirmação está na chegada da Noble e a saída da Bionasa que vinha participando dos leilões sem fazer qualquer oferta. Se desconsiderarmos os 39,18 milhões de litros de capacidade produtiva que a empresa goiana acrescentava à oferta dos últimos leilões, então, teremos um potencial de oferta 10 milhões de litros maior no L33..
Mas o que importa mesmo não é a capacidade nominal e sim o que realmente é ofertado depois de encerrada a 2ª etapa.
Desde que os leilões começaram a ser organizados segundo a nova modalidade, a oferta real de biodiesel não parou de crescer. Neste 33º leilão não deverá ser diferente. As empresas que estão entrando neste leilão devem acrescentar ainda mais biodiesel ao mercado já saturado.
Historicamente, as usinas têm oferecido pouco mais de 72% do volume disponível. Isso já descontando a participação da Bionasa que, como dito há pouco, não estava oferecendo nenhuma gota de biodiesel. Nesse leilão a situação não deve ser diferente e a oferta deve ficar entre 72% e 73% do total disponível, o que representa um volume entre 770 milhões e 783 milhões de litros.
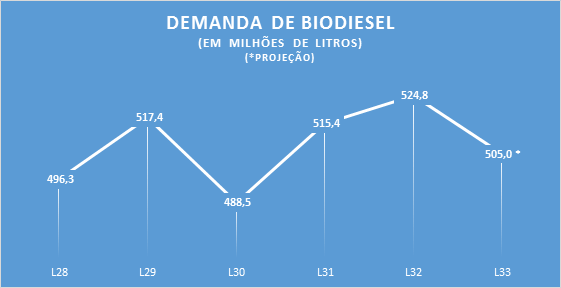
Demanda Para dificultar ainda mais a situação das usinas, a demanda neste leilão deverá ficar abaixo do que no leilão passado. Isso porque, historicamente, o último bimestre do ano tem um consumo de diesel inferior aos dois bimestres anteriores. Desde 2010 o consumo de diesel no último bimestre fica entre 4% e 6,5% abaixo do bimestre anterior.
Se essa mesma tendência permanecer, teremos uma demanda próxima de 500 milhões de litros de biodiesel. Como as distribuidoras tem uma margem para trabalhar, as compras no leilão deverão ficar entre 500 e 510 milhões de litros. Isso coloca o volume provável da etapa 3 deverá ficar entre 415 e 425 milhões de litros.
Preços Com essa relação de oferta e demanda não dá para esperar preços muito melhores nesse certame.
O que pode mudar é o comportamento de usinas que deram preços muito baixos no último leilão. Elas podem não repetir a estratégia dessa vez. Isso porque algumas esperavam receber ágio sobre o preço inicial, mas, como muitas usinas fizeram a mesma coisa, o ágio recebido ficou abaixo das expectativas.
Se essas usinas venderam por um preço menor do que precisavam, talvez optem por uma estratégia mais conservadora dessa vez.
A situação no Rio Grande do Sul continuará particularmente complicada nesse certame. Com uma oferta é muito maior que a demanda regional, mesmo praticamente preços muitos mais baixos que a média do restante do país, as distribuidoras não compram mais que cerca de 30% de todo o volume negociado no leilão das usinas gaúchas.
Como não há espaço para todas as usinas a situação no RS tende a ficar mais delicada.