 |
|
|
Fábio Rodrigues, de São Paulo
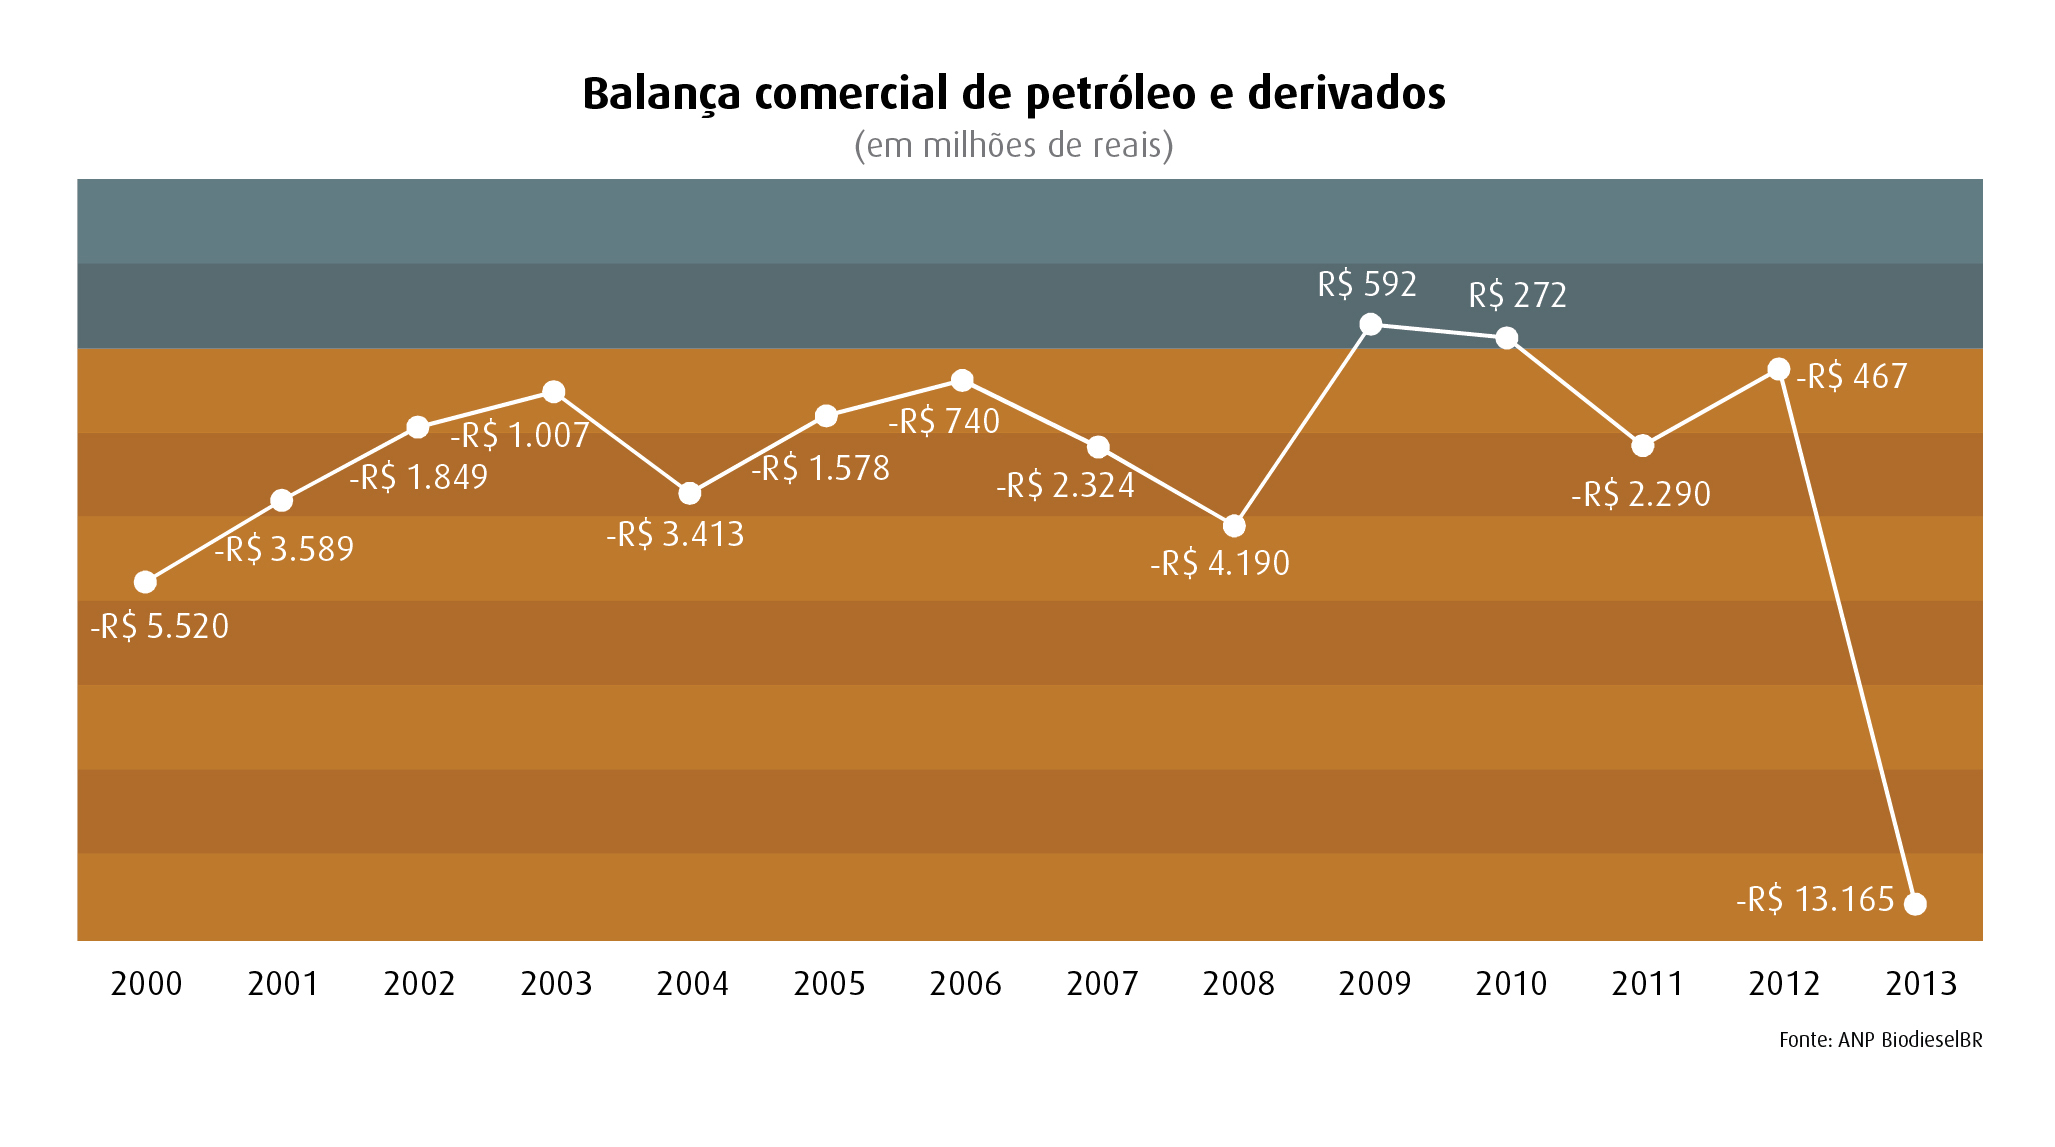
No começo do milênio, tudo parecia indicar que o Brasil estava no caminho certo para entrar no seleto clube dos países que lucram alto no mercado de petróleo e derivados. Em 2003, a balança de derivados trocou o vermelho pelo azul e, seis anos depois, foi a vez do petróleo bruto. Naquele ano, o país lucrou US$ 591,7 milhões nesse mercado. Só que essa foi a única vez que o país fechou um ano com lucro. De lá para cá, a situação piorou tanto que a expressão “queda livre” não parece nem um pouco fora de propósito. Em 2013, as contas fecharam o ano com perdas de US$ 13,1 bilhões.
O diesel é, de longe, o principal vilão dessa tragédia. No ano passado, o país teve que trazer de fora quase 10,3 bilhões de litros do derivado, deixando um déficit superior a US$ 7,9 bilhões. Isso representa mais de 60% do prejuízo total da conta de petróleo e derivados no período. Mais do que isso, o volume importado de diesel praticamente triplicou nos últimos cinco anos [veja gráfico] e a perspectiva de curto prazo é de piora. Em evento realizado mês passado em São Paulo, a diretora geral da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), Magda Chambriard, informou que a agência projeta que as importações de diesel deverão superar US$ 9 bilhões em 2014.
Por certo, tudo isso é péssimo para o país numa perspectiva mais geral, mas pode não ser tão ruim assim para os fabricantes de biodiesel. Os benefícios potenciais da substituição do diesel fóssil importado por biodiesel made in Brazil para as contas externas do país estão, afinal, entre os argumentos que o setor produtivo têm sempre na ponta da língua na hora de defender novos aumentos da mistura obrigatória.
 |
Luz no fim do túnel
Acontece que o governo federal parece não estar tão preocupado assim com os déficits na conta dos derivados. A crença dominante em Brasília é que eles terão vida curta graças a uma série de investimentos que a Petrobras vem fazendo no setor de refino nos últimos anos. A segurança nisso é tamanha que um dos diretores da ANP, Florival de Carvalho, chegou a dizê-lo publicamente. “Em dois ou três anos, não vamos importar mais diesel”, disse para jornalistas durante um evento organizado pela agência reguladora no mês passado.Carvalho não é o único que pensa desse jeito dentro do governo. BiodieselBR teve acesso a um relatório preparado pela União Brasileira do Biodiesel e Bioquerosene (Ubrabio) que coloca o mesmíssimo argumento na boca de um alto funcionário do Ministério de Minas e Energia (MME). De acordo com o documento, durante uma reunião com representantes da Ubrabio o servidor teria garantido que a “Petrobras será exportadora de diesel a partir de 2017 em função das refinarias que estão em construção”.
BiodieselBR tentou marcar uma entrevista com o funcionário em questão para entender melhor como o MME está acompanhando a questão. Mas a assessoria do ministério respondeu à solicitação dizendo que “por ora, o MME não vai comentar o assunto”.
O problema é que as afirmações do governo deixam transparecer um elevado grau de confiança na capacidade de a Petrobras cumprir promessas – uma confiança que pode não se justificar.
Honra ao mérito
Mas antes, é preciso reconhecer um mérito evidente da Petrobras: a empresa tem feito o possível para aumentar sua produção de derivados com um parque de refino que já tem mais de 30 anos de idade. A última refinaria de grande porte a ser construída foi a Henrique Lage (Revap), em São José dos Campos (SP), que entrou em operação em março de 1980.Apesar disso, vale lembrar que a estatal conseguiu, ainda que por um período curto, a autossuficiência. Isso foi feito por meio de revamps – termo que, no jargão do setor, descreve uma modificação relevante na estrutura de uma refinaria. “Através destes projetos, a Petrobras foi capaz de ampliar em cerca de 45% a capacidade original de suas refinarias. Com isto, a oferta de derivados pôde acompanhar o crescimento de mercado até o final dos anos 2000”, explicou a assessoria de imprensa da estatal em e-mail enviado a esta reportagem.
Essa estratégia não é nenhuma invencionice tupiniquim. “Nos Estados Unidos não é construída nenhuma usina de grande porte nova desde meados dos anos 70. Você pode fazer revamps nas usinas e aumentar seu fator de utilização”, explica o professor do curso de Planejamento Energético da Coppe/UFRJ Alexandre Szklo. Números do governo norte- americano mostram que desde 1980 o número de refinarias daquele país caiu para menos da metade, de 319 unidades para 143 em 2012. A capacidade de refino se manteve relativamente estável por todo o período.
A Petrobras não vem se saindo necessariamente tão mal com essa estratégia. Em 2013 a empresa processou 2,12 milhões de barris de petróleo por dia (bdp), uma alta de 6,3% sobre o 1,99 milhão de bdp do ano anterior. No óleo diesel, em particular, o aumento foi ainda mais relevante, com um salto de 8,7% na produção, que chegou a 850 mil de bpd, o que dá uns 49,3 bilhões de litros. Isso vem sendo conseguido por meio de investimentos no parque de refino atual.
Mesmo assim, passados 30 anos, o parque brasileiro está chegando a seu limite. No ano passado, o fator de utilização (FUT) das unidades de processamento da Petrobras ultrapassou 95,3% – para fins de comparação, o FUT do parque de refino norte- -americano foi de 88,3%. Estamos chegando num ponto em que investir na ampliação das unidades existentes já não está mais dando conta do recado. “Como as refinarias brasileiras estão em áreas urbanas, fica difícil expandi- las fisicamente para aumentar sua produção. Também temos problemas com outorga de água, que seria necessária”, problematiza o professor Szklo.
Novas usinas
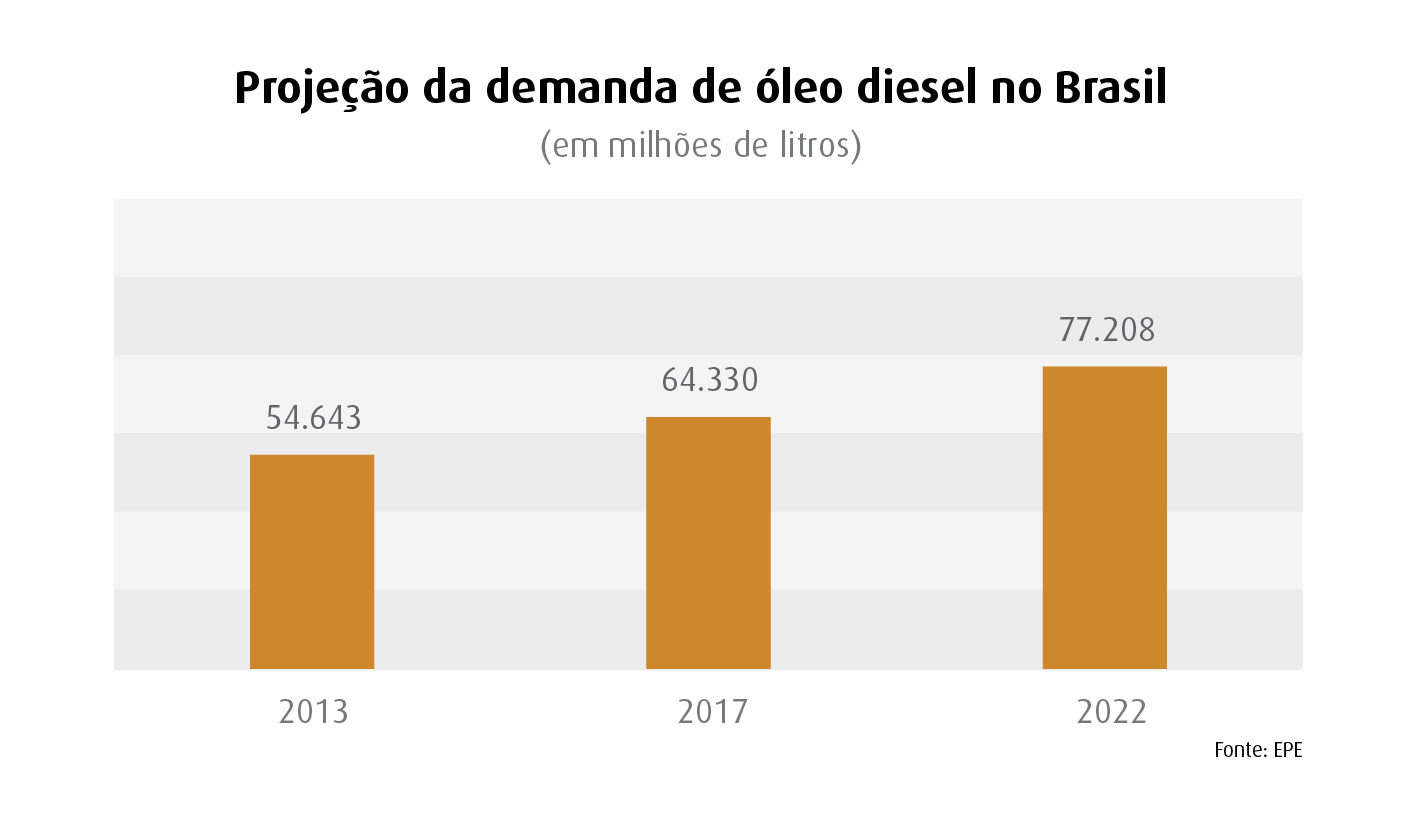
E é aí que entram as novas refinarias que a Petrobras está construindo. São quatro ao todo: Abreu e Lima, Complexo Petroquímico do Rio de Janeiro (Comperj), Premium I e Premium II. Quando todas elas estiverem prontas em 2020, a capacidade de refino do país deverá aumentar em aproximadamente 50%, batendo na marca dos 3 milhões de bpd, o que de acordo com o Plano de Negócios e Gestão 2014-2018 da Petrobras deverá, finalmente, tornar o país autossuficiente na produção de derivados.Em fevereiro de 2012, a ANPpublicou o estudo temático “Evolução do mercado de combustíveis e derivados: 2000-2012”, no qual colocou esses números na ponta do lápis. De acordo com esse documento, a capacidade de produção de óleo diesel do parque de refino brasileiro vai ficar em torno de 82,5 bilhões de litros por ano. Isso, em tese, dá e sobra para aguentar o tranco de uma demanda que, segundo a mais recente edição do Plano Decenal de Expansão de Energia publicado pela Empresa de Pesquisas Energéticas, deverá ser de 77,2 bilhões de litros em 2022 [veja gráfico].
No entanto, os entrevistados para esta reportagem adotam uma postura bem mais cautelosa. É o caso do diretor do Centro Brasileiro de Infraestrutura (CBIE), Adriano Pires. “Eu acho a afirmação de que seremos autossuficientes até 2020 um pouco ousada. Acho que o cenário mais provável é que tenhamos importações crescentes”, opina. Szklo é um pouco mais otimista, mas acredita que se houver alguma folga, ela será pequena. “Nossas simulações indicam que chegaríamos em 2023 com uma situação de empate entre oferta e demanda de diesel, importando ou exportando um pouco”, avalia, acrescentando que a partir de 2025 o mercado já deverá começar a ficar deficitário novamente. “A questão é que o consumo vai continuar subindo, então a gente já deveria estar mirando em 2030”, alerta.
O pesquisador da UFRJ reconhece ainda que todas essas contas só funcionam se a construção das novas refinarias correr conforme o prometido. “A gente só chegaria nessa relativa autossuficiência em diesel se entrarem as duas da RNEST [Abreu e Lima] e da Comperj e os três módulos das Premium”, alerta. É a mesma premissa que o governo federal vem subscrevendo, e é justamente neste ponto que as apostas começam a ficar arriscadas de verdade.
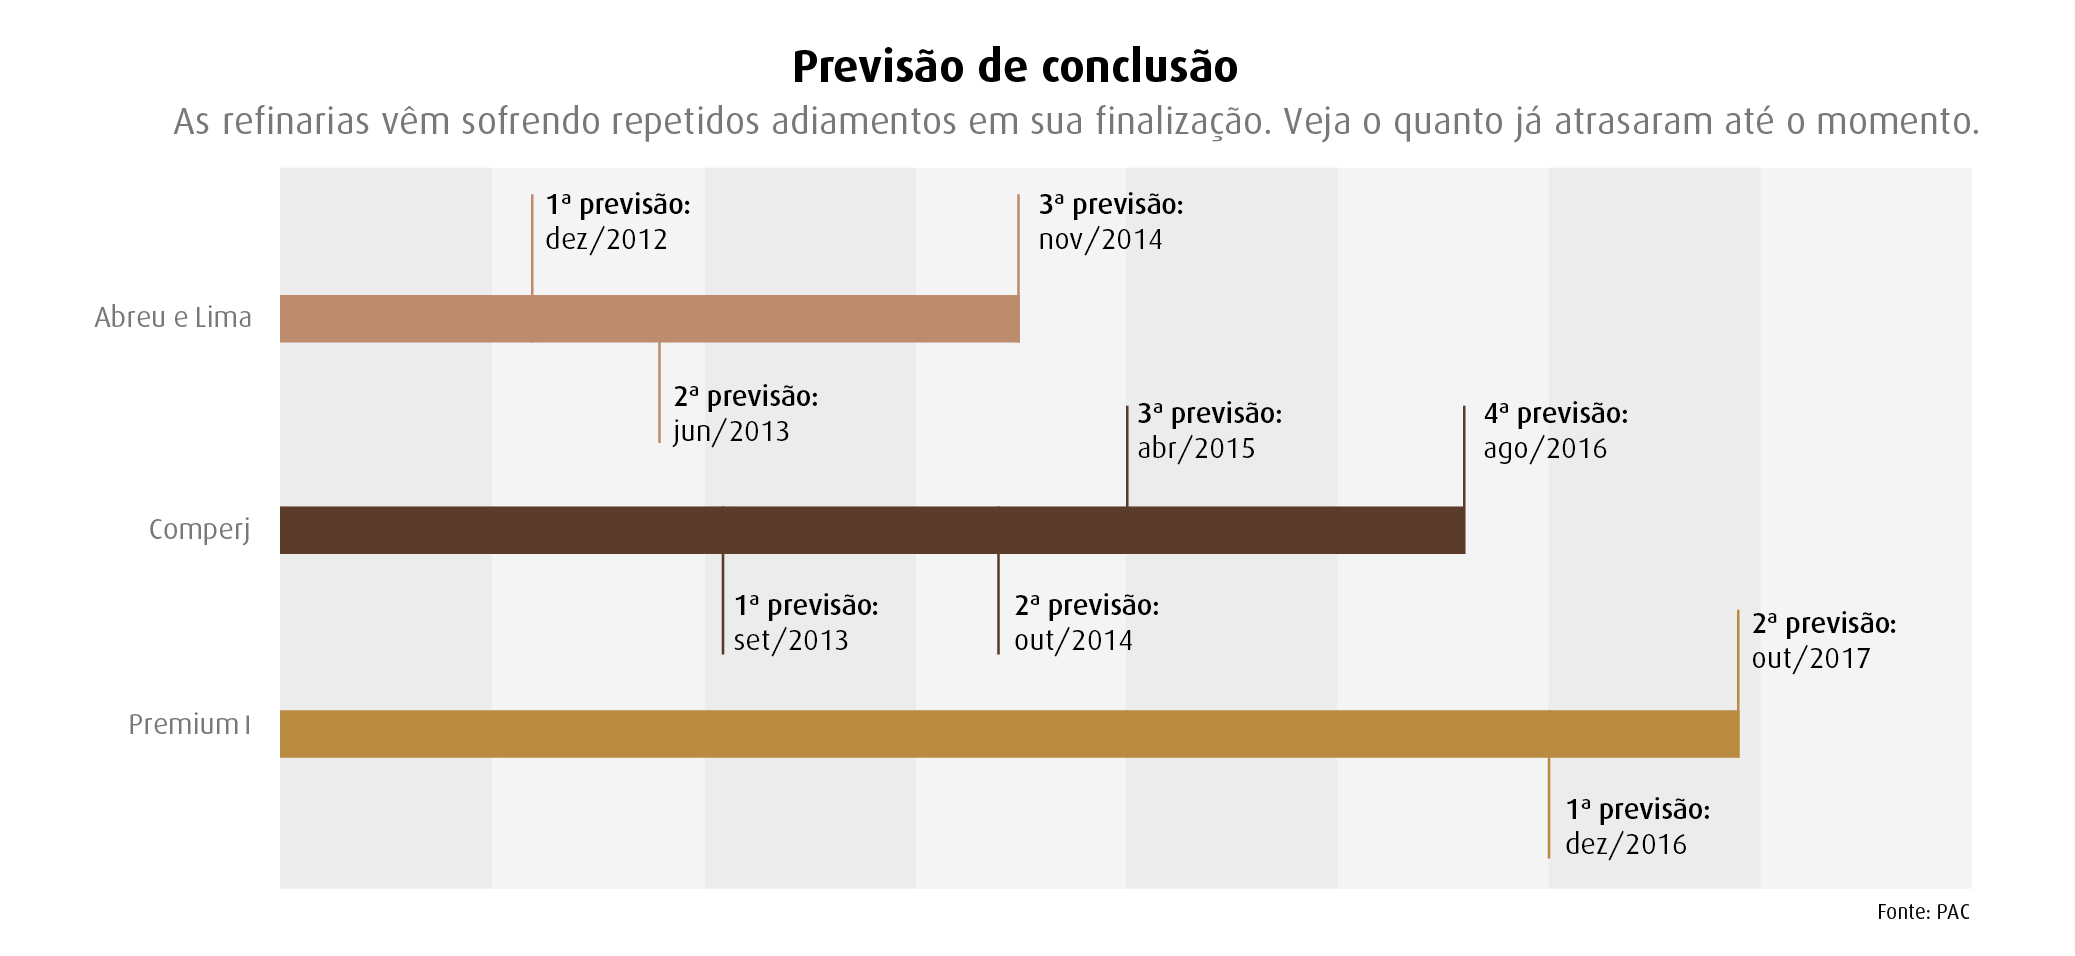
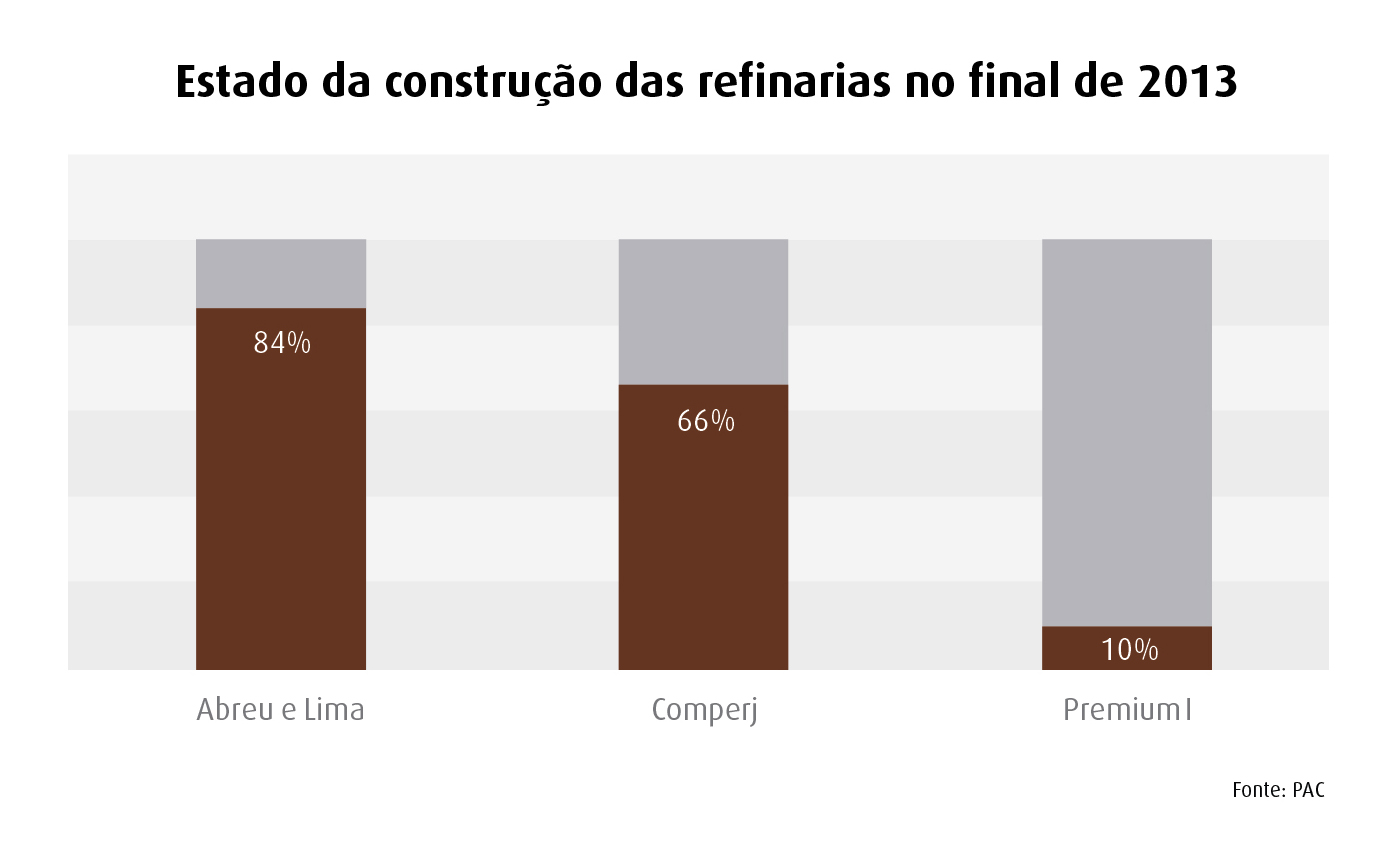
Quando as obras da Abreu eLima começaram, ainda em 2007, a previsão era de que a unidade estivesse pronta para produzir em julho de 2012. Esse prazo foi dilatado várias vezes e, agora, a previsão é de que a partida da refinaria só aconteça em novembro deste ano – praticamente dois anos e meio de atraso. A construção da Comperj também está bastante atrasada. A refinaria fluminense deveria ter entrado em operação em setembro passado, mas sucessivos atrasos já haviam empurrado o start do primeiro trem da usina para abril de 2015. Agora, segundo a assessoria de imprensa da estatal, o novo prazo é agosto de 2016 [veja a linha do tempo].
As duas refinarias Premium, então, têm um cronograma ainda mais incerto, uma vez que ambas ainda estão apenas no começo do processo de construção. Adriano Pires, do CBIE, duvida até mesmo que elas cheguem a ser construídas. “A Petrobras está passando por uma crise financeira. Acredito que até 2020 fiquem prontas só a Abreu e Lima e a Comperj. Não sei quan-do as Premium realmente começarão a ser construídas”, pondera.
 |
 |
Modelo
De acordo com Pires, a grande dificuldade está no fato de a atividade de refino ser menos atraente do que a exploração de petróleo. “A produção [de petróleo] é intensiva em capital mas tem um retorno muito grande, enquanto o refino tem margens relativamente pequenas”, diz. “E isso é no mundo inteiro. O modelo de verticalização está cada vez mais questionado em nível mundial. Nos últimos anos temos visto muitas petroleiras focando seus recursos na exploração e saindo do mid e do downstream.”E com o pré-sal demandando vultosos – mas potencialmente lucrativos – investimentos para poder ser explorado, os investimentos em refino acabam perdendo muito de sua atratividade.
Szklo concorda que o negócio de refino realmente tem margens apertadas, mas lembra que ele nem sempre foi o primo pobre da indústria do petróleo. “Isso é algo pontual e que vale para o nosso período atual. O refino já foi a atividade onde a indústria ganhava dinheiro de fato. Hoje, isso se inverteu”, reconhece, apontando que no Brasil há uma dificuldade a mais pelo fato de os preços dos derivados no mercado interno “não estarem em paridade com os preços nos mercados internacionais”. “Estamos há um período muito longo com os preços da refinaria defasados por conta de uma lógica de controle dos preços. Isso deixa o refinador sempre exposto”, completa o professor da UFRJ.
A crítica é muito parecida com a de Pires, para quem a política adotada pelo governo federal, de impedir que as variações dos preços internacionais sejam imediatamente repassadas ao mercado interno, acaba afastando possíveis investidores e deixando tudo nas costas da Petrobras. “Com uma política diferente de preços poderíamos ter outros atores e refinarias pequenas e médias. Hoje, só a Petrobras constrói refinarias aqui”, critica.
Em meio a tantas dúvidas sobre quando, e se, a autossuficiência vai chegar, o diretor-presidente do Centro de Estratégias em Recursos Naturais e Energia (Cerne), Jean- -Paul Prates, amarra bem a moral dessa história. “Seria muito interessante que o país retomasse de forma consistente as políticas nacionais de biocombustíveis, em especial do biodiesel (...) Custaria menos e seria mais rápido do que aguardar as novas refinarias”, disse por e-mail a esta reportagem. Mas, pelo jeito, Brasília prefere pagar para ver.
 |