 |
 |
|
Fábio Rodrigues, de São Paulo
O mundo nunca teve tanto óleo vegetal. Números apurados pelo Departamento de Agricultura dos Estados Unidos (USDA), órgão do governo norte-americano responsável por acompanhar a produção agrícola global, mostram que há cinco safras os estoques do produto vêm batendo, religiosamente, todos os recordes. A primeira foi a safra 2008/09, que encerrou com 11,87 milhões de toneladas de óleo guardadas. De lá para cá, as reservas mundo afora cresceram mais de 60%, chegando a 19,3 milhões de toneladas. Se tudo correr bem com a safra 2013/14, as projeções apontam para 21,2 milhões de toneladas de óleo vegetal acumuladas.
Estoques elevados servem como um amortecedor, que impede solavancos mais bruscos no mercado. Isso é bom para a indústria do biodiesel, mas está longe de ser o suficiente, uma vez que, por maiores que sejam esses volumes, uma hora acabam se esgotando. O que realmente importa para a indústria é oferta firme.
Pois os números do USDA parecem trazer boas novas também nesse sentido. Os cinco óleos vegetais mais importantes nas estatísticas do órgão – coco, canola, girassol, palma e soja – correspondem quase que à totalidade dos estoques, com 17,5 milhões de toneladas este ano. Nas últimas dez safras eles cresceram 7,4% ao ano, e, se focarmos apenas nas cinco safras mais recentes, a taxa de crescimento anual aumenta para 8,1%. Ou seja, a velocidade de expansão está aumentando.
A razão para isso é autoevidente: a produção vem superando o consumo de forma consistente. Nas últimas dez safras, a oferta dos cinco principais óleos acompanhados pelo USDA cresceu 5,2% ao ano, enquanto a demanda aumentou apenas 4,9%. Com isso, os saldos vêm se alargando ano a ano. Por exemplo, na safra 2003/04 a oferta total foi de 130,7 milhões de toneladas [veja box] e o consumo de 127,3 milhões, ou seja, 97,3% do óleo colocado no mercado foi consumido. Na temporada 2012/13, tivemos 217,2 milhões de toneladas no lado da oferta contra um consumo de 205,3 milhões de toneladas, o que deixou a relação em 94,5%. Em suma, está sobrando mais óleo no mercado.
Preços
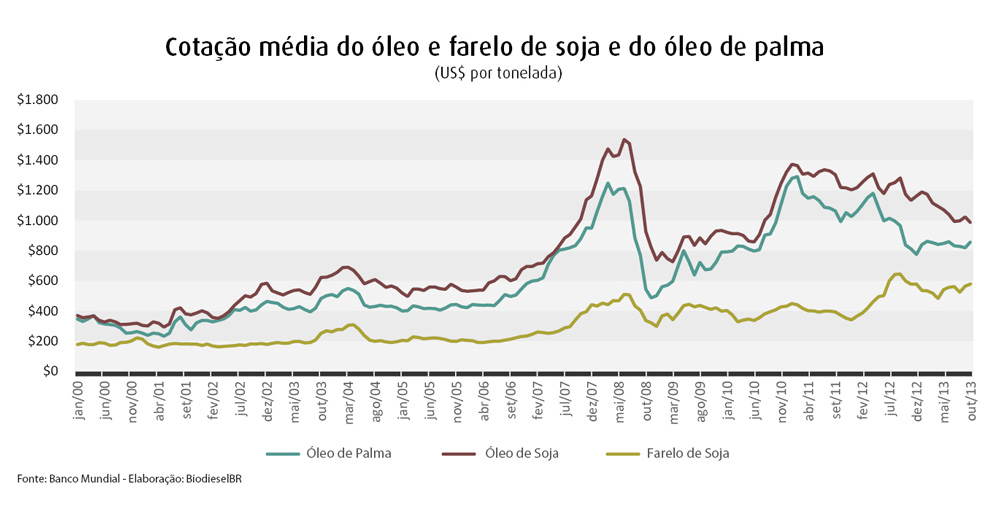
Com a oferta avançando mais rápido que a demanda, o resultado só pode ser um: pressão para que os óleos vegetais fiquem progressivamente mais baratos. E é exatamente o que se pode perceber olhando para o Índice FAO. Elaborado pela Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), o índice acompanha as cotações de algumas das principais commodities alimentares do mundo, entre as quais um pacote de dez óleos vegetais.A partir dos resultados do Índice FAO é possível constatar que as cotações dos óleos vegetais vêm apontando para baixo, de forma consistente, desde fevereiro de 2011 – quando atingiram a máxima histórica [veja gráfico]. Em outubro (dado mais recente disponível no fechamento deste texto), o Índice FAO para óleos vegetais ficou em 188 pontos. A última vez que os preços estiveram nesse patamares foi durante o primeiro semestre de 2010.
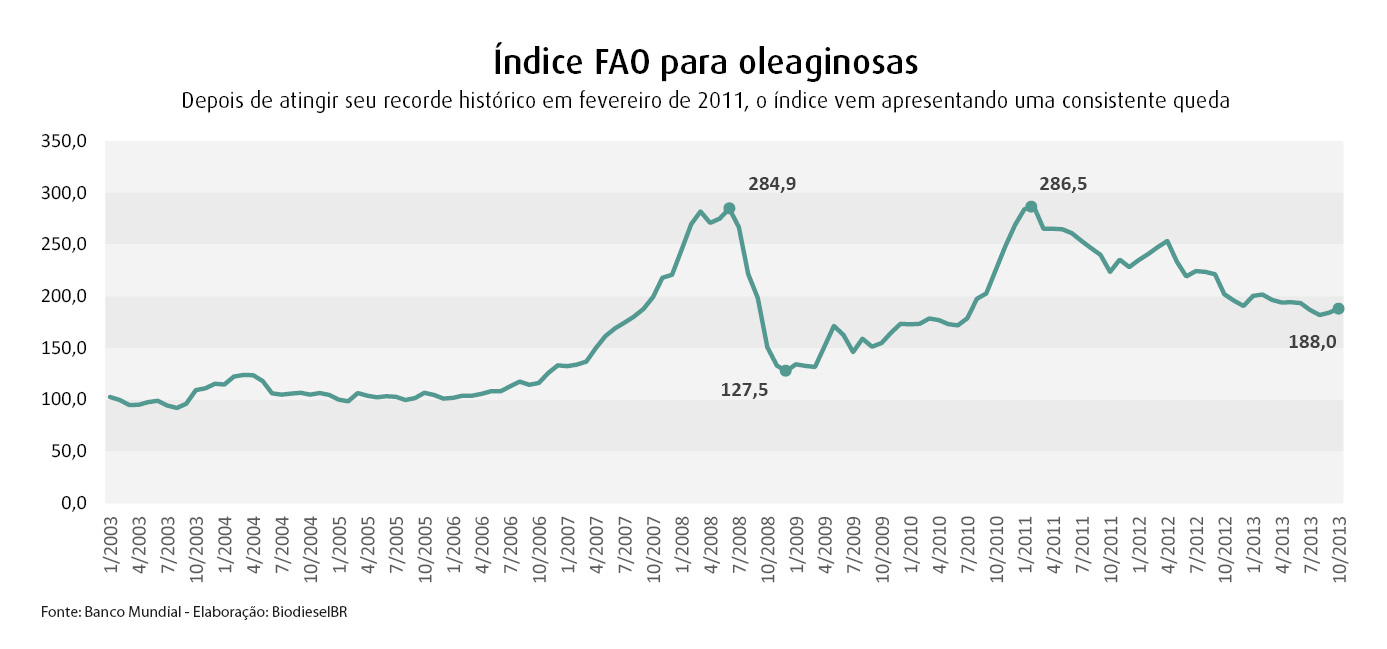
Essa é uma percepção que pode ser confirmada a partir dos dados do Banco Mundial. Eles mostram claramente que as cotacotações tanto do óleo de palma quanto do óleo de soja, que vinham se recuperando lentamente do tombo que levaram depois da crise financeira de 2008, voltaram a perder fôlego a partir de abril de 2012, acumulando perdas de 27,2% (palma) e 24,6% (soja).
E tudo leva a crer que essa tendência deverá persistir pelo próximo ano. Projeções do USDA para o ano que vem indicam que a oferta de óleos vegetais deverá se manter firme e, mais uma vez, bater todos os recordes, colocando 251,5 milhões de toneladas à disposição do mercado frente a uma demanda estimada em 237,5 milhões de toneladas. Com isso a relação entre oferta e demanda deve ficar em 94,4% – resultado mais baixo desde 2000/01 –, consequentemente mantendo o processo de elevação dos estoques e a pressão sobre as cotações.
 |
Sobreprodução?
Embora tudo isso pareça apontar numa mesma direção, os analistas ouvidos pela reportagem de BiodieselBR são cuidadosos ao responder se acreditam que vivemos uma fase de sobreoferta. “Apesar do USDA apontar que os estoques mundiais de óleos vegetais devem crescer 50,7% entre os anos-safras 2009/10 e 2013/14, não me parece haver algum desequilíbrio em termos agregados”, opina o analista Lucilio Alves, do Centro de Estudos Avançados em Economia Aplicada (Cepea).Segundo o entrevistado, ainda não houve um modificação assim tão radical quanto se poderia supor na relação entre estoques e consumo. Nas contas de BiodieselBR, os estoques deste ano para os cinco principais óleos (17,5 milhões de toneladas) bastariam para atender pouco mais de 31 dias de consumo. Há dez anos, essa relação estava na casa dos 24 dias.
O secretário geral da Associação Brasileira das Indústrias de Óleos Vegetais (Abiove), Fábio Trigueirinho, também não vê no atual movimento “nada que estorve os mercados”. “O consumo também está crescendo, então não temos um excesso enorme na oferta”, diz. Na visão do entrevistado, o momento seria muito mais de recomposição de estoques depois da quebra simultânea nas safras de soja da América do Sul e dos Estados Unidos ocorrida na temporada 2011/12.
Oferta x demanda
A maioria dos entrevistados parece bastante segura de que, inevitavelmente, a situação vai acabar convergindo para uma nova situação de balanço – seja pelo lado da oferta, seja pelo lado da demanda. É esse o ponto de vista de William George, economista sênior do grupo de oleaginosas e produtos do USDA. “Preços mais baixos vão desencorajar o plantio. Talvez não a redução das áreas, mas pelo menos um padrão de estabilidade que vai permitir que a demanda alcance a oferta”, comenta.Por enquanto, não há sinal de que algo nesse sentido esteja em vias de acontecer. Pelo menos aqui no Brasil. Segundo o analista da gerência de oleaginosas da Companhia Nacional de Abastecimento (Conab), Leandro Corder, a estimativa oficial é de que vamos colher a segunda supersafra de soja seguida, com um aumento entre 3,7% e 6,4% sobre a última temporada – quando colhemos inéditos 81,5 milhões de toneladas do grão.
O problema é que, no caso da soja, o óleo é só uma parte da equação – e uma parte relativamente menos importante, diga-se de passagem. Antes de atribuir qualquer tendência ao mercado de soja é preciso olhar o comportamento do farelo, que, afinal de contas, corresponde a 80% do volume da soja depois de processada. E a verdade é que, apesar de algumas turbulências mais bruscas em meses mais recentes, nada indica que o farelo de soja esteja para interromper a trajetória de alta iniciada em 2006 [veja gráfico]. Dados do Banco Mundial mostram que desde que iniciaram a atual escalada, as cotações do farelo multiplicaram- -se por três. Em março de 2006, a tonelada do insumo custava US$ 192; em outubro passado, a mesma quantidade era comercializada por US$ 580.
Na opinião da analista Natália Orlovicin, da consultoria INTL FCStone, a responsabilidade é do apetite insaciável dos chineses. “Nos últimos anos a demanda está muito forte por causa da China. Eles precisam do farelo para alimentar animais, o óleo acabou acompanhando”, explica.
É justamente esse novo patamar de demanda nos países asiáticos que leva o diretor da INTL FCSTone, Thadeu Silva, a afirmar que o crescimento da oferta de óleos vegetais tem pouca chance de refluir completamente. “A demanda vai crescer para absorver esse novo óleo porque o aumento da oferta não tem mais volta. Ela é estrutural. Especialmente porque boa parte dela se baseia na palma de óleo, que é uma espécie perene”, avalia.
Isso não significa que possamos nos fiar numa oferta garantida. Afinal, estamos falando de mercados agrícolas. Corder, da Conab, aponta que um dos rescaldos da devastação que o Tufão Haiyan causou nas Filipinas, no começo de novembro, pode muito bem ser uma elevação nos preços dos óleos. “Se as notícias sobre perdas na produção filipina de óleo de coco realmente procederem, sinalizaria para preços não tão baixos para o próximo ano”, aponta.
Trigueirinho, da Abiove, também aponta nesse sentido ao lembrar que quebras de safra são eventos relativamente rotineiros. “Estatisticamente, você tem quebras na produtividade das oleaginosas a cada quatro ou cinco anos. Essa é uma característica do mercado decommodities”, pontua.
Além disso, nem sempre os mercados locais são um reflexo fidedigno da situação internacional. Como ressalta o diretor de produção da Consultoria Safras & Mercado, Maurício Muruci, recentemente a China anunciou que o Brasil passaria a ser seu fornecedor preferencial de soja, o que poderá fazer com que as cotações no mercado interno descolem das do mercado internacional. “Mesmo com a expansão na oferta, vamos ter uma tendência maior de exportação da soja aqui no Brasil”, considera.
 |
Curto prazo
Como ainda temos alguns meses de risco climático pela frente antes de poder bater o martelo sobre os resultados da safra 2013/14, convém manter um pé atrás. Mas se nada de mais dramático acontecer, teremos uma conjuntura favorável ao biodiesel no curto prazo. Ao menos é essa a opinião de Trigueirinho. “O biodiesel consegue ficar mais barato porque a matriz de matérias-primas está melhor. Isso deixa os preços mais próximos aos do óleo diesel, o que é bom”, pondera.De fato, o preço médio do litro de biodiesel despencou ao longo do ano, indo de R$ 2,55 no Leilão 28 para R$ 1,94 no Leilão 33. Isso está levando a uma aproximação inédita entre os preços do biodiesel nos leilões e os preços do diesel fóssil para as distribuidoras. Um levantamento feito pelo Ministério de Minas e Energia (MME) e apresentado em outubro na Conferência BiodieselBR mostrou que, no penúltimo bimestre do ano, a diferença nos estados do Sul e do Centro-Oeste caiu abaixo dos 20 centavos por litro – nível em que o ministério começa a considerar a diferença insignificante. No Mato Grosso, o biodiesel chegou a ficar dois centavos mais barato do que o diesel de petróleo.
Há até quem veja nessa tendência de baixa das cotações internacionais dos óleos a chave que estava faltando para que o novo marco fosse – finalmente – destravado. “Em 2011, a gente ouvia muito que o B7 já era uma certeza e viria logo, mas nos últimos dois anos essa questão acabou ficado um pouco de lado. Agora isso voltou à tona. Acredito que isso tenha relação com essa oferta dos óleos vegetais no mundo”, pondera Natália, da INTL FCStone.
Podemos muito bem estar às vésperas de uma nova onda de aumentos nas misturas obrigatórias de biodiesel adotadas por países asiáticos. Nos últimos meses, Indonésia, Malásia e Tailândia – respectivamente primeiro, segundo e terceiro maiores produtores de palma do mundo – anunciaram a intenção de aumentar o uso de biodiesel. Em setembro, a petrolífera estatal da Indonésia, Pertamina, abriu concorrência para adquirir incríveis 6,6 bilhões de litros de biodiesel. O volume seria destinado ao abastecimento do mercado interno até 2015.
É nesse ponto que a coisa pode acabar desandando, alerta William George, do USDA. “Os óleos vegetais representam uma gota no mercado de energia. Tão logo o biodiesel fique mais barato do que os combustíveis fósseis, os estoques vão evaporar mais rápido do que uma poça d’água no meio do deserto”, preocupa-se.
O fator que poderia desencadear essa virada radical é o preço do barril de petróleo, que continua abaixo do patamar que tornaria o biodiesel mais atraente. De 2011 para cá, a cotação média apurada pelo Banco Mundial tem variado entre US$ 90 e US$ 115 – com predomínio da faixa mais perto dos US$ 100. Vale lembrar que no ano em que o Brasil tornou obrigatória a adição de biodiesel ao óleo diesel mineral, o barril superou os US$ 130. “Como o preço do barril está abaixo do que custava há alguns meses, isso dá aos óleos vegetais mais espaço para continuarem caindo”, explica George.
Os números do USDA
Embora estejam entre os mais confiáveis do mercado, os dados do USDA sobre produção agrícola têm lá suas peculiaridades. Uma delas é o fato de darem mais atenção aos estoques do que a produção e consumo propriamente.Por exemplo, o órgão americano considera que a oferta total de um óleo é a soma dos estoques iniciais, da produção e de suas importações, enquanto a demanda é a soma do consumo com as exportações.
Em tese, importações e exportações tenderão a se harmonizar ao longo do tempo. No entanto, ao optar por esse tipo de contabilidade, os números do USDA poderão parecer bastante inflacionados na comparação com outras metodologias.