Professor Daniel Goulart explora as possíveis implicações advindas das mudanças nas regras do Selo Social
O Selo Biocombustível Social sempre foi palco de discussões institucionais entre empresas, cooperativas, entidades representativas da agricultura familiar, acadêmicos e, obviamente, governo. Dentre os temas mais discutidos, eu diria, da história do Selo Biocombustível Social, está a forma de cálculo da necessidade de aquisição de matéria-prima oriunda da agricultura familiar. O artigo “O custo do Selo Social para uma usina de biodiesel”, publicado aqui na BiodieselBR.com em 19 de janeiro de 2018, explicita a discrepância em relação à necessidade que uma empresa integrada tem de aquisição de matéria-prima vis-à-vis uma que não possui esmagamento de soja.
O Selo Biocombustível Social sempre foi palco de discussões institucionais entre empresas, cooperativas, entidades representativas da agricultura familiar, acadêmicos e, obviamente, governo. Dentre os temas mais discutidos, eu diria, da história do Selo Biocombustível Social, está a forma de cálculo da necessidade de aquisição de matéria-prima oriunda da agricultura familiar. O artigo “O custo do Selo Social para uma usina de biodiesel”, publicado aqui na BiodieselBR.com em 19 de janeiro de 2018, explicita a discrepância em relação à necessidade que uma empresa integrada tem de aquisição de matéria-prima vis-à-vis uma que não possui esmagamento de soja.
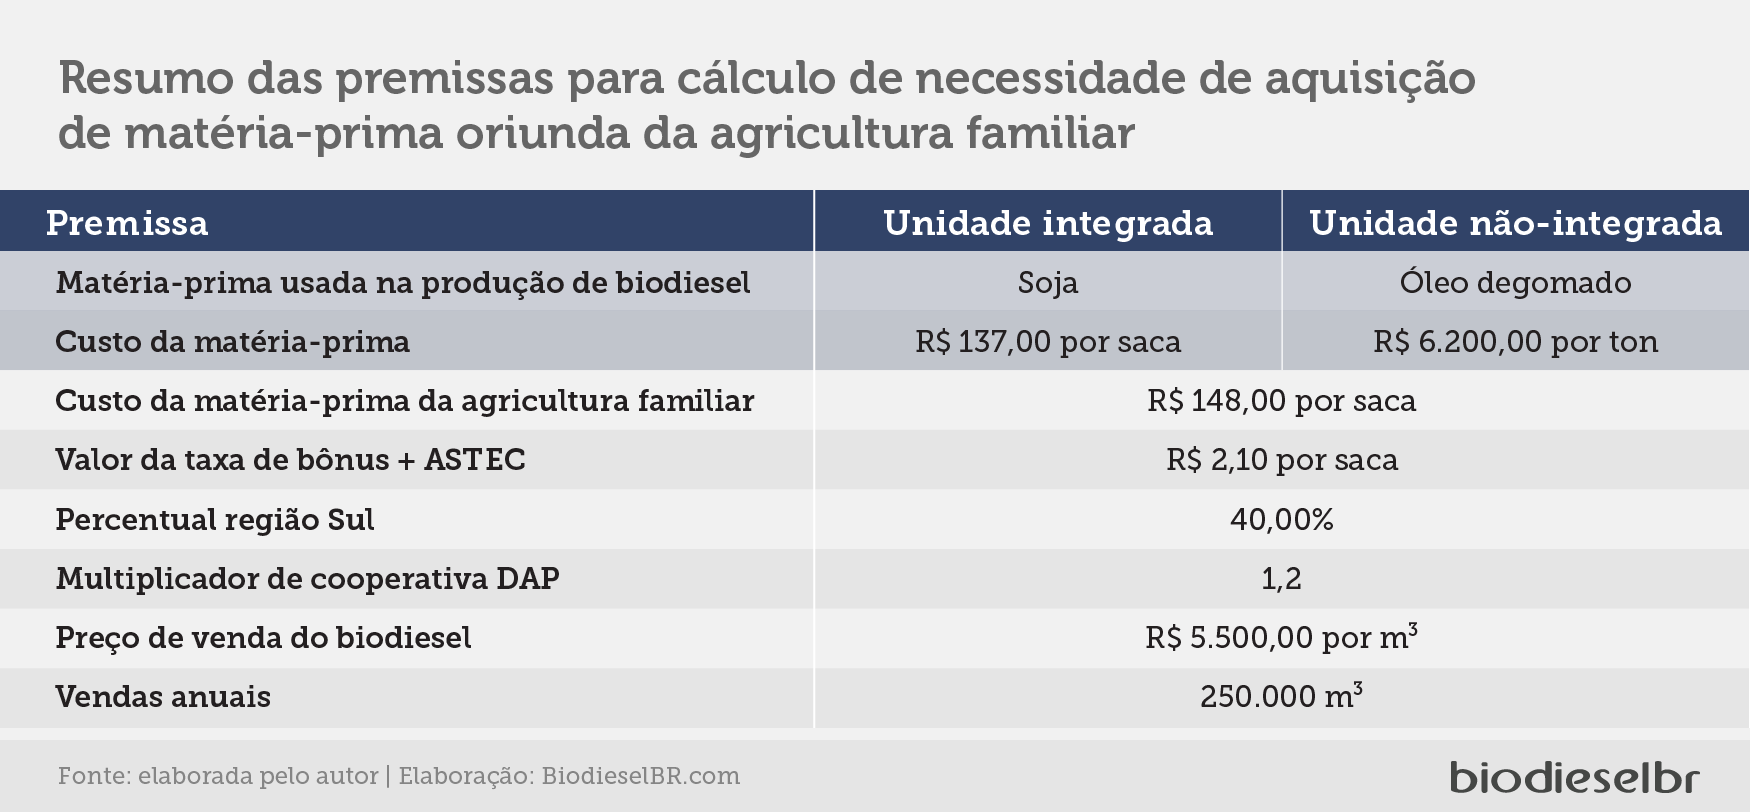
O decreto nº 10.708, publicado em 28 de maio de 2021, mostra que o governo está disposto a atuar nesta questão. Esta norma legislativa informa que, em um prazo não superior a 12 meses contados a partir da sua publicação, a base para o cálculo da necessidade de aquisição de matéria-prima oriunda da agricultura familiar será o montante total de vendas anuais de biodiesel. Para que possamos entender as implicações deste novo regramento, vamos considerar dois cenários: uma unidade produtora não-integrada com vendas anuais de 250.000 m³ de biodiesel e uma unidade produtora integrada com a mesma quantidade de vendas. Assumamos, também, um preço de venda de biodiesel de R$ 5.500,00 por m³, um custo de óleo degomado de soja destinado à fábrica de R$ 6.200,00 por tonelada, um custo da soja em grãos destinada à fábrica de R$ 137,00 por saca, um custo de matéria-prima oriunda da agricultura familiar de R$ 148,00 por saca e um custo de bônus + ASTEC de R$ 2,10 por saca. Por último, consideremos que as regras relativas a percentuais e multiplicadores permanecerão as mesmas atualmente vigentes e que as unidades que ilustram nosso exemplo cumprem seu programa adquirindo somente soja exclusivamente de cooperativas de detentoras de DAP jurídica do Sul do país. A Tabela 1 traz um resumo das premissas apresentadas nesse parágrafo.
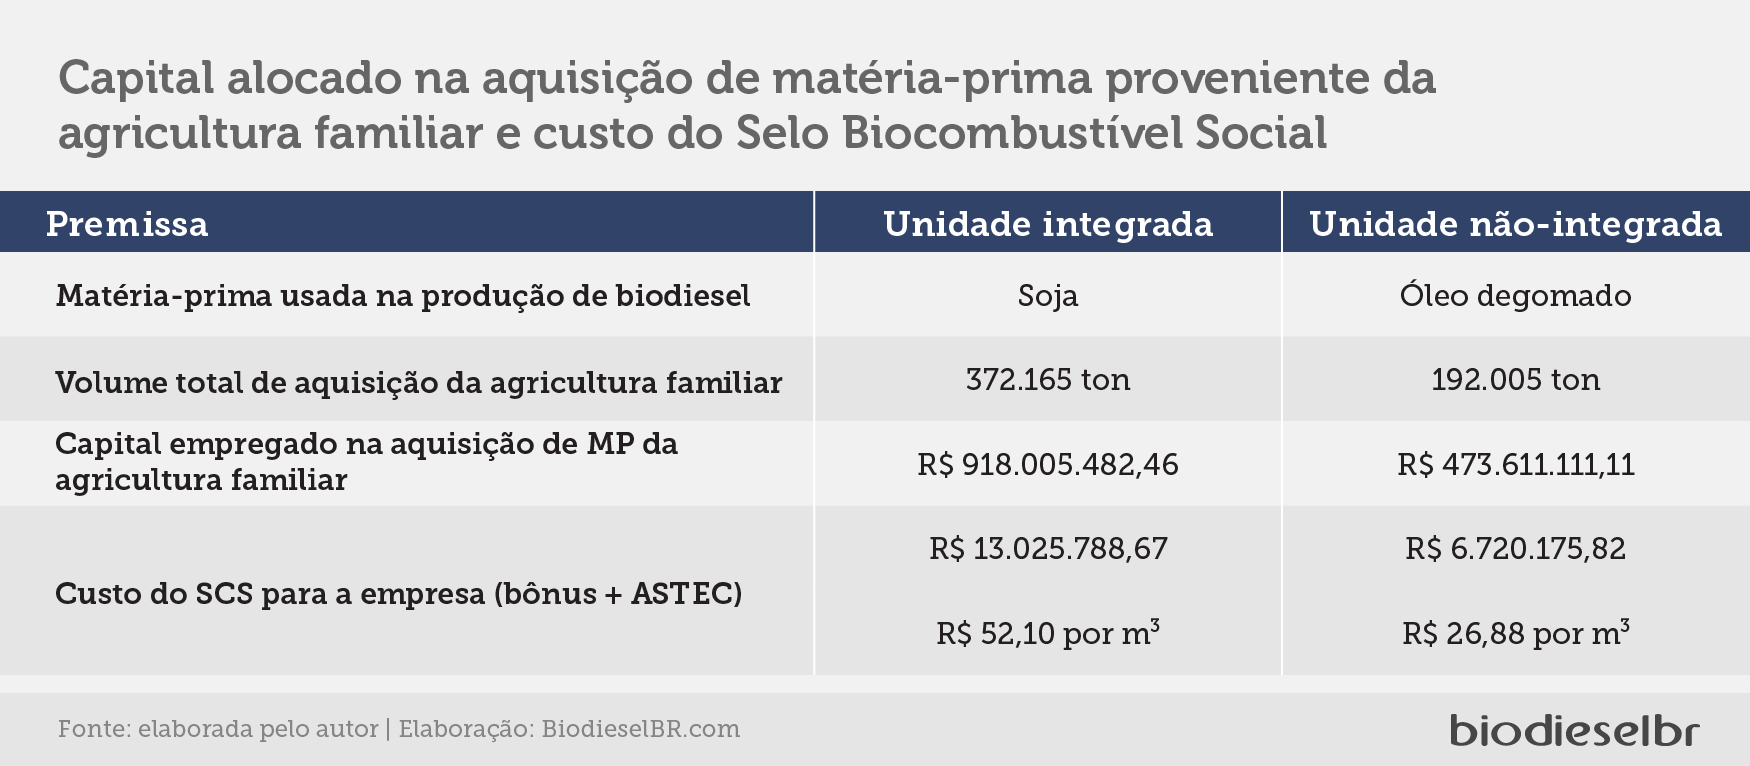
De acordo com as regras atuais, uma unidade produtora de biodiesel integrada com as características acima mencionadas teria que originar pouco mais de 372.165 toneladas de soja proveniente da agricultura familiar, gastando, para tanto, R$ 918.005.482,46. O custo de bônus + ASTEC associado a este volume de aquisição seria de R$ 13.025.788,67. Por outro lado, uma unidade não-integrada teria que originar 192.005 toneladas, empregando um capital, para estas aquisições, de R$ 473.611.111,11, com um custo de bônus + ASTEC de R$ 6.720.175,82. É sobre esta discrepância que comentávamos na introdução deste artigo. A Tabela 2 compila os dados acima apresentados.
Considerando a mudança proposta pelo Decreto 10.708/2020 e, como mencionado anteriormente, assumindo que as regras referentes a percentuais e multiplicadores permanecerão intactas, tanto uma usina integrada quanto uma não-integrada teria de adquirir 185.811 toneladas de soja com origem na agricultura familiar. Para tanto, a empresa precisaria gastar R$ 458.333.333,33, com um custo de bônus + ASTEC de R$ 6.503.395,85.
Vamos às implicações trazidas pela nova regra, assumindo as condições acima apresentadas:
- As usinas integradas assistiriam a uma redução expressiva tanto no capital empregado para a aquisição de matéria-prima proveniente da agricultura familiar quando nos custos relativos a bônus e assistência técnica (ambos são reduzidos praticamente à metade do valor).
- As usinas não-integradas praticamente não teriam mudanças em relação à estrutura de custo e de capital empregado na aquisição de matéria-prima proveniente da agricultura familiar.
- Com despesas fixas menores, as empresas integradas poderiam, em última instância, praticar preços mais agressivos na venda do biodiesel, reduzindo, mesmo que de maneira tímida, o preço médio de venda do biodiesel.
- A agricultura familiar e, em especial, as cooperativas, assistiriam a uma redução na demanda por soja DAP. Esta situação tem potencial para reduzir os custos com bônus + ASTEC.
- A possibilidade descrita no item “4” teria potencial para reduzir ainda mais o preço o biodiesel. Esta redução seria “paga” pela agricultura familiar.
A mudança na base de cálculo da necessidade de aquisições de matéria-prima proveniente da agricultura familiar traz isonomia entre empresas integradas e não-integradas. Além disso, a nova forma de mensuração reduz a complexidade e atribui maior clareza nos cálculos relativos ao Selo Biocombustível Social. Por outro lado, há de se considerar uma eventual redução, que pode ser expressiva, nos volumes adquiridos da agricultura familiar. Esta redução pode ser evitada ou ter seu impacto reduzido, contudo, caso a Secretaria de Agricultura Familiar e Cooperativismo resolva, junto com a alteração já anunciada, incluir mudanças nos percentuais e multiplicadores atualmente vigente no programa.
A conferir as cenas dos próximos capítulos.
Prof. Dr. Daniel Franco Goulart - Departamento de Logística e Supply Chain Management da Escola de Administração de Empresas de São Paulo da Fundação Getúlio Vargas (FGV-EAESP).


