Cepea e Dedini calculam custo de produção do biodiesel nas cinco
grandes regiões do País e analisam as vantagens comparativas dos
Estados e de seis matérias-primas vegetais.
Maio 2006 ··13 min de leitura
Texto
Cepea e Dedini calculam custo de produção do biodiesel nas cinco grandes regiões do País e analisam as vantagens comparativas dos Estados e de seis matérias-primas vegetais.
Uma indústria de biodiesel com capacidade para processar 100 mil toneladas de biodiesel por ano, instalada na região de Barreiras-BA, poderia ter produzido biodiesel a partir de caroço de algodão ao custo de R$ 0,66 por litro na safra passada (2004/05). Já uma usina de 10 mil toneladas de biodiesel ano, na mesma região, processando mamona adquirida a preço de mercado, teria o custo de R$ 2,25/litro. Em ambos os casos, o custo indicado é sem impostos de comercialização, também sem margem de lucro, referente ao produto posto na própria usina – não deve, portanto, ser comparado ao diesel na bomba.
Esses valores são alguns dos obtidos no trabalho realizado pelo Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, em parceria com a Dedini Indústria de Base, responsável pela maior parte das usinas de biodiesel em construção no País. O Pólo Nacional de Biocombustíveis desenvolveu a segunda parte deste trabalho com ênfase na tributação do biodiesel.
O objetivo da primeira parte do trabalho foi calcular e analisar o custo de produção do biodiesel a partir de diferentes matérias-primas agrícolas nas cinco macrorregiões do Brasil, em plantas industriais de diferentes escalas. A intenção é a de o trabalho seja uma referência para a formulação de políticas relacionadas a biodiesel. Reconhece-se que sua amplitude implica na utilização de médias de algumas variáveis, o que dificulta a precisão dos resultados, mas, por outro lado, guarda o mérito de ser um direcionamento imparcial em termos de custos do biodiesel a todos os interessados.
É importante notar que os cálculos e análises do biodiesel foram feitos considerando os custos e receitas dos “subprodutos” tanto da etapa de esmagamento quanto de elaboração do biodiesel na contabilidade total, sejam esses positivos ou negativos (custo de produção maior ou menos que o valor de venda no mercado), sem incluir margem de comercialização. Neste caso, portanto, ora o valor do biodiesel pode aumentar para compensar os prejuízos de subprodutos ora ser reduzindo por assimilar lucro com derivados do processo.
No escopo deste trabalho, não foi incluída análise dos impactos intersetoriais e inter-regionais que decorreriam da instalação de usinas de biodiesel. Para avaliação desses impactos, recomenda-se análise de equilíbrio geral. Não se procedeu, tampouco, a uma análise do custo financeiro do capital investido, para verificar a viabilidade e longevidade do negócio de biodiesel. Tais limitações podem ser superadas em próximas pesquisas.
Para cada região, foi considerado o uso de matérias-primas compatíveis com suas respectivas vocações agrícolas. Isso significa que foi estudada a produção de biodiesel a partir das seguintes origens vegetais: Região Sul: soja e girassol; Região Sudeste: soja, girassol e amendoim; Região Centro-Oeste: soja, caroço de algodão e girassol; Região Nordeste: soja, caroço de algodão e mamona; Região Norte: soja, mamona e dendê.
Os cálculos foram feitos para plantas industriais de biodiesel de três escalas de produção: 10 mil toneladas biodiesel por ano, 40 mil toneladas biodiesel por ano e 100 mil toneladas de biodiesel por ano. Independentemente da escala, adota-se para o estudo unidades industriais integradas, ou seja, que realizam a extração de óleo e também o processamento de biodiesel. Todos os coeficientes industriais foram fornecidos pela Dedini S/A Os cálculos agrícolas e preços da maioria dos produtos agrícolas têm como fonte levantamentos primários do Cepea.
O local de instalação das indústrias (teóricas) foi definido com base principalmente na maior disponibilidade de matérias-primas agrícolas para a geração de óleo. Para tanto, procede-se a exame detalhado dos calendários agrícolas das cinco regiões bem como das produções médias nas safras de 1999/00 a 2003/04 (dados da safra 2004/05 não consolidados para todas as culturas em junho/05).
Numa das frentes, calculou-se o custo considerando-se a inserção da matéria-prima agrícola a custo de produção e, noutra instância, partindo do seu preço regional de mercado. Tanto para os custos de produção quanto para os preços dos produtos agrícolas foram consideradas informações da safra 2004/05 - cotações médias de junho/04 a julho/05, com exceção do dendê, cujos preços são de agosto/05.
Os cálculos e análises do biodiesel foram feitos considerando o custos e as receitas dos “subprodutos” tanto da etapa de esmagamento quanto de elaboração do biodiesel na contabilidade total, sejam esses positivos ou negativos, sem incluir margem de comercialização. Neste caso, portanto, ora o valor do biodiesel pode aumentar para compensar os prejuízos de subprodutos ora ser reduzindo por assimilar lucro com derivados do processo. Os resultados gerais apontam que o biodiesel a partir de caroço de algodão no Nordeste é o mais barato do Brasil.
Esse resultado favorável ao caroço do algodão reforça a hipótese de que a produção de biodiesel pode ter base econômica mais consistente se baseada em subprodutos, como o caroço de algodão (subproduto da pluma), ou óleos residuais do dendê, da soja, do amendoim, do girassol e da própria mamona. Por outro lado, contra esta viabilidade econômica, está a necessidade de produção de biodiesel em grande escala para que atenda a um programa nacional.
Em segundo lugar quanto ao menor custo está o biodiesel a partir de soja na região Centro-Oeste. Também numa planta de 100 mil t/ano, um litro de biodiesel teria o custo mínimo de R$ 0,83, mantendo-se todas as condições citadas para o biodiesel de caroço de algodão acima (considerados os custos e receitas dos subprodutos).
Quanto ao biodiesel a partir de soja, o menor valor calculado foi na região Centro-Oeste, considerando a obtenção da matéria-prima a custo de produção agrícola (base safra 2004/05), em usina de 100 mil t/ano de biodiesel. Neste caso, o custo mínimo do litro foi de R$ 0,83, bem próximo ao R$ 0,85/litro registrado na região Norte – também de soja, mas com a aquisição do grão a preço de mercado.
PRINCIPAIS RESULTADOS
A análise dos custos de produção do biodiesel deixou clara a grande importância dos “subprodutos” na contabilidade final da indústria integrada de biodiesel. Na maioria dos casos, o farelo/torta gerado na extração do óleo representou prejuízo à unidade, com a agravante de serem produzidos em grande quantidade. Já os “subprodutos” do processo de elaboração do biodiesel propriamente são superavitários (glicerina e álcool hidratado), porém, gerados em quantidades relativamente pequenas.
Neste estudo considerou-se a possibilidade de a usina de biodiesel poder comercializar o álcool hidratado resultante do processo, apesar de ser sabido que esta operação, até outubro de 2005, não estava regulamentada. Por este motivo, foram feitos cálculos também levando em conta a alternativa técnica de instalação adicional na indústria de biodiesel de coluna de desidratação do álcool (“subproduto”). Dados os investimentos necessários para este equipamento, ele foi considerado somente em plantas de 40 mil e 100 mil t/ano.
Ao trabalhar com coluna de desidratação de álcool, diminui a quantidade do insumo álcool anidro outros fins imputado no início do processo de biodiesel, mas é intensificado o uso de energia elétrica e mão-de-obra, além de ser necessário mais capital investido. Analisando apenas o impacto sobre os custos do biodiesel em si (sem considerar despesas e receitas de subprodutos), constata-se que, com a coluna, eles diminuem cerca de 12%. O valor mínimo de venda (assimila subprodutos) também cai, mas bem menos, por volta de 4%. Apesar dessas diminuições, os cálculos aqui executados não são suficientes para recomendar a viabilidade econômica do uso de coluna de desidratação.
Paralelamente à análise de custos do biodiesel, interessados neste mercado devem analisar também a disponibilidade de matéria-prima, levando em conta sobretudo a competição com outros mercados que enfrentará, inclusive com destinação à própria alimentação humana.
Outro custo que não pode ser esquecido, na análise da planta integrada, é o administrativo, que envolve desde a mão-de-obra especializada até a infra-estrutura utilizada, que deve estar de acordo com o negócio. Contudo, neste trabalho, não foram avaliados tais dispêndios.Da mesma forma não estão incluídos cálculos de viabilidade econômico-financeiro do projeto. Na verdade, foi levado em conta basicamente o custo de produção operacional do biodiesel, em diferentes escalas de produção para as regiões e matérias-primas previamente selecionadas para o trabalho.
Produzir a matéria-prima agrícola ou comprá-la no mercado?
A estrutura integrada desde a agricultura, tomada como uma das frentes de análise deste trabalho, se mostrou viável no Sudeste para a soja e amendoim, no Centro-Oeste para a soja, no Nordeste apenas para a mamona, e no Norte, para o dendê, quando comparados os custos de produção da safra 2004/05 à média dos preços de mercado do período de junho/04 a julho/05 – ressalva para dendê: preços apenas de agosto/05.
Isso pode significar um “sinal verde” para a integração de uma parte tida como estratégica para o abastecimento da indústria de biodiesel, contudo, há de se pesar também os custos administrativos de uma estrutura com tamanha verticalização e o montante de capital investido – instalações e fluxo de caixa.
Nos casos da soja no Sul, Nordeste e Norte e do girassol no Sul e Sudeste, a aquisição da matéria-prima se mostrou mais viável a preços de mercado – análise condicionada à safra 2004/05. Mesmo assim, seria importante considerar uma integração ao menos parcial com a agricultura, tendo em vista sobretudo a grande facilidade de comercialização das matérias-primas elencadas neste trabalho para outras finalidades. No mercado de soja, por exemplo, não são raros os casos de rompimento de contratos com produtores. Negociações via cooperativas podem ser uma alternativa para diminuir esses riscos e custos.
Menores valores do Biodiesel
- Comparações com matéria-prima a custo de produção agrícola (safra 2004/05)
O biodiesel produzido a partir de caroço de algodão, no Nordeste, numa planta de 100 mil t/ano, é o mais barato do Brasil. Contudo, não há como calcular o custo de produção do caroço; o mais adequado é tomá-lo sempre a preço de mercado.
Levando em conta efetivamente a matéria-prima a custo de produção, o menor custo é o biodiesel a partir de soja na região Centro-Oeste. Numa planta de 100 mil t/ano, um litro de biodiesel teria o valor mínimo de venda de R$ 0,83, considerados os custos e receitas dos subprodutos.
Caso queira se simular os valores do biodiesel a partir de custos de produção agrícola, mas excluindo o valor de arrendamento da terra, obtêm-se reduções significativas para alguns casos, mas este cálculo pode ser enganoso em médio e longo prazo - o Cepea não recomenda a análise que exclui o valor de arrendamento. Na média das plantas de 40 mil t/ano, a diminuição é de 8%.
Ao serem comparados os custos do biodiesel a partir de matéria-prima imputada a custo de produção que exclui o arrendamento da terra aos valores obtidos quando produzido biodiesel com matéria-prima adquirida a preços de mercado, as reduções são menores. Na média das plantas de 40 mil t/ano, por exemplo, a diminuição fica por volta 4% .
Esta comparação pode ser útil especialmente para um empresário que quer analisar os custos para obter matéria-prima no mercado aos que teria caso optasse por produzir um grão, por exemplo, mas não quisesse computar os custos de arrendamento de área que fosse própria.
- Comparações com matéria-prima a preço de mercado (jun/04-jul/05)
O caroço de algodão no Nordeste permanece como o biodiesel mais barato das cinco regiões pesquisadas, custeado a R$ 0,66/litro (planta de 100 mil t/ano). Isso é obtido com o apoio da receita do seu farelo, comercializado a um valor maior que seu custo – considerou-se que a receita seria assimilada para reduzir o preço do biodiesel.
Quanto à soja, matéria-prima utilizada nas cinco regiões do País, a sua aquisição no mercado mostrou-se mais viável que a sua própria produção nas regiões Sul, Nordeste e Norte. No Sul do País, a diminuição do custo de produção do biodiesel na média das três plantas analisadas foi de 7%, na região Nordeste, a economia foi de 14,2%, e na região Norte, a redução no custo final do biodiesel foi de 5,8%.
Já nas regiões Sudeste e Centro-Oeste, ainda para a soja, os preços de mercado são menos atrativos que seus custos de produção – cenário de jun/04 a jul/05 – e encarecem em 2,7% o biodiesel no Sudeste e 1,6% no Centro-Oeste.
Apesar do objetivo de se proceder a análise o mais atualizada possível, para a soja, foram feitos cálculos também utilizando a média de preços reais dos últimos cinco anos – jan/00 a jul/05. O custo mínimo (consideram-se receitas de todos os “subprodutos” dos processos industriais; sem incluir margem de comercialização e impostos de venda) na média das dos cinco anos é menos que na safra 2004/05.
Já o girassol na região Sudeste mostrou-se mais viável se adquirido no mercado local, ao preço médio de R$ 21,10/sc de 60 kg. A importância da inclusão do girassol no programa de biocombustível não pode ser vista somente pela ótica econômica, mas também no aspecto ambiental, dada a conservação do solo, bem como controle de pragas e doenças nas culturas de soja e milho.
O biodiesel a partir de mamona, cotada a preços de mercado, custou 23% a mais que se a matéria-prima fosse obtida a custos de produção agrícola (produzida pela própria indústria).
Análise de oferta de matéria-prima agrícola
Uma das grandes restrições à produção do biodiesel pode ser a garantia de abastecimento de matéria-prima nas diversas regiões pesquisadas. Somente a soja e o caroço de algodão, nas regiões analisadas, mostraram-se suficientes para abastecer o ano todo uma fábrica de 100 mil toneladas de biodiesel. Cinco plantas conjuntamente gerariam 435 milhões de litros de biodiesel, ou 435 mil metros cúbicos.
É importante acrescentar que a implantação de uma usina que processe qualquer uma das matérias-primas deve inflacionar os preços locais, daí a importância estratégia de se ter uma base de custos de produção.
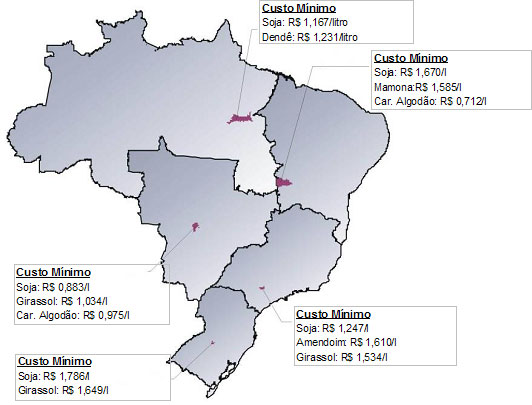
Biodiesel a partir de matéria-prima agrícola a custo de produção agrícola (com arrendamento) em planta de 40 mil t/ano - Safra 2004/05
Custo Mínimo: Considera despesas e resultados (positivos/negativos) dos subprodutos gerados nos processos industriais;
Equilibra custos e receitas da unidade industrial integrada (esmagamento + usina biodiesel).
Não considera margem de comercialização - valor final na usina (PVU)/ SEM IMPOSTOS.
Nota: Os valores acima derivam de cálculos que consideraram:
* custo agrícola com arrendamento;
* venda do álcool hidratado - portanto, sem coluna desidratadora.
Fonte: Dados da Pesquisa (Cepea)
Biodiesel a partir de matéria-prima agrícola comprada no mercado em planta de 40 mil t/ano - Safra 2004/05
Custo Mínimo: Considera despesas e resultados (positivos/negativos) dos subprodutos gerados nos processos industriais;
Equilibra custos e receitas da unidade industrial integrada (esmagamento + usina biodiesel).
Não considera margem de comercialização - valor final na usina (PVU)/ SEM IMPOSTOS.
Nota: Os valores acima derivam de cálculos que consideraram:
* custo agrícola com arrendamento;
* venda do álcool hidratado - portanto, sem coluna desidratadora.
Fonte: Dados da Pesquisa (Cepea)
Mais informações podem ser obtidas com pesquisadores do Cepea e também com profissionais da Dedini. Os contatos são:
Cepea: 19-3429-8837
Prof. Geraldo Sant’Ana de Camargo Barros – Coordenador Científico do Cepea
Ana Paula Silva - pesquisadora
Leandro Augusto Ponchio - pesquisador
Lucilio R. Alves - pesquisador
Mauro Osaki - pesquisador
Dedini S/A Indústrias de Base: 19 3403-3093
Ernesto Del Vecchio – assessor da Diretoria