 |
 |
| |
Cátia Franco, de São Paulo
Rupturas tecnológicas têm o potencial de virar mercados historicamente bem consolidados de ponta-cabeça. É exatamente isso o que vem acontecendo com a indústria global do metanol, responsável por fabricar o segundo insumo mais importante na produção do biodiesel, atrás apenas dos óleos e gorduras. Neste caso, a fonte da revolução é um novo jeito de extrair gás natural – principal matéria-prima usada na fabricação do metanol – de reservas que, de outra forma, seria impossível tocar. Isso vem mudando profundamente a configuração geográfica dos investimentos da indústria de metanol.
“É quase como tirar leite de pedra”, compara Marco Aurélio Tavares, sócio-diretor da Gas Energy, empresa de consultoria no ramo de gás natural. Tavares refere-se ao hidrofraturamento. O processo consiste em bombardear rochas muito pouco porosas com água em alta pressão, o que cria fraturas no leito rochoso e permite que o gás flua. Sem essa tecnologia, o gás preso nessas rochas era impossível de ser explorado.
Essa descoberta gerou uma produtividade “na boca do poço” – jargão usado por especialistas desse mercado – muito mais elevada do que no passado e fez com que os Estados Unidos subissem algumas boas posições no ranking das maiores potências mundiais em reservas de gás natural.
Em 2006, quando a técnica de hidrofraturamento começou a ser disseminada no país, as reservas norte-americanas de gás natural somavam 204,4 trilhões de pés cúbicos. No ano passado, elas já totalizavam quase 338,3 trilhões de pés cúbicos – aumento de 65,5% em menos de uma década. Para dar uma ideia do tamanho desse salto, na década anterior (1996 a 2005), o crescimento das reservas de gás natural nos EUA ficou abaixo dos 17%.
O ganho em termos de produtividade também foi bastante expressivo. Entre 2003 e 2012 (último ano com informação completa), a produção do insumo nos Estados Unidos aumentou pouco menos de 26% e ultrapassou a marca dos 24 bilhões de pés cúbicos extraídos. Isso representa 20,2% da produção global para aquele ano e coloca os EUA confortavelmente à frente da Rússia, país que ocupou praticamente sozinho o topo do pódio entre 1992 e 2011.
Ainda assim, os norte-americanos precisam acelerar um pouquinho mais o ritmo de produção para nivelá-la ao consumo. Dados da Energy Information Administration (EIA) – agência norte--americana de gerenciamento de informações sobre o setor de energia – mostram que, em 2013, a demanda por gás natural no país ainda era 7,2% superior ao volume de sua produção anual.
Baixo custo
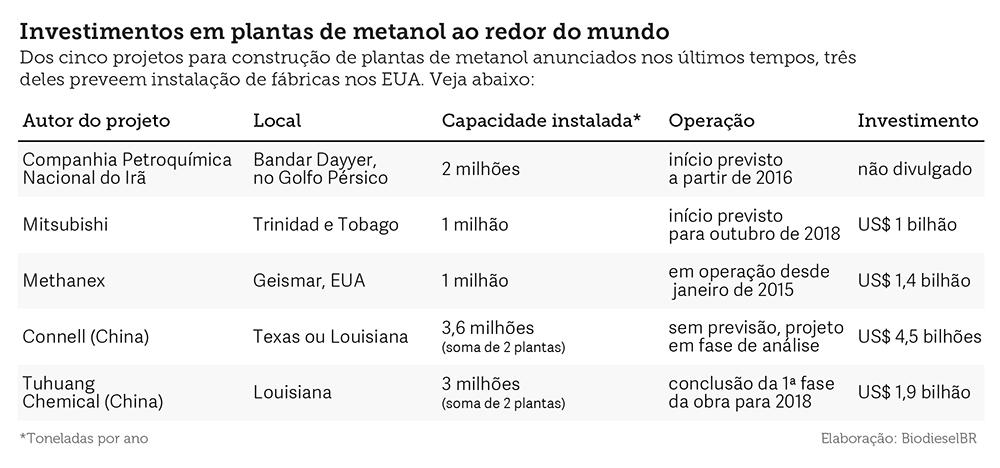
Apesar de ainda não ter atingido o grau de autossuficiência, esse salto na oferta bastou para atrair para a terra do Tio Sam investimentos de setores industriais que usam o gás natural como matéria-prima. É o caso da indústria de metanol, que segundo levantamento feito pela reportagem de BiodieselBR está instalando 10,6 milhões de toneladas em capacidade produtiva.“Por tradição, o mercado de metanol se desenvolve em regiões produtoras e exportadoras de gás onde valor dessa commodity é bastante barata”, elucida Tavares.
Mas oferecer gás natural a preços que hoje se encontram abaixo dos US$ 3 por milhão de BTU (unidade de energia usada como padrão para esse mercado) não foi sempre a realidade dos Estados Unidos. Antes da febre do hidrofraturamento, o custo dessa matéria-prima atingiu patamares bem salgados (como veremos mais adiante), a ponto de ter provocado uma debandada da indústria química do país – incluindo as fábricas de metanol que, agora, estão voltando.
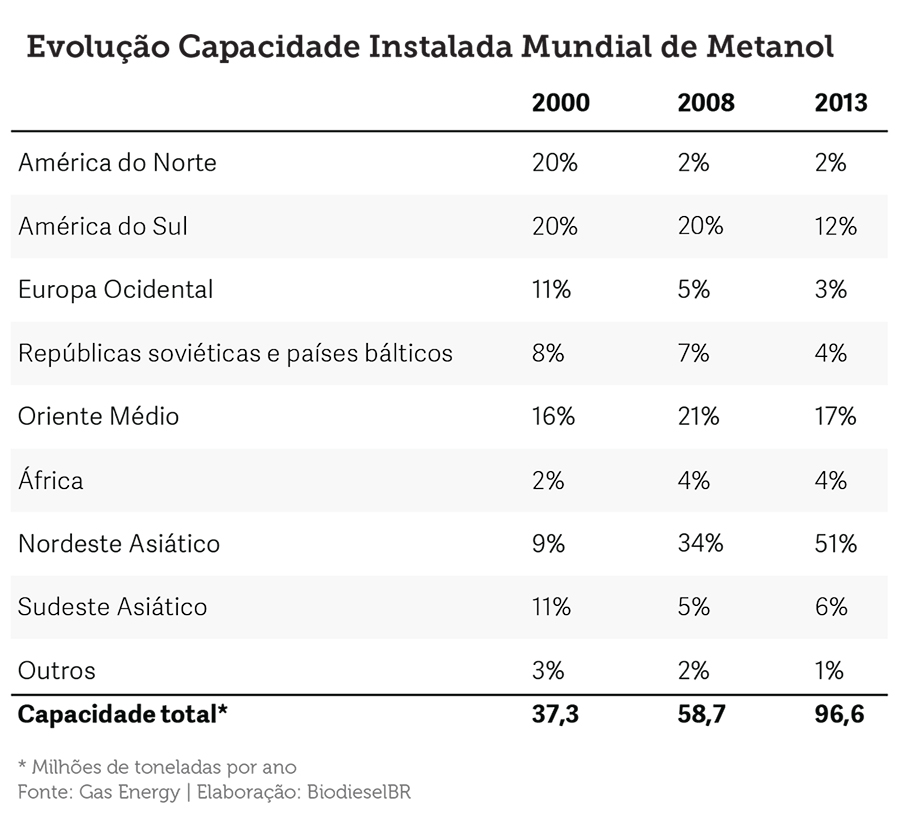
O quadro ilustra a migração, forçada, das plantas de metanol para fora dos EUA. Em 2000, a maior parte da capacidade instalada do metanol no mundo – 40% – encontrava-se nas Américas, sendo 20% na América do Norte e 20% na América do Sul. Em 2008, após a crise da indústria química norte-americana, a América do Norte ficou com apenas 2% da capacidade instalada, enquanto a América do Sul manteve intacto seu percentual.
Para agravar a situação, no final de agosto de 2005 o sul dos Estados Unidos – uma das regiões do país onde se encontram abrigadas as formações com maior volume de gás natural – foi devastado pelo furacão Katrina. O desastre fez com que o preço do gás natu-ral disparasse e batesse os US$ 15 por milhão de BTU em dezembro daquele ano. Antes disso, entre os meses de janeiro e agosto, os preços variavam na faixa entre os US$ 5,8 até US$ 7,8. No começo de 2006, os preços voltariam ao patamar pré-Katrina, mas aí o golpe de misericórdia já havia sido dado.
“Todo esse contexto favoreceu o florescimento da indústria de gás não convencional”, comenta o consultor da Gas Energy. “Antes da chegada da indústria de gás folhelho, o país tinha projetado importar quantidades enormes da matéria-prima. Chegou a construiu 40 terminais para trazer o gás de fora. Quinze deles já estavam funcionando quando a exploração das reservas não convencionais começou para valer. Toda a indústria química derivada do gás, que tinha abandonado os Estados Unidos, voltou.”
 |
 |
Nova pátria
Talvez o movimento mais simbólico desse renascimento da indústria de metanol dos Estados Unidos seja a decisão anunciada em abril de 2013 pela Methanex – maior produtora do mundo– de desativar parte de suas plantas no Chile por falta de suprimento de gás natural e transferir seus ativos para a planta que o conglomerado já estava construindo na cidade norte-americana de Geismar.O conglomerado canadense chegou a anunciar, no início deste ano, que paralisaria temporariamente a produção a partir de suas unidades chilenas. A decisão só foi revogada porque a companhia conseguiu fechar um acordo de última hora com a YPF – petrolífera estatal argentina – que garantiu a normalização temporária do suprimento de matéria-prima para a fábrica. Mas o problema de fornecimento na América do Sul acabou se agravando em função da crise prolongada na Argentina. “Com a crise da indústria de gás da Argentina – houve uma intervenção no congelamento das tarifas de gás e o mercado ficou todo desarrumado –, o país deixou de exportar gás para o Brasil e Chile e, por fim, para o Uruguai”, explica Tavares.
Desoneração
A crise na produção de metanol a partir do Chile acabou virando um problemão para o Brasil, uma vez que essa era a via mais natural e vantajosa de entrada desse insumo no país, em função de o Chile contar com tratamento tributário e alfandegário diferenciado por ser um país associado ao Mercado Comum do Sul (Mercosul).Até 2012, o Chile era, de longe, o maior fornecedor individual de metanol para o Brasil. Naquele ano, das 637,9 mil toneladas importadas pelo mercado brasileiro, 328,4 mil toneladas (51,5%) vieram de lá. No ano passado, o metanol chileno correspondeua menos de 10,6% das 851,5 mil toneladas que entraram no país. Os novos líderes do mercado são a ilha caribenha de Trinidad e Tobago (379,5 mil toneladas) e a Venezuela (217,5 mil toneladas).
Sintomaticamente, mais ou menos na mesma época em que a Methanex anunciou a realocação de parte dos ativos de suas fábricas no Chile para os Estados Unidos, a Câmara de Comércio Exterior brasileira isentou o metanol da cobrança do Imposto de Importação. Essa decisão já foi renovada diversas vezes, mais recentemente em março deste ano, com prazo de vigência de 12 meses.
BiodieselBR tentou apurar junto ao Ministério do Desenvolvimento, Indústria e Comércio (MDIC) – ao qual a Camex é vinculada – se existia alguma relação entre os fatos. Mas não obteve retorno da assessoria de imprensa do MDIC até o fechamento desta reportagem.
Embora o raciocínio mais óbvio e lógico sinalize que o principal impacto causado para o país pelo redirecionamento para os EUA dos investimentos em plantas de metanol seja o de que ficou mais caro trazer o insumo – daí a decisão da Camex de isentar o produto do imposto de importação –, Tavares, consultor da Gas Energy, esclarece: “Não é que paga mais caro. Na medida em que não se tem produção local, fica-se sujeito a flutuações de preços no mercado internacional.”
Monopólio
Tavares diz que o Brasil poderia se livrar se não totalmente, ao menos parcialmente da dependência do insumo fabricado no estrangeiro, pois condições para isso o país tem, principalmente após a descoberta do pré-sal.“Está se deixando de usar o gás natural, que a partir de agora, com o pré-sal, tem acesso à matéria- prima local, que poderia estar transformando e criando no país condições para desenvolver uma política industrial para esse segmento”, expõe.
Segundo a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), o Brasil totaliza 16 trilhões de pés cúbicos de reservas provadas de gás natural. Não se equipara a potências do segmento, mas também não se pode dizer que seja desprezível. Segundo o ranking da EIA, ocupamos o 33º lugar.
Para Tavares, um dos problemas está no monopólio do negócio de gás no país. “Praticamente só a Petrobras produz e vende [gás natural] para o mercado. Não há nenhum controle dos preços”, afirma o consultor. “Na fábrica de fertilizantes que a Petrobras está montando [em Três Lagoas, no Mato Grosso do Sul], ela colocará um preço interno de transferência que possibilitará a viabilização dessa unidade. Enquanto outra empresa que vai adquirir o gás natural para fabricar fertilizantes ou metanol tem que pagar o preço de mercado, que inviabiliza essas plantas. Não permite competitividade”, sentencia o consultor.
Ele descarta a possibilidade de, na atual conjuntura, o país receber plantas de metanol. Isso só poderia ser mudado por meio de um programa de governo de incentivo a toda a cadeia de valor.
A longo prazo
Desde 2012, as compras brasileiras do insumo no mercado externo vêm crescendo. O salto nas importações computado nesse período já totaliza 33%. E de acordo com o consultor, a perspectiva é que se elevem ainda mais. “Na medida em que se mantém o negócio monopolizado, sem uma estrutura competitiva, sem criar um plano de governo para proteger a indústria química nacional, aumenta a importação”, diz Tavares, que ressalta a importância de uma indústria química forte e consolidada, já que esta é a base para outros setores da economia.Enquanto o Brasil demora a acelerar, os Estados Unidos se preparam para avançar sobre o mercado global. É verdade que, ao menos por enquanto, esse avanço ainda é algo para o futuro – a quantidade do composto trazida dos Estados Unidos para o Brasil no ano passado foi de insignificantes 73,5 toneladas. Entretanto, num mundo globalizado, é de se esperar que os efeitos dessa realocação dos investimentos da indústria do metanol, impulsionada pela oferta barata de gás natural nos EUA, ressoem por aqui.
Por ora, o que se pode dizer com certeza é que as mudanças em andamento ainda não se mostram suficientes para colocar os norte-americanos na lista de fornecedores preferenciais de metanol para a praça brasileira.