Potencialidade da Produção de Biodiesel Utilizando Óleos Vegetais e Gorduras Residuais
RESUMONeste trabalho buscou-se analisar a potencialidade do biodiesel em escala de produção contínua, usando como matérias-primas mamona, dendê e gorduras residuais obtidas de frituras de alimentos. Foram tomados como parâmetro dados de custo de produção de implantação da planta piloto instalada na UESC. A elaboração deste estudo teve como base teórica a teoria microeconômica, especificamente a teoria da firma, adotando-se como procedimentos metodológicos a engenharia econômica, para o cálculo dos indicadores, e a econometria para estimação das regressões na determinação das taxas geométricas de crescimento. Foram determinados os custos de produção através das informações de despesas. Ao custo médio obtido foram adicionados as margens de comercialização de 10%, 15% e 20% para obtenção do preço final do biodiesel em nível de consumidor. A partir desses valores foram calculadas as receitas e lucratividade para, então, estruturar os fluxos de caixa que serviram de base para o cálculo dos indicadores econômicos. Foi verificado que para se empregar a mamona e o dendê na produção de biodiesel torna-se necessária a expansão das áreas de cultivo e a melhoria no nível de produtividade. Todos os indicadores econômicos analisados indicam viabilidade do investimento em unidades produtoras de biodiesel e potencialidade de expansão dessa nova atividade no estado da Bahia, tanto pelos aspectos de expansão agrícola dos cultivos, quanto pela disponibilidade de tecnologia para implantação de tais unidades.
PALAVRAS-CHAVES: biocombustível, lucratividade, viabilidade econômica.
INTRODUÇÃO
A energia tornou-se, no cenário atual, um fator fundamental para o desenvolvimento dos países, haja vista a dependência no emprego de tecnologias promotoras do desenvolvimento socioeconômico local. No entanto, a maior parte da energia consumida em todo o mundo, cerca de 90%, provém de fonte fóssil, sendo esta esgotável. Com isso, torna-se cada vez mais importante a pesquisa e o desenvolvimento de novas fontes alternativas de energia como forma de aumentar a oferta energética com sustentabilidade ambiental.O biodiesel, combustível com características físico-químicas semelhantes à do diesel, obtido a partir da transesterificação de óleos vegetais, in natura ou residuais, com um álcool na presença de um catalisador, é um exemplo. No Brasil, o lançamento do Programa Nacional de Produção e Uso do Biodiesel (PNPB) no final do ano de 2004, inseriu esse combustível na matriz energética nacional. Sua comercialização está amparada no marco regulatório composto por atos legais que definem percentuais de mistura do biodiesel ao diesel, sendo obrigatória a mistura de 2% de biodiesel ao diesel (B2) a partir do exercício de 2006. Também foram definidos o regime tributário – diferenciado para tipos de agricultura (familiar ou comercial), as oleaginosas prioritárias para servirem de matéria-prima e as regiões que receberão incentivos pelo cultivo de oleaginosas inseridas nesta cadeia de produção. Foi outorgado na Lei 11.097 em seu artigo 8º, à Agência Nacional de Petróleo, Gás Natural e Biocombustíveis (ANP) a responsabilidade pela regulação, contratação e fiscalização das atividades econômicas integrantes do biodiesel (BRASIL, 2005).
Além dos aspectos ambientais relacionados com a substituição do diesel derivado de petróleo, em função da emissão de poluentes e pela renovabilidade do biodiesel, esse programa também constitui-se em uma fonte geradora de emprego e renda, uma vez que prioriza o uso de matérias-primas, como mamona e dendê, advindos da agricultura familiar e das regiões Norte e Nordeste do país.
A mamoneira (Ricinus communis L) é uma espécie de oleaginosa cuja produção se dá em quase todas as zonas tropicais e subtropicais do mundo, independente da qualidade do solo. No Brasil, pode ser encontrada em diversas regiões em estado asselvajado e em cultivos sob a forma de trabalho familiar, consorciada com o cultivo de feijão e milho, sem mecanização e utilização de insumos modernos ou ainda e em escala comercial com o uso de máquinas e intensivo uso de insumos (ABOISSA, 2005).
Durante anos, o Brasil foi considerado o maior produtor mundial de mamona e exportador do seu óleo. No entanto essa posição vem sendo ocupada atualmente pela Índia, seguida da China, sendo o Brasil o terceiro produtor mundial de mamona. Do total produzido no mundo em 2004, (cerca de 1,2 milhões de toneladas), a participação desses três países foi de 62%, 19% e 11%, respectivamente (FAO, 2005). Em nível nacional, a maior produção concentra-se nos estados da Bahia, com 83% de toda produção do país no ano de 2004, Mato Grosso, com cerca de 6%, e o Ceará, com uma participação de 5% (IBGE, 2005). Segundo o IBGE (2005), em 2004 a área plantada na Bahia foi de 150 mil hectares (85% de total da área com mamona no país), distribuída, basicamente, em quatro microrregiões: Irecê (109.354 ha – 62,4%), Jacobina (17.730 ha – 10%), Senhor do Bonfim (7.090 ha – 4%) e Seabra (5.620 – 3%). No nordeste brasileiro há aproximadamente 45 milhões de hectares de terras agronomicamente aptas ao cultivo da mamona (PIRES et al., 2004). Nesse cenário, percebe-se que há disponibilidade de expansão da produção atual via fronteira agrícola. Mesmo assim, existe um déficit na produção de óleo de mamona, o que tem obrigado o país a importar o produto (FAO, 2005). No cenário atual, a produção de biodiesel a partir dessa matéria-prima, dependerá, portanto, da ampliação da área plantada para suprir essa nova demanda.
Da mamona pode-se extrair o óleo que é o principal produto industrializado. Como co-produto tem-se a torta, rica em nitrogênio, fósforo e potássio e utilizada na recuperação de solos desgastados. O óleo, obtido da semente da mamona, é o produto mais nobre e importante. De acordo com pesquisas realizadas pela EMBRAPA, a amêndoa de mamona no Brasil pode representar 70% em peso da baga e contém entre 43% e 49% de óleo. A aplicação do óleo é feita em diversos segmentos da indústria química tais como cosméticos, lubrificantes para motores de alta rotação, carburantes de motores a diesel e como fluido hidráulico em aeronaves (ABOISSA, 2005).
Diante de características como teor de óleo, utilização para produção de bens não alimentícios, precocidade da colheita, solubilidade em etanol e geração de emprego a mamona tem-se mostrado uma matéria-prima alternativa para produção de biodiesel e com potencial de competitividade.
O dendê (Elaeis guineensis L)constitui-se em outra fonte de matéria-prima para o biodiesel devido ao grande percentual de ácidos graxos obtidos a partir do processo de refino. A produção brasileira dessa palmácea equivale, atualmente, a 0,3% de toda produção mundial, que em 2004 foi de 162 milhões de toneladas (EMBRAPA, 2005; FAO, 2005).
O Brasil possui 86 mil hectares ocupados com o cultivo do dendê, sendo que a grande parte dos plantios está localizada nos estados do Pará e da Bahia. A Bahia possui uma área cultivada de cerca de 40 mil hectares localizada, principalmente, na região costeira do estado, composta pelas microrregiões de Valença - com 33.025 mil hectares, Santo Antônio de Jesus com 5.410 mil hectares, Ilhéus-Itabuna com 2.681 mil hectares e Porto Seguro com 350 hectares. O nível de produtividade da Bahia é baixo, em função da idade dos dendezais (acima de 20 anos), de grande parte ser subespontâneos e da tecnologia empregada no manejo, extração e refino, o que aumenta o teor de acidez do óleo quando comparado ao nível de produtividade do estado do Pará que, através do uso de tecnologias mais modernas no processo produtivo, tem expandido sua área de cultivo alcançando um nível de produtividade acima de 6 toneladas por hectare. Essa alta produtividade proporcionou a este estado a implantação de uma planta de produção de biodiesel em março de 2005 (EMBRAPA, 2005). Além da produção de biodiesel baseada em óleo in natura, pode-se obter biodiesel de fontes alternativas como os resíduos dos processos de frituras de alimentos, definidos como óleos e gorduras residuais (OGR).
Posto isso, para atingir as metas estabelecidas no PNPB, torna-se necessária a realização de análises econômicas como forma de identificar a potencialidade do biodiesel produzido, especificamente no estado da Bahia. Tal intento auxilia na definição de estratégias mais adequadas na tomada de decisão por parte de empresários e investidores do setor. Nesse contexto, este trabalho objetivou analisar a estrutura dos custos de produção de biodiesel, no curto prazo, para diferentes fontes de matéria-prima, construir cenários de oferta e demanda de biodiesel na Bahia e estabelecer o nível de eficiência da produção e dos custos, para os diferentes cenários.
METODOLOGIA
Para dimensionar a potencialidade de uso da mamona e do dendê como fontes de matéria-prima para o biodiesel foram coletados dados sobre produção, área plantada, área colhida, exportação e importação na literatura em centros de pesquisa e extensão. No caso da produção baseada em OGR foram utilizadas informações do trabalho elaborado por Almeida Neto et al. (2000).A partir dos dados coletados junto ao IBGE e FAO fez-se a análise de tendência por meio do cálculo da taxa geométrica de crescimento, obtida através de regressão simples, em que se analisou o nível de significância dos t, pelo teste de Student. Neste trabalho aceitou-se um nível de significância de até 10%.
Foram utilizados métodos fundamentados no orçamento da firma que consistem em determinar o quanto custa a tomada de decisão por parte da firma e os resultados financeiros se efetivada tal decisão. Foi elaborada a estrutura de custo da firma através da determinação das despesas incorridas desde a implantação até a produção, identificando os coeficientes técnicos e os níveis de preço para cada item do custo. Os custos totais da firma dividem-se em fixos – decorrentes dos gastos com fatores produtivos que independem da produção e pouco influencia na sua viabilidade, haja vista que parte desses, no longo prazo, inexistirá – e em variáveis – que são aqueles que estão diretamente associados à produção, mais precisamente aos gastos com fatores de produção.
Após a definição do custo médio do biodiesel foram agregadas margens de comercialização (mark-up) de 10%, 15% e 20% para determinação do preço do produto em nível de consumidor. De posse dessa informação determinou-se a receita e, consequentemente, a lucratividade. A partir dos níveis de custos e receitas construiu-se o fluxo de caixa, que permitiu o cálculo dos indicadores econômicos.
O fluxo de caixa é obtido por meio do fluxo monetário, que constitui a entrada e saída de capital da firma, e forma uma proposta de investimento. Sua formação só é possível se forem conhecidos todas as especificações técnicas de recursos necessários, bem como de produtos a serem produzidos.
O cálculo dos indicadores econômicos permite analisar a viabilidade de investimentos da natureza proposta neste trabalho. Neste estudo foram calculados os indicadores Valor Presente Líquido (VLP), Taxa Interna de Retorno (TIR) e a relação Benefício/Custo (B/C).
Segundo Contador (1988), o VPL “corresponde a soma algébrica dos valores do fluxo de um projeto, atualizado à taxa ou taxas adequadas de desconto.” Completa Contador (1988) afirmando que “o projeto será viável se apresentar um VPL positivo e, na escolha entre projetos alternativos, a preferência recai sobre aquele de maior VPL positivo”. A determinação desse valor é dada pela fórmula:
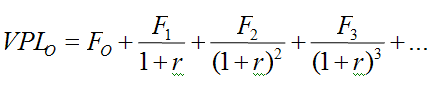
em que, F é uma série de recebimentos e desembolsos e r significa a taxa de retorno.
A TIR é o valor que iguala o VPL a zero. Dessa forma, representa a taxa de juros que nivela as receitas futuras aos custos investimento. Pode ser, portanto, matematicamente expressa da seguinte forma:
Para que um projeto seja economicamente viável a TIR deve apresentar um valor maior que a taxa de juros prevalecente ou Taxa Mínima de Atratividade (FARO, 1979). A determinação da TIR é complexa, haja vista que o método utilizado para encontrar a raiz real positiva é o de tentativas e erro. De acordo com Oliveira (1982), “a aplicação do processo de tentativa e erro para a determinação de um VLP positivo e outro negativo, corresponde as duas taxas de juros tomadas arbitrariamente. A interpolação linear desses valores fornecerá finalmente a taxa de desconto desejada, correspondente ao VPL nulo”.
O cálculo da relação B/C é resultante do quociente entre o valor presente dos benefícios e o valor presente dos custos. Essa razão deve apresentar valor maior que a unidade, o valor atual do projeto é positivo, portanto é interessante. Sendo assim, quanto maior a razão B/C mais atraente será o projeto (CONTADOR, 1988). O cálculo da relação é feito através da fórmula:
B/C = RT/CT
em que, RT representa as receitas total obtidas ao longo do período de tempo determinado e CT os custos totais para esse mesmo período.
Optou-se também pela incorporação de análises de sensibilidade, como forma de considerar o risco na tomada de decisão. Assim, a análise de sensibilidade consiste em aplicar diferentes valores para cada uma das variáveis, utilizando-se da condição ceteris paribus, ou seja, modifica-se uma variável de cada vez e supõem-se as demais variáveis como constantes. Após esses choques nas variáveis verifica-se o efeito sobre a rentabilidade do investimento proposto. Esta análise permite determinar o ponto crítico de determinadas variáveis, ou seja, o valor crítico da variável independente que modifica a decisão de aceitar ou rejeitar o projeto. Nesta análise modificou-se o preço final do produto e verificaram-se os efeitos sobre a rentabilidade do projeto através dos indicadores econômicos.
RESULTADOS E DISCUSSÃO
A partir da análise dos dados coletados junto a FAO e ao IBGE constatou-se que o Brasil é o terceiro maior produtor de mamona (11%), e ocupa a 14a posição no cenário mundial de dendê (0,3%). Percebe-se, no entanto, que a produção brasileira de mamona vem decrescendo anualmente a uma taxa de 6,18%, 1970 a 2004, diferentemente do dendê, que vem crescendo, 1970 a 2003, a uma taxa de 10,4% a.a. Para determinação das despesas com instalação e funcionamento da planta foi feito um levantamento de preços, no qual o investimento inicial efetuado foi estimado em R$ 152.303,80, aplicados em: terreno, obras de terraplanagem, equipamentos do processo, equipamentos auxiliares, móveis do escritório, montagem e instalações.O cálculo dos custos de produção desconsiderou os impostos devido à isenção dada pelo Governo Federal através do Programa Nacional de Produção e Uso do biodiesel. Sendo assim, o custo total de produção foi de R$ 622.587,56 para a mamona, R$ 650.836,04 para o dendê e R$ 458.644,04 para os OGR. O maior percentual dos custos totais, contudo, corresponde aos custos variáveis que estão diretamente atrelados a matéria prima utilizada (Figura 1).

Figura 1- Distribuição dos custos de produção do biodiesel, para cada matéria-prima, em variável e fixo, 2005.
Fonte: dados da pesquisa.
O custo médio obtido para produção de biodiesel de OGR, mamona e dendê foi de R$ 1,05/L, R$ 1,43/L e R$ 1,49/L, respectivamente (Tabela 2). Os preços em nível de consumidor correspondem a R$ 1,57/L (mamona), R$ 1,64/L (dendê) e R$ 1,16/L (OGR), para biodiesel puro (B100). Para o B2, (mistura de 98% de diesel e 2% de biodiesel), esses preços foram: R$ 1,67/L para mamona e dendê, e R$ 1,66/L para o OGR. Como o diesel comercializado na cidade de Itabuna em julho de 2005 atingiu o preço médio de R$ 1,67/L (ANP, 2005), pode-se observar que em termos de preço o B2 é competitivo.
Essas informações serviram de base para o cálculo das receitas e lucratividades. A partir dos níveis de custos e receitas calculados, construiu-se o fluxo de caixa. Considerando os níveis de mark-up (10%, 15% e 20%), os fluxos de caixa estimados ao final de 15 anos de investimento estão dispostos na Tabela 2.
Tabela 2 – Fluxos de caixa (R$) estimados em 2005
|
Mark-up |
OGR |
Mamona |
Dendê |
|
10% |
569.384,59 |
1.290.760,49 |
1.150.773,75 |
|
15% |
839.984,54 |
1.751.475,28 |
1.632.392,38 |
|
20% |
1.248.177,71 |
2.212.190,10 |
2.114.011,02 |
A partir do fluxo de caixa foram calculados os indicadores econômicos, conforme apresentados na Tabela 4.
|
Matéria-Prima |
Mark-up |
VPL (R$) |
TIR (%) |
B/C (R$) |
|
OGR |
10% |
456.564,02 |
36 |
1,11 |
|
15% |
589.962,58 |
52 |
1,16 |
|
|
20% |
723.361,14 |
67 |
1,21 |
|
|
Mamona |
10% |
722.580,84 |
60 |
1,17 |
|
15% |
903.663,08 |
79 |
1,22 |
|
|
20% |
1.084.745,34 |
96 |
1,27 |
|
|
Dendê |
10% |
689.938,46 |
65 |
1,14 |
|
15% |
879,236,88 |
86 |
1,19 |
|
|
20% |
1.068.535,31 |
106 |
1,24 |
Fonte: dados da pesquisa.
Observa-se nos valores obtidos que há viabilidade econômico-financeira no investimento em mini-usinas produtoras de biodiesel, uma vez que todos os indicadores econômicos avaliados mostram tal viabilidade. O VPL foi positivo para todas as matérias-primas analisadas. Quanto à TIR, para um mark-up de 10%, as taxas de retorno para produzir biodiesel empregando OGR (36%), mamona (60%) e dendê (65%) são superiores a taxa de atratividade de 14,5%, que foi utilizada como parâmetro de comparação. A relação B/C mostra-se superior à unidade, independentemente do tipo de matéria-prima, indicando assim que os retornos são superiores aos custos. De maneira geral, percebe-se que a mamona pode ser considerada uma matéria-prima preferencial na tomada de decisão por apresentar maior VPL positivo e um retorno superior a 17% em relação aos custos, quando considerada uma margem de comercialização de 10%.
CONCLUSÕES
Verifica-se que para se empregar a mamona e o dendê na produção de biodiesel torna-se necessária a expansão das áreas de cultivo e melhoria no nível de produtividade. No caso do OGR o problema situa-se na logística de coleta e quantidade gerada tanto em pequenas cidades quanto em regiões metropolitanas, o que inviabiliza plantas de produção exclusivamente com esta matéria-prima.Observa-se que o preço do B2 é competitivo, mesmo nas condições atuais do mercado. Assim, o impacto da inserção do biodiesel na matriz energética do país deve-se fazer sentir muito mais nos aspectos relativos à geração de novos postos de emprego, na renda regional e, conseqüentemente, no processo de desenvolvimento das economias locais.
De acordo com os indicadores calculados, existe viabilidade econômico-financeira para implantação de unidades produtoras de biodiesel, no estado da Bahia e este se apresenta como uma região potencial, tanto pelas condições para expansão das culturas, quanto para a instalação de unidades produtoras.
Autores
Geovânia Silva de Sousa1, Mônica de Moura Pires2, Jaênes Miranda Alves3 e Cezar Menezes Almeida41 - Graduanda em Economia, bolsista PIBIC/CNPq/UESC, gsilvadsousa@yahoo.com.br;
2 - DS Economia Rural, Profª. Adjunta DCEC/UESC, mpires@uesc.br;
3 - DS Economia Aplicada, Prof. Adjunto DCET/UESC, jaenes@uesc.br;
4 - Economista, Mestrando em Desenvolvimento Regional e Meio Ambiente - PRODEMA/UESC, bolsista FAPESB, cezaralmeida@gmail.com.
REFERÊNCIAS
ABOISSA óleos vegetais. ABOISSA, 2005. Disponível em: <http://www.aboissa.com.br /mamona/index.htm>. Acesso em: 01 mar. 2005.ALMEIDA NETO, J. A. de; NASCIMENTO, J. C. do; SAMPAIO, L. A. G.; CHIAPETTI, J.; GRAMACHO, R. S.; SOUZA, C. N.; ROCHA, V. A. Projeto Biocombustível: processamento de óleos e gorduras vegetais in natura e residuais em combustível tipo diesel. In: Encontro de Energia no Meio Rural, 3., 2000, Campinas. Anais... Campinas: UNICAMP, 2000. 1 CD-ROM.
FAO - Food and Agriculture Organization of the United Nations. FAOSTAT, 2005. Disponível em: <http://faostat.fao.org/faostat/collections>. Acesso em: 01 jun. 2005.
IBGE – Instituto Brasileiro de Geografia e Estatística. IBGE, 2005. Disponível em: <http://www.ibge.gov.br/bda/acervo2.aps>. Acesso em: 02 jan. 2005.
ANP – Agência Nacional de Petróleo. ANP, 2005. Disponível em: <http://www.anp.gov.br>. Acesso em: 19 nov. 2005.
MCT – Ministério da Ciência e Tecnologia. Relatório das emissões de carbono derivadas do sistema energético: abordagem top-down. MCT, Brasília, 2003. Disponível em: <http://www.mct.gov.br/clima/comunic_old/tdown.htm>. Acesso em: 01 nov. 2003.
CONTADOR, C. R. Avaliação Social de Projetos. 2a ed. São Paulo: Atlas, 1988.
FARO, C. de. Elementos de Engenharia Econômica. 3a ed. São Paulo: Atlas, 1979.
FERGUSON, C. E. Microeconomia. Rio de Janeiro: Florense Universitária, 2ª ed. 1978.
NORONHA, J. F. Projetos Agropecuários: administração financeira, orçamento e viabilidade econômica. 2a ed. São Paulo: Atlas, 1987.
OLIVEIRA, J. A. N. Engenharia Econômica: uma abordagem às decisões de investimento. São Paulo: MsGraw-Hill do Brasil, 1982.
PIRES, M. de M. et al. Biodiesel de Mamona: Uma avaliação econômica. In: Congresso Brasileiro de Mamona, 1., 2004, Campina Grande. Anais... Campina Grande: Embrapa, 2004. 1 CD-ROM.
PIRES, M. de M. et al. Analise Econômica da Produção de Biodiesel a partir de diferentes matérias-primas. In: Congresso Brasileiro de plantas oleaginosas, óleos, gorduras e Biodiesel, 2., 2005, Varginha. Anais... Varginha: UFLAN, 2005. 1 CD-ROM.
FONTE FINACIADORA: PIBIC/CNPq/UESC