 |
 |
|
Rosiane Correia de Freitas, de Curitiba
A vida nos prega peças. Às vezes queremos muito algo, mas, quando conseguimos, descobrimos que as coisas não eram bem como havíamos pintado em nossa cabeça. Isso porque o desejo leva à idealização – aquela capacidade da mente humana de concentrar-se nos pontos positivos enquanto, convenientemente, esquece os possíveis problemas – de forma que, quando a realidade se apresenta, nos sentimos como se tivessem nos enganado. Geralmente, o único problema é um vago sentimento de frustração. Contudo, quando um setor empresarial inteiro cai nessa armadilha mental o resultado pode ser um belo prejuízo. Pois parece que foi exatamente o que aconteceu com algumas das usinas de biodiesel gaúchas mais importantes.
A indústria brasileira de biodiesel tem muitos desejos. Um deles se tornou quase integralmente realidade em maio de 2012: a negociação entre usinas e distribuidoras tornou-se praticamente direta. O novo modelo de leilões diminuiu a interferência da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) e da Petrobras no processo ao incluir as distribuidoras no certame. De lá para cá, sete leilões foram realizados e a indústria descobriu que o novo modelo, embora muito esperado, também tinha sua cota de problemas.
Entre os que mais se surpreenderam com as dificuldades estão as usinas do Rio Grande do Sul. Em termos de produção, o estado é campeão absoluto no setor. Nos sete primeiros meses do ano o estado produziu um total de 498,6 milhões de litros, 48% a mais que os 337 milhões de litros do estado de Goiás, que ficou com a vice-liderança. Também é nos Pampas que, muito em breve, vaise encontrar instalada a maior parte da capacidade de produção do país. Suas oito usinas em atividade são capazes de fabricar 1,86 bilhão de litros, e há mais duas a caminho – a Camera de Estrela e a 3Tentos – que devem acrescentar outros 414 milhões de litros à conta. Com isso, o Rio Grande do Sul deverá finalmente tomar a liderança do Mato Grosso, cuja capacidade vem se mantendo estável em 1,92 bilhão de litros.
O investimento gaúcho no setor foi essencial para o desenvolvimento do programa de biodiesel nos últimos anos. No entanto, com a mudança na lógica dos leilões em meados de 2012, aumentou o poder de decisão das distribuidoras e o peso da questão logística na opção de compra. Isso tem se mostrado ruim para boa parte das fábricas do Rio Grande do Sul.
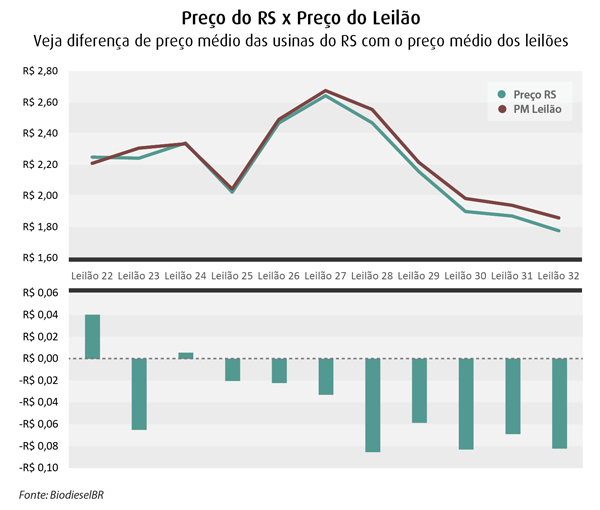
Os números mostram a dimensão do problema. Antes do novo modelo de leilões, o preço pago pelo biodiesel das usinas gaúchas ficava próximo do preço médio do leilão. Do Leilão 22 até o 25 (os quatro últimos antes da nova sistemática), elas receberam apenas um centavo a menos que o preço médio. Já do Leilão 26 até o 32, a diferença se ampliou para 6 centavos a menos que a média geral [veja gráfico].
Mas essa diferença maior no preço não acontece apenas em razão da mudança na sistemática dos leilões. Ela também se deve à crescente capacidade de oferta no estado. A capacidade bimestral de produção saltou de 227 milhões no 25º Leilão para 310,6 milhões no 32º certame. E com a chegada das novas usinas, os gaúchos poderão produzir 379,6 milhões de litros.
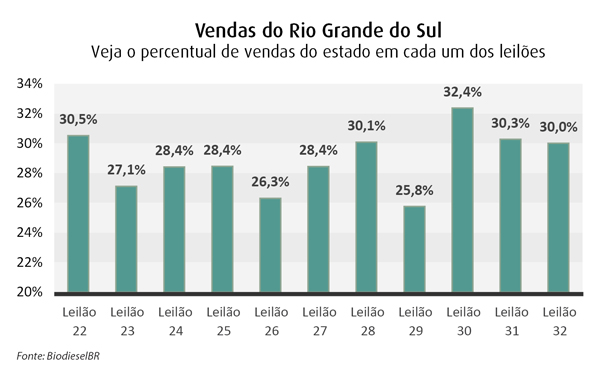
Todo esse crescimento não vem sendo acompanhado pela demanda. Analisando as compras das distribuidoras nacionais, é possível perceber que, em média, elas adquirem cerca de 30% de todo o biodiesel que precisam de fornecedores gaúchos – nos últimos leilões esse percentual tem ficado em torno de 155 milhões de litros.
Com a demanda crescendo organicamente e a oferta em plena expansão, o resultado óbvio é a queda na ocupação entre asplantas gaúchas. No 22º Leilão, o Rio Grande do Sul vendeu 63% de sua capacidade autorizada. Esse número caiu para 51% no 32º Leilão, e se as novas usinas já estivessem funcionando a ocupação seria de apenas 41%.
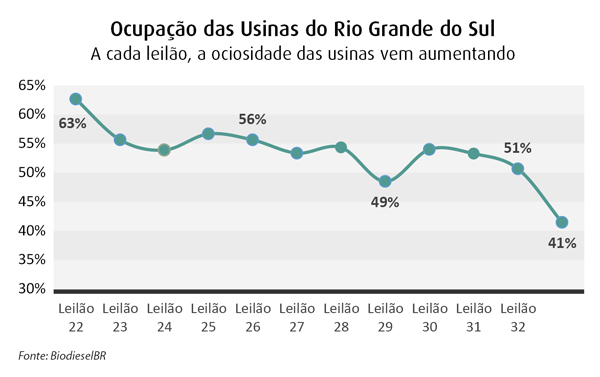
Essa baixa ocupação é ainda mais preocupante quando analisamos o valor das vendas das usinas. Nos últimos seis leilões, os preços médios pagos pelo biodiesel das usinas do Rio Grande do Sul têm ficado sempre entre os dois mais baixos. Isso mostra que não é por causa do preço que as usinas deixam de vender. A verdade é que o mercado do Sul do país está saturado.
Oferta e demanda
O problema é matemático. Segundo dados da ANP, o Rio Grande do Sul consome cerca de 562 milhões de litros de diesel por bimestre, o que significa um mercado potencial de 28 milhões de litros de biodiesel. As usinas gaúchas, porém, podem ofertar até 310 milhões litros por leilão, mais de dez vezes o mercado potencial.Mesmo se considerarmos o mercado de toda a região Sul a coisa não melhora muito. Os dados da agência reguladora apontam para um consumo bimestral de até 90,7 milhões de litros de biodiesel, bem menos que a oferta gaúcha. Isso sem levar em conta que Santa Catarina e Paraná acrescentam outros 96,8 milhões de litros à conta.
O Sul é o segundo maior mercado consumidor de biodiesel no Brasil, atrás do Sudeste, que absorve 215 milhões litros por bimestre. O terceiro mercado é o Nordeste, que compra 79 milhões litros do produto. O problema, nesse caso, é que para vender para o Nordeste o Rio Grande do Sul enfrenta a concorrência cerrada do Mato Grosso, que também pode ofertar muito biodiesel nos leilões.
Nesse cenário, os gaúchos têm que competir por uma fatia do mercado do Sudeste com as usinas do Paraná, do Mato Grosso do Sul e de Goiás, que na maioria dos casos têm um custo logístico menor. E a oferta é tão grande, que mesmo que as usinas do Rio Grande do Sul ficassem com todo o mercado das regiões Sul e Sudeste, ainda sobraria biodiesel para ser vendido para outras regiões.
Sem espaço para todos
Nesse cenário altamente competitivo e sem espaço para todos, alguém sempre sai perdendo. Entre as oito usinas gaúchas que participam dos leilões da ANP, a situação de uma em particular chama a atenção.A Granol é uma empresa já tradicional do mercado de biodiesel brasileiro e sua unidade de Cachoeira do Sul está em atividade desde 2007. A política de preços da usina entre os Leilões 22 e 25resultou em vendas de volumes da ordem de 26 milhões de litros. Nos leilões com a nova sistemática, a média de vendas caiu para 13,8 milhões de litros – pouco mais da metade. Para facilitar a comparação, o volume foi bimestralizado, já que os leilões eram trimestrais e agora passaram a ser bimestrais.
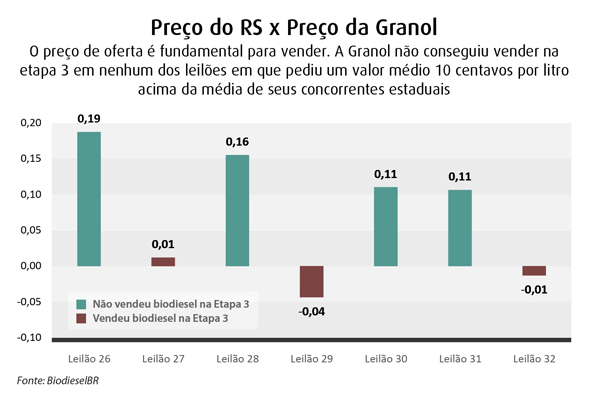
A razão para vendas tão menores da Granol foi sua estratégia de preços. Apesar de ser uma empresa tradicional do setor de soja e biodiesel, seus preços se mostraram muito mais conservadores que os dos concorrentes. Os valores pedidos pela unidade gaúcha da Granol na etapa 3, onde é comercializado mais de 80% do volume total do leilão, têm ficado consistentemente acima da média do estado. Em quatro dos últimos sete leilões o preço ficou mais de dez centavos por litro acima da média estadual.
Nesses quatro casos, a empresa não vendeu nenhuma gota de biodiesel na etapa 3, por isso teve que reduzir fortemente seus preços para conseguir vender na etapa 5.
Mais recentemente, a empresa parece ter ajustado sua estratégia. No Leilão 32, a Granol de Cachoeira do Sul colocou suas ofertas a preços compatíveis com os de seus concorrentes diretos e conseguiu vender 21 milhões de litros. Em compensação, foi a vez da BSBios de Passo Fundo vender muito pouco: apenas 312 mil litros de biodiesel, cerca de 1,2% da capacidade da usina.
Em silêncio
Dada a situação, não é surpresa descobrir que as usinas gaúchas não se sentem dispostas a comentar o assunto. BiodieselBR solicitou entrevistas com representantes de todas as empresas, inclusive da Bocchi, da Biofuga e da 3Tentos, que estão entrando no mercado agora e portanto já entraram sob as novas regras. Apenas Paulo José Fuga, gerente da unidade de biodiesel da Biofuga, concordou em conversar sobre o assunto. A usina instalada em Camargo (RS) tem capacidade de produzir 108 milhões de litros por ano.Para Fuga, o preço negociado no leilão não está “condizendo com o custo”, e a solução para a indústria passa necessariamente pelo aumento da mistura. A usina já negociou 6 milhões de litros no Leilão 31 e outros 3,7 milhões de litros no Leilão 32. “O estado tem muitas usinas. Não tem muita alternativa a não ser aumentar a mistura. Não tem escapatória”, defende, já antevendo uma negociação acirrada no 33º Leilão (que ainda não havia acontecido na ocasião do fechamento deste texto).
A estratégia da Biofuga, explica o empresário, é trabalhar com os diferentes negócios da empresa. Além da usina de biodiesel, o grupo é dono da Fuga Couros e possui outros empreendimentos como a comercialização de sebo bovino. Se o preço do biodiesel não for viável ou a usina não conseguir negociar combustível no leilão, o sebo pode ser vendido para outros clientes. “Os outros negócios equilibram [as contas]. Nós investimos no biodiesel para agregar valor ao sebo bovino. Mas se não tem [venda], se não fecharmos os valores, vamos ter que reduzir a produção e vender [o sebo] para a concorrência. Eu não gostaria que isso acontecesse porque temos funcionários específicos para a unidade [de combustível]”, relata.
A desconfortável situação das usinas do Rio Grande do Sul não parece ser temporária. Um aumento de mistura diminuiria a ociosidade, mas teria que ser um bom aumento. Se o governo instaurasse o B7 no próximo ano, a ocupação ainda ficaria abaixo de 60%.
Está claro que não há espaço para todas. Para uma usina participar do mercado, outra tem que deixar de vender. A guerra de preços nessa demanda confinada dos leilões faz com que boas usinas tenham dificuldades em vender biodiesel, e as que conseguem recebem margens muito pequenas. Resta saber quem está fazendo o melhor negócio, se as que estão vendendo ou as que estão ficando de fora.