Na edição mais recente do Boletim dos Combustíveis Renováveis, o MME analisa a evolução dos leilões de biodiesel realizados desde junho de 2012.
BiodieselBR.com ··4 min de leitura
Texto
Na edição mais recente do Boletim Mensal dos Combustíveis Renováveis, o Ministério de Minas e Energia (MME) analisa a evolução dos resultados dos leilões de biodiesel realizados desde junho de 2012.
O período observado pelo MME vai dos leilões 26 até o 34 – acompanhando todo o período desde a reengenharia do sistema de comercialização de biodiesel realizada em maio de 2012. As mudanças introduzidas pelas Portarias MME 276/2012 e 476/2012 permitiram que as distribuidoras passassem a adquirir biodiesel das usinas que quisessem – antes a Petrobras dividia o mercado por regiões o que limitava as opções de cada comprador.
Essa mudança permitiu passar a incluir outras considerações – como logística e qualidade – entre os fatores levados em conta para a decisão de compra das distribuidoras. No modelo anterior a competição se dava inteiramente em função dos preços do produto.
Os dados compilados pelo ministério permitem acompanhar a evolução do mercado em diversos aspectos.
Na edição mais recente do Boletim Mensal dos Combustíveis Renováveis, o Ministério de Minas e Energia (MME) analisa a evolução dos resultados dos leilões de biodiesel realizados desde junho de 2012.
O período observado pelo MME vai dos leilões 26 até o 34 – acompanhando todo o período desde a reengenharia do sistema de comercialização de biodiesel realizada em maio de 2012. As mudanças introduzidas pelas Portarias MME 276/2012 e 476/2012 permitiram que as distribuidoras passassem a adquirir biodiesel das usinas que quisessem – antes a Petrobras dividia o mercado por regiões o que limitava as opções de cada comprador.
Essa mudança permitiu passar a incluir outras considerações – como logística e qualidade – entre os fatores levados em conta para a decisão de compra das distribuidoras. No modelo anterior a competição se dava inteiramente em função dos preços do produto.
Os dados compilados pelo ministério permitem acompanhar a evolução do mercado em diversos aspectos.
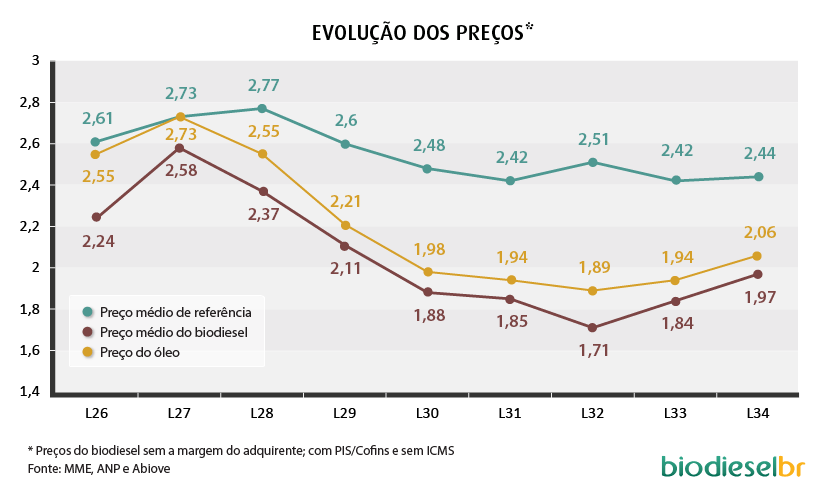
Preços mais baixos Um dos dados da série [veja gráfico] é o da evolução dos preços que mostra uma queda significativa no preço médio do litro de biodiesel negociado nos leilões.
Parte da responsabilidade nessa queda está nas cotações do óleo de soja. O litro do óleo que, na máxima, chegou a custar R$ 2,58 no período de vigência do Leilão 27 recuou 33,7% até a mínima de R$ 1,71 durante o L32. De lá para cá os preços se recuperam um pouco até chegarem a R$ 1,97 no 34º Leilão.
Mas o principal fator para essa queda é a notável redução margem entre médio do litro de biodiesel e o de sua principal matéria-prima – a diferença que, no Leilão 26, chegou a ser de R$ 0,31 encerrou o período em R$ 0,09. Mais do que isso, os valores descolaram dos preços máximos de referência definidos pela ANP para se aproximarem do custo real da matéria-prima o que parece indicar a consolidação de um novo patamar de competitividade – e preços – para todo o setor.
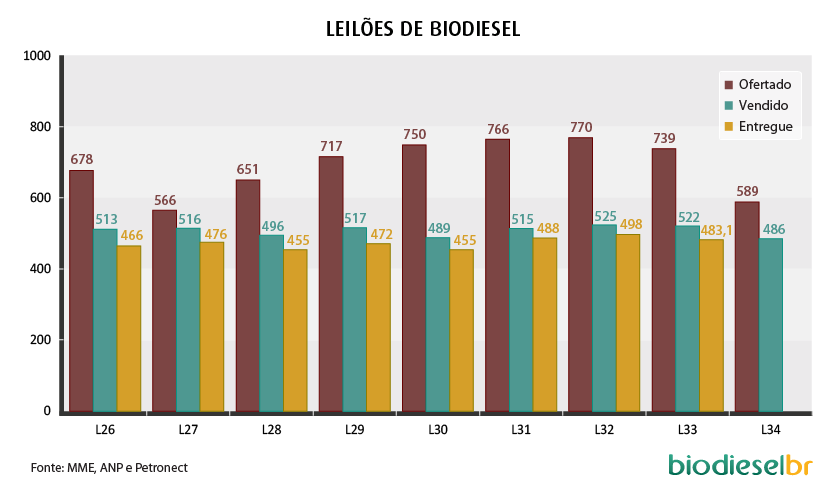
Ofertas Nem tão positiva é a retração na oferta das usinas registradas nos últimos dois certames. Depois de atingir um pico de 770 milhões de litros no L32, as usinas diminuíram para 739 milhões de litros no L33 e, finalmente, para 589 milhões de litros no L34.
Essa não chega a ser a pior oferta das usinas num dos leilões do período. No L27, a oferta foi de 566 milhões de litros – embora os leilões só tenham se tornar bimestrais a partir do L28, o MME adaptou os dados para poder compará-los.
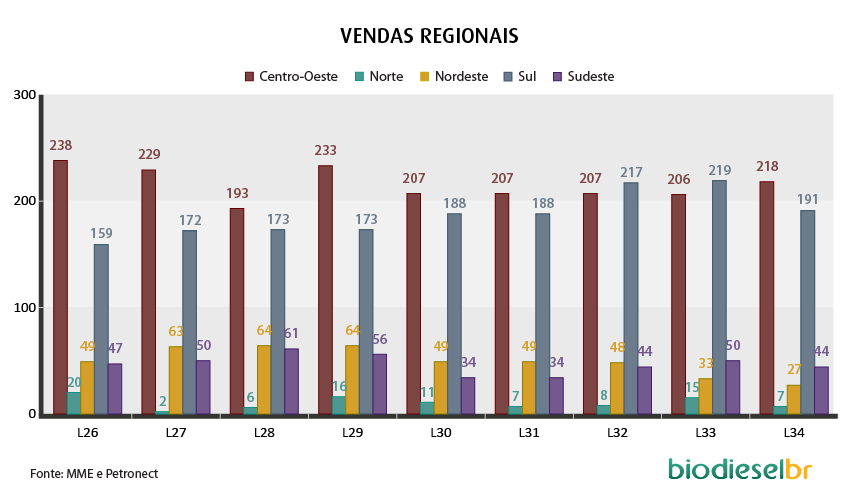
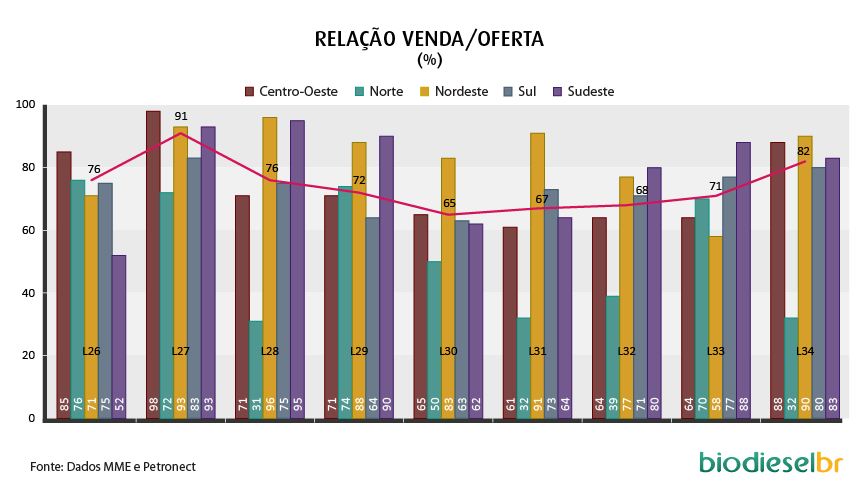
Regionais Outra mudança importante do mercado é a aproximação nas vendas das regiões Centro-Oeste e Sul.
Antes líderes incontestes do mercado, as usinas do Centro-Oeste vêm perdendo continuamente sua margem de liderança a média em que o Sul avança leilão após leilão. Entre os leilões 31 e 33, o Sul chegou a assumir o primeiro lugar no mercado até ser novamente ultrapassado pela usinas do Centro-Oeste no certame mais recente.
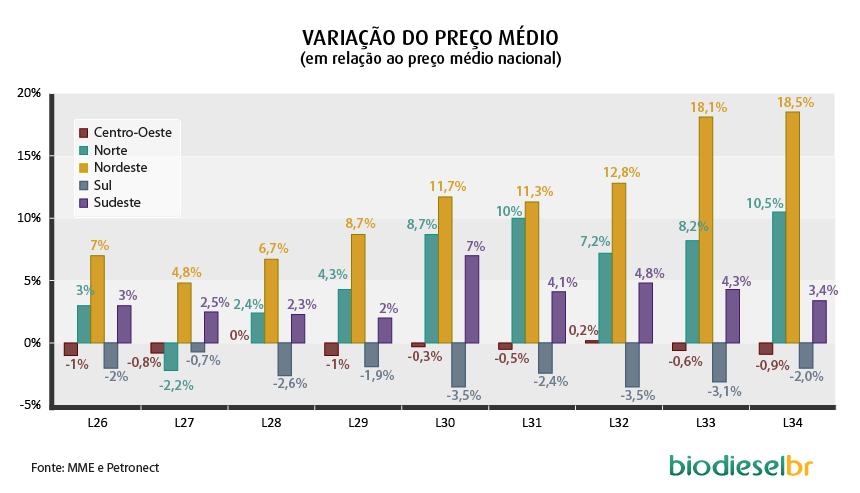
As usinas do Nordeste também estão ganhando mais do que as das outras regiões. No L27, o preço por litro das usinas do NE ficaram 4,8% mais altos do que a média nacional. Essa vantagem cresceu até ficar em 18,5% no L34.