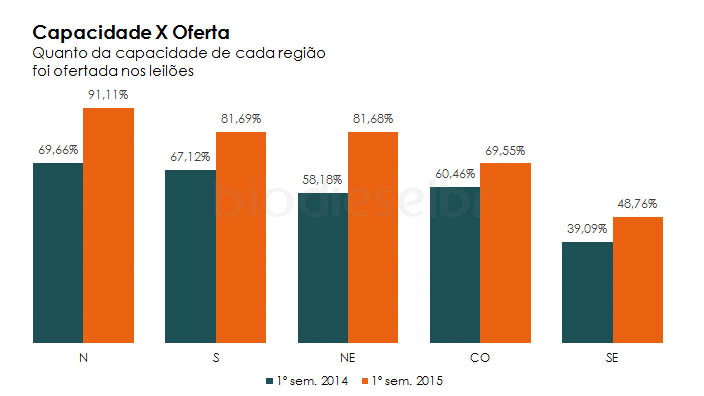Um comparativo dos leilões primeiro semestre de 2015 com o mesmo período de 2014 mostra o impacto que o B7 teve dentro do setor.
BiodieselBR.com ··13 min de leitura
Texto
Na semana passada aconteceu o leilão que comprou biodiesel para o 3º bimestre de 2015. Estão, assim, encerradas as compras regulares de biodiesel para o primeiro semestre do ano e, como este é o primeiro semestre do primeiro ano do B7, temos a oportunidade de fazer uma comparação com aquele que foi o último semestre do B5 no país – o primeiro semestre de 2014.
Comparando o primeiro semestre de 2015 com o mesmo período de 2014 poderemos ver o impacto que o B7 teve dentro do setor. É possível ver quais usinas, estados e regiões aproveitaram melhor a oportunidade.
Nos próximos parágrafos apresentamos um comparativo dos últimos três leilões do B5 com os últimos três do B7. São vários indicadores descritos e apresentados em 16 gráficos que copilam dados desses seis leilões.
Na semana passada aconteceu o leilão que comprou biodiesel para o 3º bimestre de 2015. Estão, assim, encerradas as compras regulares de biodiesel para o primeiro semestre do ano e, como este é o primeiro semestre do primeiro ano do B7, temos a oportunidade de fazer uma comparação com aquele que foi o último semestre do B5 no país – o primeiro semestre de 2014.
Comparando o primeiro semestre de 2015 com o mesmo período de 2014 poderemos ver o impacto que o B7 teve dentro do setor. É possível ver quais usinas, estados e regiões aproveitaram melhor a oportunidade.
Nos próximos parágrafos apresentamos um comparativo dos últimos três leilões do B5 com os últimos três do B7. São vários indicadores descritos e apresentados em 16 gráficos que copilam dados desses seis leilões.
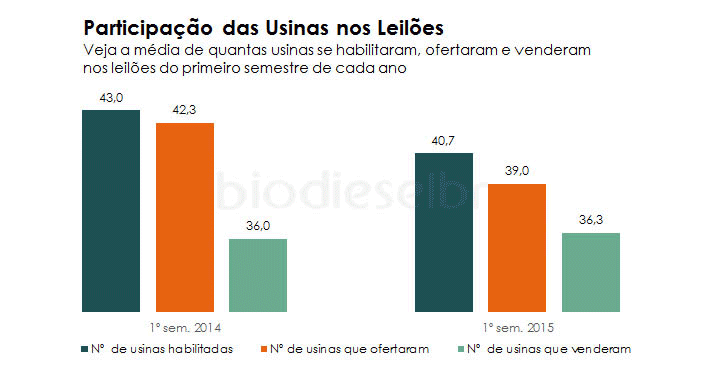
O tamanho do mercado A chegada do B7 veio tarde para algumas usinas. Essa é a explicação mais óbvia para o número menor de unidades produtivas que se habilitaram para participar nos leilões de 2015. Este ano a média de usinas habilitadas em cada um dos 3 leilões realizados até agora foi de 40,7 usinas contra 43 usinas no ano anterior.
Contudo nem todas as usinas que se habilitaram para os leilões fizeram ofertas. Se considerarmos somente as usinas que ofertaram nos leilões, a diferença fica ainda maior. Até agora, a média de 2015 foi de 39 usinas ofertando em cada leilão contra 42,3 em 2014.
Esse número menor de usinas não refletiu, necessariamente, em um número menor de empresas que efetivamente conseguiram vender biodiesel. Tanto com no B7 como no B5 a média de usinas vitoriosas permaneceu praticamente inalterada. Uma média de 36 usinas em 2014 contra 36,3 usinas em 2015. A provável razão para essa constância no número de vendedores somada a uma grande variação no número de ofertantes, é que parte das usinas que participaram dos últimos leilões do B5 já não eram mais competitivas. Apesar de se habilitarem e ofertarem, elas não tinham mais condições reais de concorrer com as usinas que hoje estão no mercado. Mesmo a vinda do B7 não foi suficiente para manter essas usinas ativas.
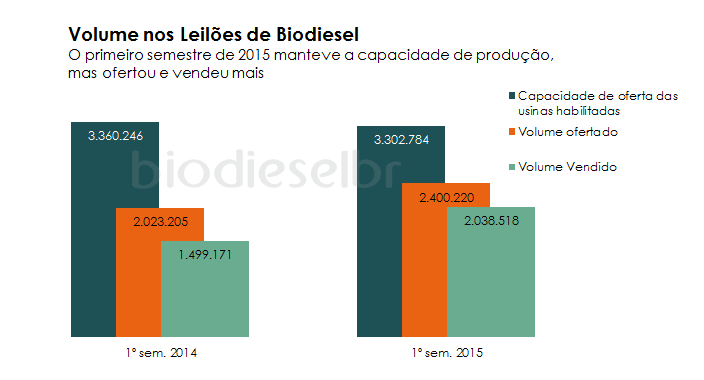
Apesar do número reduzido de usinas participando, os leilões não tiveram seu volume reduzido. A capacidade habilitada – a somatória das capacidades das usinas que se habilitaram nos leilões do semestre – sofreu uma redução de 1,7%, caindo de 3,36 bilhões de litros para 3,3 bilhões. Já o volume ofertado cresceu 18,6%.
No primeiro semestre de 2014 foram 2,02 bilhões de litros ofertados, enquanto no mesmo período de 2015 foram 2,4 bilhões de litros.
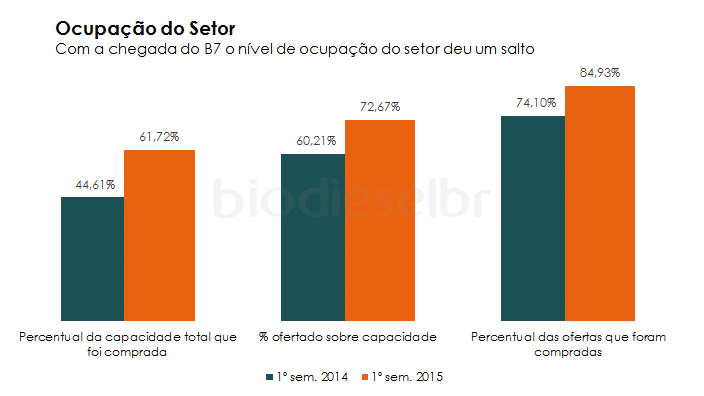
Esse efetivo aumento na oferta não foi suficiente para acompanhar o avanço na demanda, que saltou de 1,5 bilhão de litros em no 1º semestre de 2014 para 2,03 bilhões no período equivalente de 2015. Ainda há sobra, mas a folga ficou menor. Esse salto de 36% na demanda contra um crescimento na oferta de apenas 18,6% tem como consequência direta o aumento na ocupação da indústria. No 1º semestre do ano passado, as distribuidoras compraram 74,1% de todo o biodiesel ofertado. Esse percentual subiu para 84,9% nos seis primeiros meses de 2015.
Se for considerado como capacidade real do setor só o biodiesel que é realmente ofertado, o setor de biodiesel do Brasil está com um percentual de ocupação muito bom.
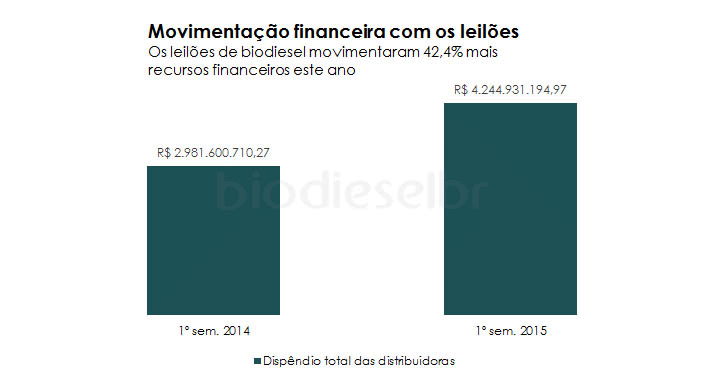
Mesmo considerando ocupação da capacidade de produção autorizada pela ANP, vemos um crescimento expressivo. Na primeira metade de 2014 as vendas nos leilões ocupavam 44,61% da capacidade nominal das usinas habilidtadas. Em 2015 esse percentual subiu 17,1 pontos percentuais, indo para 61,72%. Um setor mais rico A aquisição de mais biodiesel tem um impacto óbvio no faturamento das usinas. Os leilões de biodiesel movimentaram, em 2015, R$ 4,24 bilhões. Esse montante representa um crescimento de 42,4% sobre os R$ 2,98 bilhões transacionados no 1º semestre de 2014.
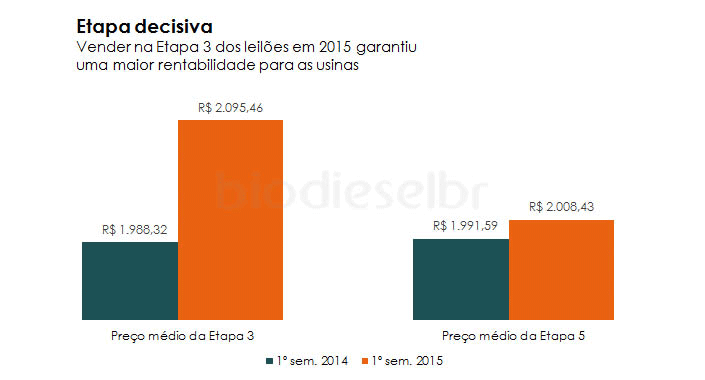
Quem recebeu menos pelo serviço prestado foi a Petrobras. Até o 4º bimestre de 2014 ela cobrava R$ 30 por metro cubico negociado nos leilões, mas, desde então, passou a cobrar R$ 20. Com essa mudança o faturamento caiu de R$ 44,97 milhões para R$ 40,77 milhões. O preço médio do biodiesel também está mais alto em 2015. Considerando a margem da Petrobras, o preço do biodiesel saltou de R$ 1.988,83 para R$ 2.082,36 por m³ este ano. Esse novo preço tem como principal fator a aproximação entre oferta e demanda. O 1º semestre de 2014 foi um dos piores para as usinas de biodiesel no quesito rentabilidade.
Como explicado acima, a ociosidade era alta e as usinas estavam indo ao limite mínimo de preços para conseguir vender biodiesel. Mesmo com a maior demanda a competição entre as usinas se estabilizou em níveis saudáveis do ponto de vista do consumidor, mas não a ponto de impedir a continuidade da maioria das empresas no negócio.
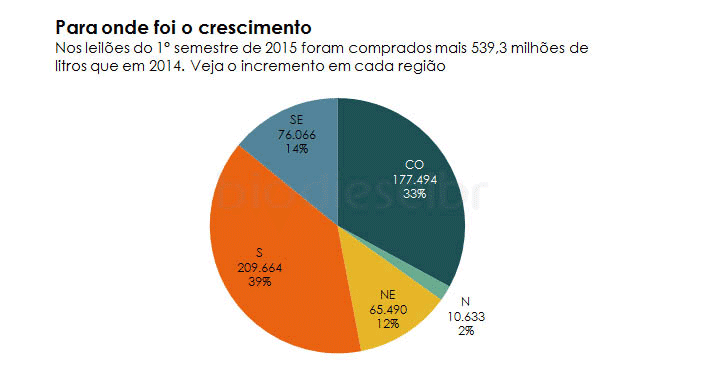
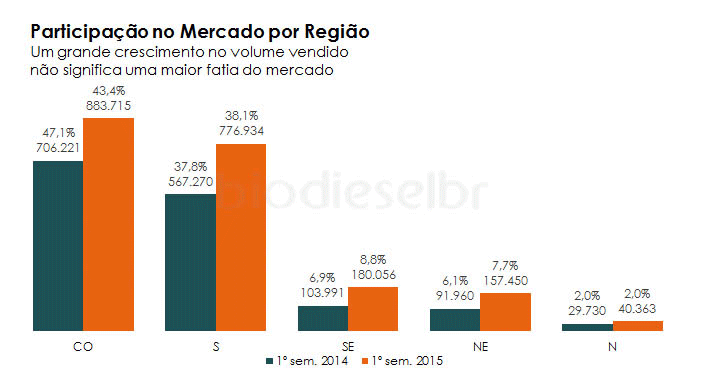
Um dado que exemplifica essa situação é o comparativo do preço médio na Etapa 3 e na Etapa 5 dos leilões. No ano passado, o preço médio da Etapa 5 foi 0,16% mais alto que o realizado na Etapa 3. Isso indica que o preço solicitado inicialmente já estava no limite do que as usinas conseguiam e não sobrava qualquer margem que permitisse reduzi-lo na etapa 5. Contudo, o que vemos esse ano é uma situação bem diferente. O preço na Etapa 5 está 4,15% menor do que o obtido na Etapa 3, o que mostra que a maior parte do lucro das usinas está vindo na Etapa 3 e que há uma rentabilidade maior este ano que no ano anterior. As regiões que cresceram As regiões que ficaram com a maior parte do incremento nas compras deste ano foram as duas regiões com a maior capacidade instalada. O Sul ficou com 38,9% dos 539,3 milhões de litros comprados a mais este ano enquanto o Centro-Oeste ficou com 32,9% do montante. Apesar de terem ficado com quase 72% de todo o incremento do mercado, a participação dessas regiões no total comercializado não se manteve . A região Sul ainda cresceu um pouco no primeiro semestre, indo de 37,8% de participação para 38,1% dos 2,03 bilhões de litros comercializados. Já a região Centro-Oeste teve uma significativa redução em sua fatia do mercado, descendo do patamar de 47,1% para 43,4%.
Quem mais ganhou espaço foi a região Sudeste que saiu de 6,9% para 8,8% de participação nas vendas nacionais. A região Nordeste aumentou sua fatia em 1,6% indo para 7,7%. A região Norte foi a única que não sofreu alteração e se manteve em 2%. A razão para a perda de participação do Centro-Oeste não está tanto numa falta de competitividade, mas no fato de que as usinas lá instaladas não têm muito mais biodiesel para oferecer ao mercado.
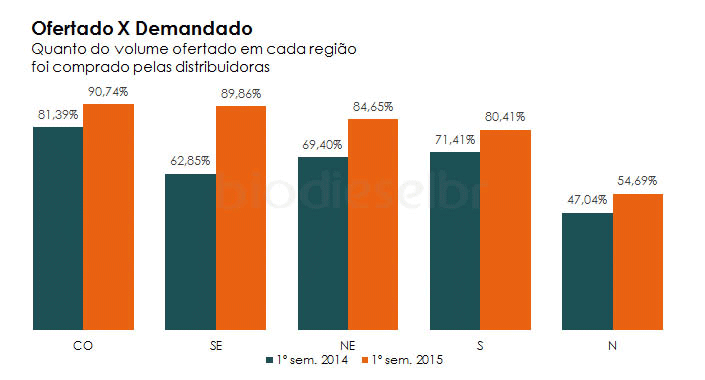
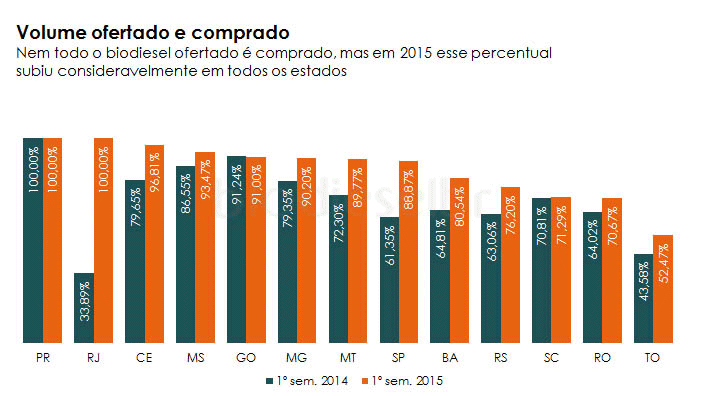
No primeiro semestre de 2014 as distribuidoras compraram 81,39% de todo o biodiesel oferecido na região. Esse percentual está bem acima das outras regiões. O segundo colocado foi o Sul, com 71,41% do volume ofertado efetivamente adquirido – bem distante do resultado do Centro-Oeste.
Em 2015 o Centro-Oeste aumentou ainda mais o percentual vendido de suas ofertas em cada leilão chegando a 90,7%. Esse alto índice de ocupação mostra que as usinas da região estão perto do seu limite real de vendas, o que as impede de continuar mantendo o mesmo espaço no mercado global sem a realização de novos investimentos. A região Sudeste que, em 2014, estava com uma ocupação da capacidade ofertada de 62,85% passou para um valor próximo ao apresentado pelo Centro-Oeste. Com 89,86% de ocupação das ofertas no primeiro semestre de 2015, o Sudeste precisa aumentar o volume de suas ofertas se quiser aumentar sua fatia das vendas de biodiesel.
E há espaço para isso. As usinas do Sudeste ofertam o menor percentual da capacidade instalada entre todas as regiões. Apesar do percentual ofertado ter crescido de 39,1% em 2014 para 48,7% em 2015 ele está bem atrás das demais regiões.
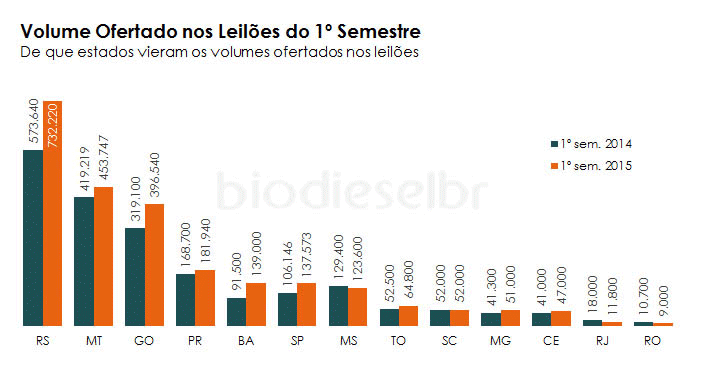
O Centro-Oeste ofereceu neste ano 69,5% de todo o biodiesel que poderia. Um incremento de 9,1 pontos percentuais na comparação com o 1º semestre de 2014. E mesmo estando bem acima do Sudeste, o Centro-Oeste está muito aquém das ofertas das outras regiões. Os estados do biodiesel Descendo ao nível estadual temos uma visão mais próxima de onde está vindo o biodiesel que atende o B7. E a resposta pode ser um estado só: Rio Grande do Sul. Dos 377 milhões de litros que foram ofertados este ano acima do volume do 1º semestre de 2014, cerca de 158,6 milhões vieram de lá. Esse volume representa 42% do total incrementado neste ano.
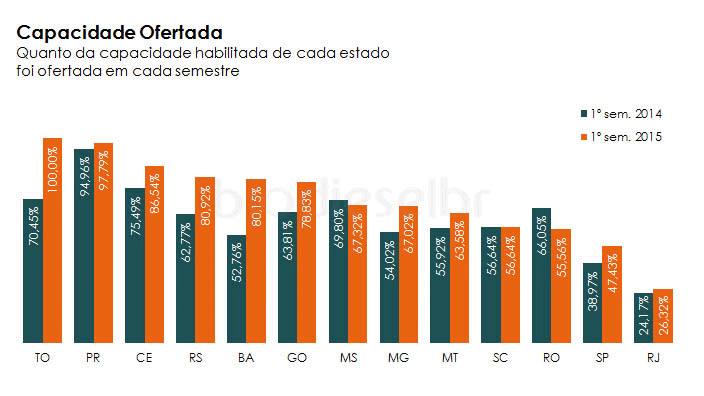
Na segunda posição está Goiás com 77,4 milhões ofertados a mais. Até aqui nenhuma grande surpresa, já que este são dois dos maiores produtores de biodiesel. O inesperado é que a terceira posição tenha ficado com a Bahia – o estado incrementou sua oferta em 47,5 milhões de litros. Mas um incremento tão grande era impossível para alguns estados. Tocantins passou a ofertar 100% do volume habilitado nos leilões, ante aos 70,4% do ano anterior e o incremento em volume foi de apenas 12,3 milhões de litros.
O Paraná vive situação similar uma vez que já ofertava um percentual elevado. No primeiro semestre de 2014 foi o estado teve o mais alto percentual de sua capacidade habilitada, com 94,9%. Ainda assim o estado ofereceu um pouco mais, atingindo 97,8%. E o estado do Paraná tem uma vantagem que perdura sobre os demais. É o único que tanto em 2014 como em 2015 vendeu 100% do volume ofertado.
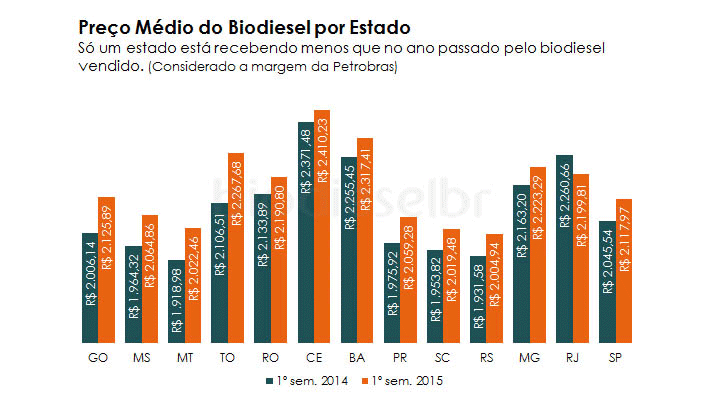
Este talvez seja o mais evidente sinal da competitividade que o Paraná tem dentro do mercado. A capacidade gerencial das duas usinas ativas do estado é responsável por parte desta vantagem, mas a logística do estado – tanto para o óleo de soja, quanto do escoamento da produção de biodiesel –, faz com que as usinas queriam colocar praticamente toda sua capacidade a disposição e as distribuidoras se interessam por comprar tudo o que está disponível. No ano passado o Paraná estava sozinho neste elevado patamar, mas, em 2015, o Rio de Janeiro passou a vender todo o biodiesel ofertado. Contudo, aqui o principal motivo foi uma mudança no valor solicitado pelo produto. O preço médio pago pelo biodiesel do Rio de Janeiro no 1º semestre de 2014 foi de R$ 2.260,66 por m³; no mesmo período de 2015 o preço médio ficou em R$ 2.199,81.
Essa redução de 2,7% vai contra o que aconteceu em todos os outros estados que passaram a receber mais pelo biodiesel vendido. As usinas do Brasil Com todos esses números já apresentados, não é surpresa nenhuma que o B7 tenha trazido um imenso alívio para as usinas.
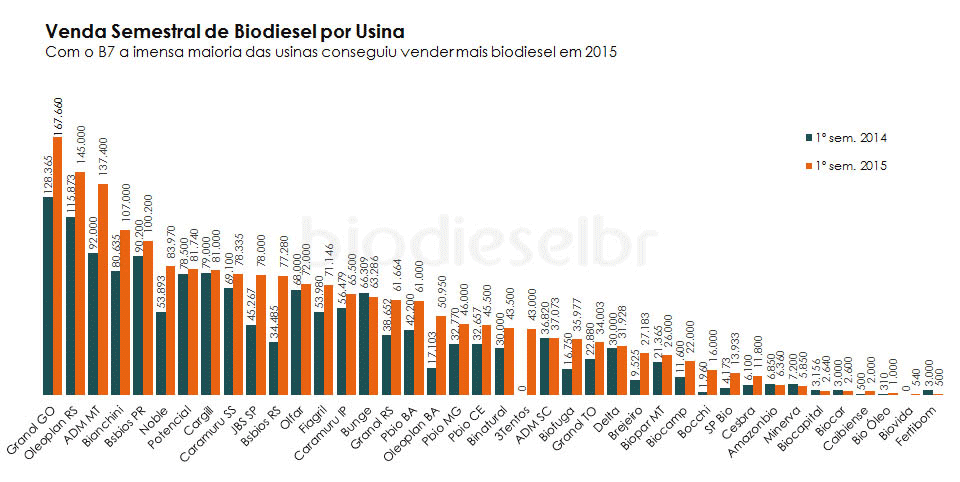
Das 43 usinas que se habilitaram para os leilões este ano apenas 6 venderam menos que no ano anterior. Do outro lado temos o aumento na venda de 34 usinas.
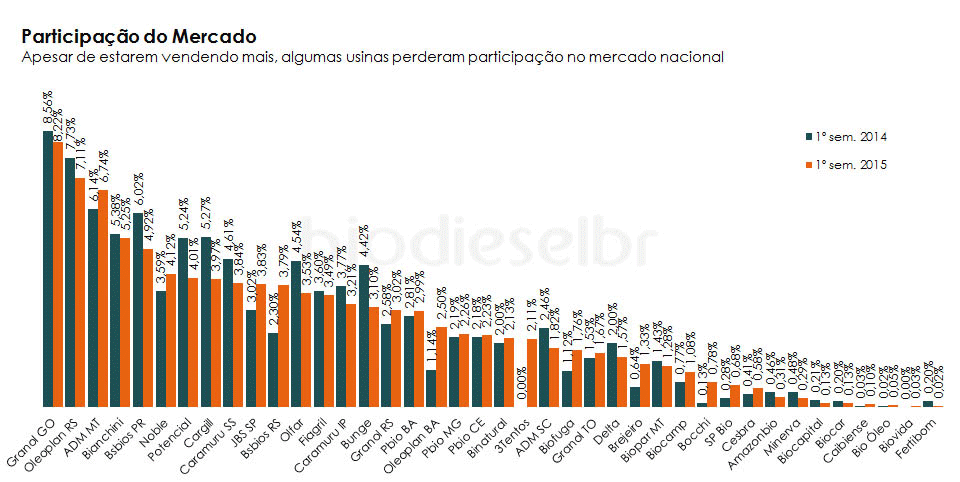
A usina que mais aumentou o volume vendido no primeiro semestre foi a ADM do Mato Grosso, com um incremento de 42,4 milhões de litros. Esse melhor desempenho aconteceu simplesmente porque a usina está colocando mais biodiesel no mercado. Ela já havia vendido 95,8% do biodiesel que ofertou em 2014. Este ano conseguiu vender tudo que ofereceu. Em termos de participação no mercado, quem se mantém no topo é a usina da Granol em Goiás, com 8,2%. Contudo, a capacidade da usina já não permite que ela acompanhe o crescimento do mercado. Mesmo ofertando 100% da capacidade e vendendo 90,2% do que colocou à venda, sua fatia está menor que o ano passado quanto obteve 8,6%.
A segunda maior fatia do mercado em 2015 é da Oleoplan RS, com 7,1%. A ADM (MT), com 6,7%, e a Bianchini, com 5,2%, completam a lista de usinas com mais de 5% do mercado.
A 3Tentos não havia vendido nada no ano passado, mas, agora, tem 2,1% do mercado. Isso faz dela a usina que mais conquistou espaço em 2015.
Entre as usinas que venderam em 2014, a Bsbios do Rio Grande do Sul foi a usina que mais ganhou participação no mercado com um salto de 2,3% para 3,8%. Esse crescimento de 1,5% é acompanhado de perto pela Oleoplan da Bahia que aumentou sua participação de 1,1% para 2,5%. Todos esses indicadores servem para avaliar o desempenho das usinas nos leilões, mas eles pouco dizem sobre o sucesso de suas estratégias durante o leilão em si.
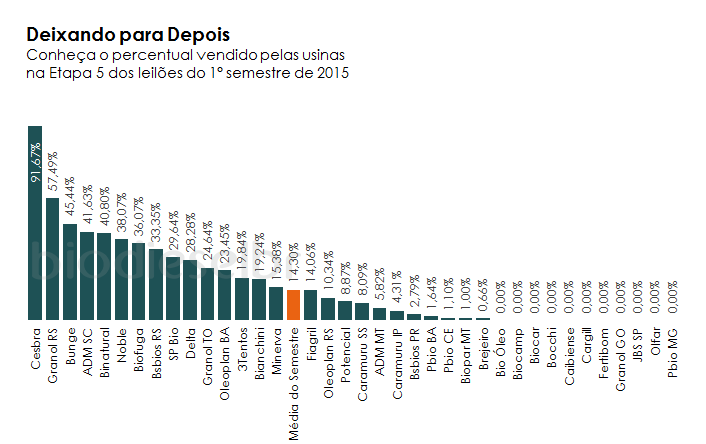
Uma métrica que serve para isso é o percentual vendido na Etapa 5. Como o biodiesel é vendido na Etapa 3 tende a receber um valor mais alto das distribuidoras, todas as usinas querem vender o máximo que puderem nessa etapa. O que não vendem é oferecido na Etapa 5, na maioria das vezes por um preço menor.
No primeiro semestre de 2015, de todo o biodiesel comprado de usinas com Selo Social, 14,3% foi comprado na Etapa 5. Assim, as usinas que venderam mais que este percentual na Etapa 5 ficaram com um desempenho aquém da média do mercado.
Liderando essa lista está a Cesbra, que teve 91,67% de suas vendas realizadas na Etapa 5. Para que a comparação seja justa foram desconsiderados os leilões nos quais ela estava sem o Selo Combustível Social.
Logo depois temos a Granol (RS), que vendeu 57,5% na etapa 5, a Bunge, com 45,4% e a ADM (SC) com 41,6%. O que esperar
O quadro do primeiro semestre de 2015 é muito mais bonito do que o visto um ano antes. O setor está com uma boa ocupação da capacidade industrial e com uma rentabilidade melhor.
Os próximos semestres deverão ser tão bons quanto este para o setor. Mesmo os leilões considerados ruins serão muito melhores do que os últimos leilões de B5.
Vender mais e por um preço maior é o sonho de qualquer empresário, mas fazer isso em um ano onde o país passa por uma crise e redução na sua atividade industrial é muito melhor.