om só mais dois pela frente antes da chegada do B10, a Ubrabio continua lutando pela adoção do B9 como um passo intermediário.
BiodieselBR.com ··4 min de leitura
Texto
Faltando apenas dois leilões antes que o aumento de mistura para o B10 aconteça, a Ubrabio ainda segue lutando para que o B9 entre em vigor em janeiro de 2018. Apesar do B10 não estar sacramentado, tanto o setor produtivo quanto o setor de distribuição dão como certo que o CNPE irá antecipá-lo para março do ano que vem.
Faltando apenas dois leilões antes que o aumento de mistura para o B10 aconteça, a Ubrabio ainda segue lutando para que o B9 entre em vigor em janeiro de 2018. Apesar do B10 não estar sacramentado, tanto o setor produtivo quanto o setor de distribuição dão como certo que o CNPE irá antecipá-lo para março do ano que vem.
Com essa segurança, a Ubrabio vem trabalhando há meses para que o B9 seja implementado antes do B10. O objetivo era que houvessem dois ou três leilões com o percentual de 9%, mas, agora, só haveria tempo para um único deles – o L58.
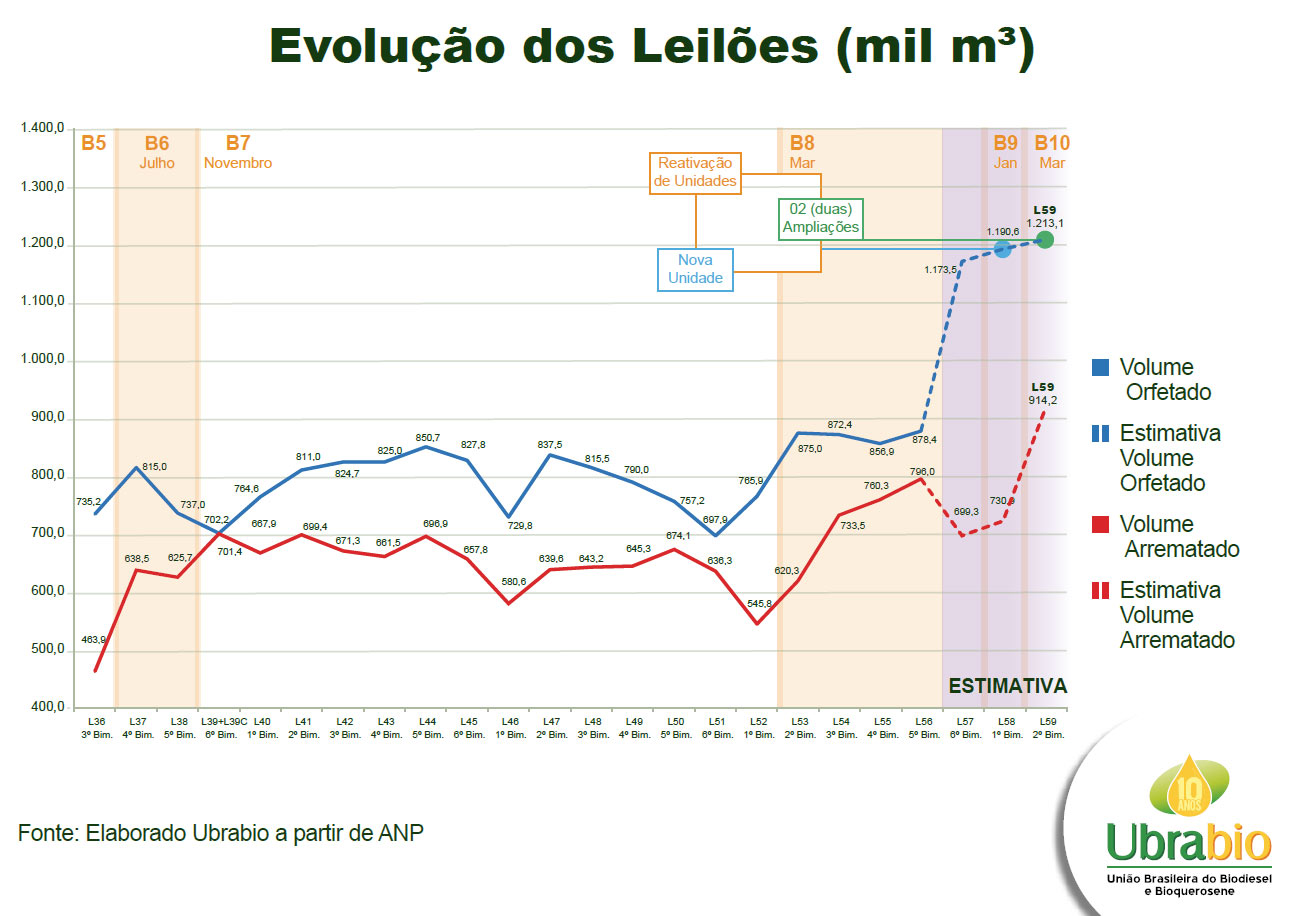
Na reunião do Comitê de Monitoramento do Abastecimento de Biodiesel (CMAB) realizada na tarde desta quarta-feira (27)], a Ubrabio apresentou um gráfico [abaixo] com uma projeção da disponibilidade de biodiesel e da demanda para os próximos 3 leilões. O objetivo do gráfico era mostrar que mesmo com o B9 em janeiro a demanda pelo produto seria menor do que a vista em outros leilões e que, por isso, não haveria gargalos logísticos ou problemas no fornecimento de biodiesel.
Pela estimativa da Ubrabio, no próximo leilão a demanda será de 699,3 mil m³. Esse número, caso se concretize, representará uma redução no consumo de diesel na comparação com o 6º bimestre do ano passado. Se o consumo for igual, a demanda ficaria próxima de 730 mil m³. Como a demanda tem crescido ao longo do segundo semestre, parece mais provável que a demanda do L57 fique um pouco acima de 750 mil m³.
Para o L58, a projeção da Ubrabio considera que o B9 estaria em vigor e que o consumo de diesel seria igual ao visto no 1º bimestre de 2017, o que daria uma demanda de biodiesel puro da ordem de 730 mil m³. Esse é o número usado como base pela Ubrabio para dizer que não há motivos que impeçam a chegada do B9 um leilão antes do B10.
E levando em consideração apenas a demanda e a projeção feita pela Ubrabio, o pedido faz sentido. O volume de compra com B9 no primeiro bimestre do ano não seria um número inédito para o setor, pois em outros 3 leilões as distribuidoras já haviam comprado um volume maior que esse.
O problema seria apenas de oferta de biodiesel. Durante um primeiro bimestre, o máximo que o setor já ofertou foi 765,9 mil m³. Se esse volume se repetisse e a demanda com B9 fosse realmente dede 730 mil m³, haveria uma proximidade muito grande entre a oferta e a demanda – 95,3% da oferta seria comprada e o recorde atual é de 91,9% do L39.
Se as distribuidoras resolvessem comprar um pouco mais poderia faltar biodiesel.
Estes são cenários. É possível que com a antecipação do B9 as usinas se dispusessem a ofertar um pouco mais biodiesel e não haveria risco. Mas não há dúvida que o risco de implantar o B9 na entressafra é maior.
E o setor ainda tem um grande desafio que será ultrapassar seu recorde de oferta na chegada do B10. Segundo a projeção da Ubrabio, serão comprados 914 mil m³ de biodiesel no primeiro leilão do B10. A oferta precisa ser pelo menos uns 60 mil m³ maior que essa demanda. Quase 100 mil m³ a mais que recorde de oferta do setor, que é de 878,3 mil m³ no L56.
Ano que vem, as usinas devem ter bons lucros e também fortes emoções
Conferência BiodieselBR
A oferta e demanda de biodiesel no próximo ano é o assunto principal do painel 5 da Conferência BiodieselBR. As usinas, distribuidoras e a ANP debaterão para saber como ficará a oferta, a demanda e o preço do biodiesel em 2018.
Saiba mais sobre o evento e garanta sua inscrição clicando aqui.