O Comitê Europeu de Biodiesel (EBB) informou detalhes sobre a capacidade atual da indústria de biodiesel, a produção, volume importado e os destaques do último ano.
O Comitê Europeu de Biodiesel (EBB) informou detalhes sobre a capacidade atual da indústria de biodiesel, a produção, volume importado e os destaques dos últimos meses.
O Comitê Europeu de Biodiesel (EBB) divulgou nota com os destaques dos últimos meses e detalhes sobre a capacidade de produção da indústria e o volume produzido. Confira abaixo a nota na íntegra:
1. Práticas desleais de comércio levaram a um aumento moderado da produção em 2008
Seguindo uma tendência iniciada em 2007, houve um aumento relativamente pequeno na produção européia de biodiesel em 2008 e até mesmo uma redução em dois importantes países-membros produtores: Alemanha e Áustria. Deve-se observar também que houve uma clara estagnação na produção de biodiesel em vários países da União Européia.
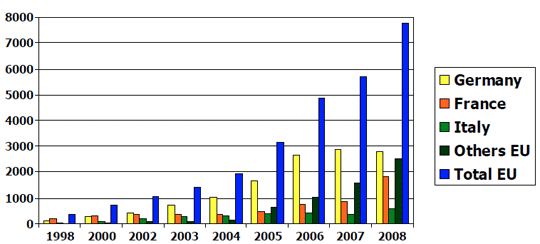
Com 7,7 milhões de toneladas, a produção de 2008 cresceu apenas 35,7% em relação a 2007, que registrou 5,7 milhões de toneladas. O ano de 2007 já havia registrado um aumento reduzido em relação a 2006, de 16,8%. Como referência, em 2005 e 2006 a produção de biodiesel cresceu 65% e 54% respectivamente.
O aumento na produção de biodiesel em 2007 e 2008 ainda não se enquadra às ambiciosas metas de atenuação de mudança climática da União Européia delineadas na Diretiva de Energias Renováveis 2009/2028, recentemente publicada. Esta situação deve ser compreendida contra o pano de fundo da competição desleal do comércio internacional, que afetou severamente a lucratividade dos produtores de biodiesel europeus desde o início de 2007.
Figura 1: Produção e exportação de biodiesel dos EUA para a UE
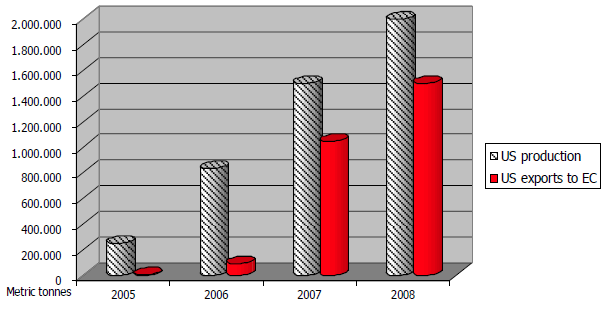
Os fabricantes de biodiesel americanos destinaram a maior parte de sua produção à União Européia. Fonte: NBB (Conselho Nacional de Biodiesel dos EUA)
Por mais de dois anos, eles tiveram de competir com o biodiesel altamente subsidiado e beneficiado por prática de dumping proveniente dos Estados Unidos (conhecido como “B99”). O B99 americano foi vendido na União Européia com um desconto considerável, a um preço inferior até mesmo ao do óleo de soja. Após queixa registrada pelo Conselho Europeu de Biodiesel (EBB, na sigla em inglês) em 2008, a investigação da Comissão Européia concluiu que o B99 americano causou danos consideráveis à indústria de biodiesel européia, principalmente no que se refere a lucratividade e retorno de investimentos.
Em março de 2009, o EBB apoiou efusivamente a imposição de medidas compensatórias e anti-dumping temporárias contra o biodiesel americano comercializado irregularmente. Em 7 de julho deste ano, as medidas foram estendidas por mais cinco anos, depois de aprovadas por ministros da União Européia. O EBB aplaude a decisão da União Européia de adotar medidas robustas contra uma prática desleal de comércio que claramente viola os princípios da Organização Mundial do Comércio (OMC). Esta decisão ajudará os produtores da UE a restabelecerem seu direito legítimo de operar em um mercado nivelado.
Apesar das condições desfavoráveis do mercado, a indústria de biodiesel européia demonstrou em 2008 uma relativa solidez, apresentando um aumento moderado da produção em comparação com 2007. Este resultado, porém, fica bem abaixo do que os produtores europeus de biodiesel poderiam conseguir em um ambiente mais favorável.
Figura 2: Produção e capacidade de produção da Europa
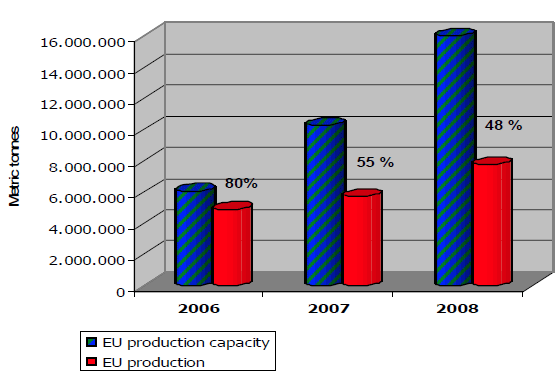
Exportações desleais do biodiesel americano para a UE mantiveram a maior parte da capacidade de produção européia ociosa
2. Capacidade de produção ampla pode ser explorada para atender à meta de 10% até 2020
A situação descrita anteriormente é ainda mais ilógica se considerarmos que, com quase 21 milhões de toneladas de capacidade instalada em 2009, a indústria de biodiesel européia está pronta para suprir volumes muito maiores que os conseguidos em 2007 e 2008.
Em 2009, a capacidade de produção cresceu 31% em relação a 2008. Em julho de 2009 o número de usinas de biodiesel existentes era de 276. Isso é resultado de investimentos consideráveis, realizados muito antes da chegada do B99 desleal ao mercado europeu.
As estatísticas do EBB para 2008 e 2009, no entanto, mostram que pelo menos 50% das usinas continuam ociosas. A competição internacional desleal foi o principal causador dessa tendência, sendo que as discussões em torno da adoção da Diretiva de Energias Renováveis aumentou ainda mais a incerteza no mercado. O resultado disso é que os importantes investimentos da indústria ainda não se refletiram na evolução dos mercados. Ainda assim, é importante ressaltar que a atual capacidade de produção de biodiesel é um grande trunfo para que seja alcançada uma parcela importante da meta vinculada de consumo de energias renováveis no setor de transporte, conforme estabeleceu a Diretiva 2009/2028. A meta de 10% exigirá a produção de pelo menos 30 a 35 milhões de toneladas de biodiesel em 2020.
A entrada em vigor da Diretiva de Energias Renováveis no mês passado, assim como os já bem estabelecidos programas de sustentação nos países membros, demonstra que, contrariamente à situação reinante nos Estados Unidos, a União Européia e seus países membros foram capazes de criar um modelo para a implantação do biodiesel e dos biocombustíveis, especialmente na forma de misturas obrigatórias.
Deve também ser lembrado que a demanda por biodiesel na União Européia é estruturalmente reforçada pelo crescente déficit de óleo diesel mineral no bloco (32 milhões de toneladas importadas em 2006, a maior parte da Rússia), uma tendência que, espera-se, deve se manter para além de 2030. O biodiesel tem e continuará tendo um papel decisivo na segurança energética da União Européia.
Figura 3: Importações Européias de Diesel da antiga União Soviética
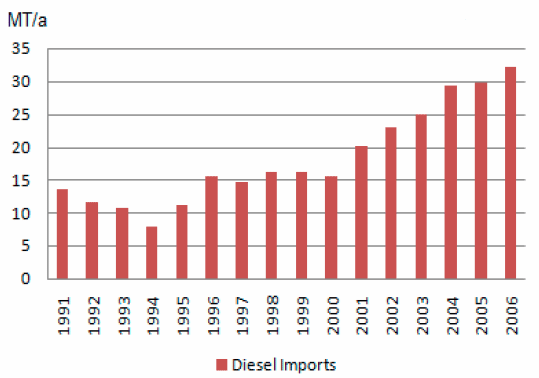
A crescente dependência de óleo diesel importado na UE. Fonte: OCDE (Organização para a Cooperação e Desenvolvimento Econômico).
3. Liderança européia e internacional continuada
A indústria européia continua tendo um papel preponderante, tanto na Europa como internacionalmente, em termos de produção e capacidade.
Em 2008 o biodiesel respondeu por 78% do consumo de biocombustíveis na União Européia (a produção européia de etanol em 2008 foi de 2,2 milhões de toneladas)1 e deve continuar a ser o biocombustível mais importante para atender à meta de 10% para combustíveis de transporte até 2010. A União Européia ainda é o maior fabricante de biodiesel do mundo, com quase 65% da produção mundial.
Como descrito anteriormente, o rápido avanço da produção americana de biodiesel foi conseguido artificialmente através da criação de subsídios desleais, sem que houvesse uma demanda interna correspondente.
Mais ainda que em 2008, a Argentina se destaca como um novo jogador no mercado internacional de biodiesel. O principal responsável por esse crescimento até o momento foram os programas de comércio de emissões (Domestic Emissions Tradings), que criam vantagens injustificadas e fazem com que a maior parte do biodiesel argentino seja exportada.
Argentina, Malásia e Indonésia continuam a figurar entre os maiores produtores de biodiesel, todos gozando de um questionável acesso preferencial ao mercado europeu, graças ao Sistema Geral de Preferências.
4. A necessidade de um arcabouço legislativo coerente para a União Européia e seus países-membros
Em 2009, a indústria de biodiesel européia está mais do que nunca em posição de suprir o mercado europeu com volumes crescentes de biodiesel, respondendo a uma importante parcela da meta de 10% criada pela Diretiva de Energias Renováveis. Isso foi reconhecido no Relatório de Progresso dos Biocombustíveis, publicado pela Comissão Européia em março deste ano.
A indústria de biodiesel européia também vai continuar a investir para atender aos mais altos requisitos de qualidade e sustentabilidade.
No entanto, agora que a União Européia estabeleceu um arcabouço sólido para a implantação de biocombustíveis, particularmente através da meta de 10% de mistura obrigatória para 2020, várias providências de importância crucial precisam ser asseguradas:
• A transposição nacional da Diretiva de Energias Renováveis deve respeitar inteiramente o escopo e o espírito da Diretiva, em especial no que tange ao programa de sustentabilidade dos biocombustíveis. A União Européia não pode aceitar a criação de requisitos de sustentabilidade descoordenados nos países membros. Isso causaria uma ruptura na indústria européia de biocombustíveis e se mostraria incompatível com as regras de mercado interno da Comissão Européia e os princípios da OMC. Não podemos perder de vista que o biodiesel europeu já é produzido hoje de forma sustentável. Da mesma forma, o progresso dos países-membros na implantação da nova Diretiva e no cumprimento à meta de 10% para biocombustíveis deve ser monitorado rigorosamente pela Comissão Européia, abrindo-se processo de violação caso um progresso suficiente não seja alcançado. Isto vale particularmente para o estabelecimento de um plano razoável para atingir a meta de 10% nos próximos dez anos. O esboço dos Planos de Ação Nacionais, em junho de 2010, deve sinalizar o comprometimento dos países-membros quanto à utilização de energias renováveis no setor de transporte.
• O posterior desdobramento das cláusulas contidas na Diretiva de Energias Renováveis, seja através do comitê da Comissão Européia ou de propostas legislativas, não deve sobrecarregar os operadores econômicos. Isso vale particularmente para as futuras propostas da Comissão quanto à mudança indireta no uso da terra (Indirect Land Use Change). Na visão do EBB, não há sustentação científica ou justificativa econômica para incluir um fator de mudança indireta no uso da terra neste momento. Políticas públicas não podem se basear em pesquisas científicas inconsistentes e questionáveis. Em vez disso, a postura correta em relação aos alegados efeitos da mudança indireta no uso da terra deve ser a aplicação simples e transparente de requisitos de sustentabilidade para toda biomassa, independentemente de seu destino final (alimentação humana, alimentação animal, bioenergia).
• Em termos de padronização, apenas recentemente o Comitê Europeu de Padronização (CEN, na sigla em francês) retirou o teto limitante de 5% para metil-ésteres de ácido graxo no diesel EN590. Em concordância com o decreto da Comissão Européia recebido pelo CEN já em outubro de 2006, o EBB acredita firmemente que o trabalho visando o limiar dos 10% deve ser completado o mais breve possível. Isso é necessário não apenas para os países-membros em que a incorporação de biodiesel já alcançou 7%, como também será absolutamente essencial para atender à meta vinculante de 10% prevista na Diretriz de Energias Renováveis.
Revendo as importantes conquistas da indústria de biodiesel européia até o momento, o biodiesel europeu representa mais do que nunca um grande trunfo para se alcançar os objetivos da União Européia relacionados a mudança climática, desenvolvimento rural e segurança energética.
Para se colher os benefícios do biodiesel europeu, regras claras, justas e pragmáticas devem prevalecer no mercado. O EBB está confiante que estes princípios guiarão a futura implantação da Diretiva de Energias Renováveis da União Européia.
*Números incluem a produção de hidrodiesel
Cálculo baseado em 330 dias úteis por ano, por situação de usina, em 01/07/2008 e 01/07/2009
Obs.: Capacidade representa o potencial por capacidade de produção de usina, considerando que a usina estava apta a operar em produção máxima por um ano inteiro. Dada a situação política e econômica específica do mercado europeu, várias usinas de biodiesel instaladas não estão em operação durante o ano de 2009. Conseqüentemente, das 21 milhões de toneladas de capacidade instalada, pelo menos 50% deve ser considerada capacidade ociosa, ou seja, não está efetivamente produzindo biodiesel este ano.
Tradução: BiodieselBR.com
O Comitê Europeu de Biodiesel (EBB) divulgou nota com os destaques dos últimos meses e detalhes sobre a capacidade de produção da indústria e o volume produzido. Confira abaixo a nota na íntegra:
1. Práticas desleais de comércio levaram a um aumento moderado da produção em 2008
Seguindo uma tendência iniciada em 2007, houve um aumento relativamente pequeno na produção européia de biodiesel em 2008 e até mesmo uma redução em dois importantes países-membros produtores: Alemanha e Áustria. Deve-se observar também que houve uma clara estagnação na produção de biodiesel em vários países da União Européia.
Com 7,7 milhões de toneladas, a produção de 2008 cresceu apenas 35,7% em relação a 2007, que registrou 5,7 milhões de toneladas. O ano de 2007 já havia registrado um aumento reduzido em relação a 2006, de 16,8%. Como referência, em 2005 e 2006 a produção de biodiesel cresceu 65% e 54% respectivamente.
O aumento na produção de biodiesel em 2007 e 2008 ainda não se enquadra às ambiciosas metas de atenuação de mudança climática da União Européia delineadas na Diretiva de Energias Renováveis 2009/2028, recentemente publicada. Esta situação deve ser compreendida contra o pano de fundo da competição desleal do comércio internacional, que afetou severamente a lucratividade dos produtores de biodiesel europeus desde o início de 2007.
Figura 1: Produção e exportação de biodiesel dos EUA para a UE
Os fabricantes de biodiesel americanos destinaram a maior parte de sua produção à União Européia. Fonte: NBB (Conselho Nacional de Biodiesel dos EUA)
Por mais de dois anos, eles tiveram de competir com o biodiesel altamente subsidiado e beneficiado por prática de dumping proveniente dos Estados Unidos (conhecido como “B99”). O B99 americano foi vendido na União Européia com um desconto considerável, a um preço inferior até mesmo ao do óleo de soja. Após queixa registrada pelo Conselho Europeu de Biodiesel (EBB, na sigla em inglês) em 2008, a investigação da Comissão Européia concluiu que o B99 americano causou danos consideráveis à indústria de biodiesel européia, principalmente no que se refere a lucratividade e retorno de investimentos.
Em março de 2009, o EBB apoiou efusivamente a imposição de medidas compensatórias e anti-dumping temporárias contra o biodiesel americano comercializado irregularmente. Em 7 de julho deste ano, as medidas foram estendidas por mais cinco anos, depois de aprovadas por ministros da União Européia. O EBB aplaude a decisão da União Européia de adotar medidas robustas contra uma prática desleal de comércio que claramente viola os princípios da Organização Mundial do Comércio (OMC). Esta decisão ajudará os produtores da UE a restabelecerem seu direito legítimo de operar em um mercado nivelado.
Apesar das condições desfavoráveis do mercado, a indústria de biodiesel européia demonstrou em 2008 uma relativa solidez, apresentando um aumento moderado da produção em comparação com 2007. Este resultado, porém, fica bem abaixo do que os produtores europeus de biodiesel poderiam conseguir em um ambiente mais favorável.
Figura 2: Produção e capacidade de produção da Europa
Exportações desleais do biodiesel americano para a UE mantiveram a maior parte da capacidade de produção européia ociosa
2. Capacidade de produção ampla pode ser explorada para atender à meta de 10% até 2020
A situação descrita anteriormente é ainda mais ilógica se considerarmos que, com quase 21 milhões de toneladas de capacidade instalada em 2009, a indústria de biodiesel européia está pronta para suprir volumes muito maiores que os conseguidos em 2007 e 2008.
Em 2009, a capacidade de produção cresceu 31% em relação a 2008. Em julho de 2009 o número de usinas de biodiesel existentes era de 276. Isso é resultado de investimentos consideráveis, realizados muito antes da chegada do B99 desleal ao mercado europeu.
As estatísticas do EBB para 2008 e 2009, no entanto, mostram que pelo menos 50% das usinas continuam ociosas. A competição internacional desleal foi o principal causador dessa tendência, sendo que as discussões em torno da adoção da Diretiva de Energias Renováveis aumentou ainda mais a incerteza no mercado. O resultado disso é que os importantes investimentos da indústria ainda não se refletiram na evolução dos mercados. Ainda assim, é importante ressaltar que a atual capacidade de produção de biodiesel é um grande trunfo para que seja alcançada uma parcela importante da meta vinculada de consumo de energias renováveis no setor de transporte, conforme estabeleceu a Diretiva 2009/2028. A meta de 10% exigirá a produção de pelo menos 30 a 35 milhões de toneladas de biodiesel em 2020.
A entrada em vigor da Diretiva de Energias Renováveis no mês passado, assim como os já bem estabelecidos programas de sustentação nos países membros, demonstra que, contrariamente à situação reinante nos Estados Unidos, a União Européia e seus países membros foram capazes de criar um modelo para a implantação do biodiesel e dos biocombustíveis, especialmente na forma de misturas obrigatórias.
Deve também ser lembrado que a demanda por biodiesel na União Européia é estruturalmente reforçada pelo crescente déficit de óleo diesel mineral no bloco (32 milhões de toneladas importadas em 2006, a maior parte da Rússia), uma tendência que, espera-se, deve se manter para além de 2030. O biodiesel tem e continuará tendo um papel decisivo na segurança energética da União Européia.
Figura 3: Importações Européias de Diesel da antiga União Soviética
A crescente dependência de óleo diesel importado na UE. Fonte: OCDE (Organização para a Cooperação e Desenvolvimento Econômico).
3. Liderança européia e internacional continuada
A indústria européia continua tendo um papel preponderante, tanto na Europa como internacionalmente, em termos de produção e capacidade.
Em 2008 o biodiesel respondeu por 78% do consumo de biocombustíveis na União Européia (a produção européia de etanol em 2008 foi de 2,2 milhões de toneladas)1 e deve continuar a ser o biocombustível mais importante para atender à meta de 10% para combustíveis de transporte até 2010. A União Européia ainda é o maior fabricante de biodiesel do mundo, com quase 65% da produção mundial.
Como descrito anteriormente, o rápido avanço da produção americana de biodiesel foi conseguido artificialmente através da criação de subsídios desleais, sem que houvesse uma demanda interna correspondente.
Mais ainda que em 2008, a Argentina se destaca como um novo jogador no mercado internacional de biodiesel. O principal responsável por esse crescimento até o momento foram os programas de comércio de emissões (Domestic Emissions Tradings), que criam vantagens injustificadas e fazem com que a maior parte do biodiesel argentino seja exportada.
Argentina, Malásia e Indonésia continuam a figurar entre os maiores produtores de biodiesel, todos gozando de um questionável acesso preferencial ao mercado europeu, graças ao Sistema Geral de Preferências.
4. A necessidade de um arcabouço legislativo coerente para a União Européia e seus países-membros
Em 2009, a indústria de biodiesel européia está mais do que nunca em posição de suprir o mercado europeu com volumes crescentes de biodiesel, respondendo a uma importante parcela da meta de 10% criada pela Diretiva de Energias Renováveis. Isso foi reconhecido no Relatório de Progresso dos Biocombustíveis, publicado pela Comissão Européia em março deste ano.
A indústria de biodiesel européia também vai continuar a investir para atender aos mais altos requisitos de qualidade e sustentabilidade.
No entanto, agora que a União Européia estabeleceu um arcabouço sólido para a implantação de biocombustíveis, particularmente através da meta de 10% de mistura obrigatória para 2020, várias providências de importância crucial precisam ser asseguradas:
• A transposição nacional da Diretiva de Energias Renováveis deve respeitar inteiramente o escopo e o espírito da Diretiva, em especial no que tange ao programa de sustentabilidade dos biocombustíveis. A União Européia não pode aceitar a criação de requisitos de sustentabilidade descoordenados nos países membros. Isso causaria uma ruptura na indústria européia de biocombustíveis e se mostraria incompatível com as regras de mercado interno da Comissão Européia e os princípios da OMC. Não podemos perder de vista que o biodiesel europeu já é produzido hoje de forma sustentável. Da mesma forma, o progresso dos países-membros na implantação da nova Diretiva e no cumprimento à meta de 10% para biocombustíveis deve ser monitorado rigorosamente pela Comissão Européia, abrindo-se processo de violação caso um progresso suficiente não seja alcançado. Isto vale particularmente para o estabelecimento de um plano razoável para atingir a meta de 10% nos próximos dez anos. O esboço dos Planos de Ação Nacionais, em junho de 2010, deve sinalizar o comprometimento dos países-membros quanto à utilização de energias renováveis no setor de transporte.
• O posterior desdobramento das cláusulas contidas na Diretiva de Energias Renováveis, seja através do comitê da Comissão Européia ou de propostas legislativas, não deve sobrecarregar os operadores econômicos. Isso vale particularmente para as futuras propostas da Comissão quanto à mudança indireta no uso da terra (Indirect Land Use Change). Na visão do EBB, não há sustentação científica ou justificativa econômica para incluir um fator de mudança indireta no uso da terra neste momento. Políticas públicas não podem se basear em pesquisas científicas inconsistentes e questionáveis. Em vez disso, a postura correta em relação aos alegados efeitos da mudança indireta no uso da terra deve ser a aplicação simples e transparente de requisitos de sustentabilidade para toda biomassa, independentemente de seu destino final (alimentação humana, alimentação animal, bioenergia).
• Em termos de padronização, apenas recentemente o Comitê Europeu de Padronização (CEN, na sigla em francês) retirou o teto limitante de 5% para metil-ésteres de ácido graxo no diesel EN590. Em concordância com o decreto da Comissão Européia recebido pelo CEN já em outubro de 2006, o EBB acredita firmemente que o trabalho visando o limiar dos 10% deve ser completado o mais breve possível. Isso é necessário não apenas para os países-membros em que a incorporação de biodiesel já alcançou 7%, como também será absolutamente essencial para atender à meta vinculante de 10% prevista na Diretriz de Energias Renováveis.
Revendo as importantes conquistas da indústria de biodiesel européia até o momento, o biodiesel europeu representa mais do que nunca um grande trunfo para se alcançar os objetivos da União Européia relacionados a mudança climática, desenvolvimento rural e segurança energética.
Para se colher os benefícios do biodiesel europeu, regras claras, justas e pragmáticas devem prevalecer no mercado. O EBB está confiante que estes princípios guiarão a futura implantação da Diretiva de Energias Renováveis da União Européia.
Evolução da produção de biodiesel
Produção de biodiesel na União Européia em 2007 e 2008
|
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
*Números incluem a produção de hidrodiesel
Cálculo baseado em 330 dias úteis por ano, por situação de usina, em 01/07/2008 e 01/07/2009
Obs.: Capacidade representa o potencial por capacidade de produção de usina, considerando que a usina estava apta a operar em produção máxima por um ano inteiro. Dada a situação política e econômica específica do mercado europeu, várias usinas de biodiesel instaladas não estão em operação durante o ano de 2009. Conseqüentemente, das 21 milhões de toneladas de capacidade instalada, pelo menos 50% deve ser considerada capacidade ociosa, ou seja, não está efetivamente produzindo biodiesel este ano.
Tradução: BiodieselBR.com