Subsídios Governamentais Oferecidos
As premissas conferem uma produção média anual de 800 milhões de litros de biodiesel a serem adicionados, na proporção de 2%, ao diesel mineral consumido no Brasil. Outra premissa adotada é de que 50% deste total será proveniente da agricultura familiar, e o restante da industrial. Apenas a familiar é elegível para o benefício fiscal, segundo legislação existente. O que o governo está fazendo, é a isenção total de tributos federais, através da adoção de um Selo Combustível Social, que comprova que o biodiesel produzido é proveniente de projetos de inclusão social. Sendo assim, o que deve ser analisado é a renúncia fiscal de 400 milhões de litros de óleo diesel mineral, e confrontado com as externalidades positivas.
Impostos Incidentes sobre o Óleo Diesel
A diferença entre os preços do biodiesel e do diesel convencional pode ser compensada pela renúncia a receita tributária do diesel, garantindo preços competitivos ao biodiesel.
A análise a ser feita a seguir é a do benefício... macroeconômico gerado para o país. A pergunta a ser respondida é se o governo deve abrir mão de uma receita tributária, a fim de viabilizar a produção do biodiesel.
O biodiesel não é competitivo internacionalmente em relação ao óleo diesel, sem que haja fortes incentivos fiscais. Seu custo de produção é, em média, duas vezes maior que o do diesel mineral. Para ser introduzido na matriz energética, trazendo os benefícios ambientais e sociais, devem ser concedidos muitos benefícios fiscais.
Em quase todos os casos no mundo, o biodiesel não pode competir com o diesel mineral sem contabilizar suas externalidades positivas de meio ambiente local, clima global, geração e manutenção de emprego, balanço de pagamentos, segurança. Para que esse combustível fosse introduzido na matriz energética de muitos países, trazendo benefícios ambientais e sociais, muitos incentivos fiscais foram concedidos.
Na Alemanha, por exemplo, ocorre isenção total de tributos em toda a cadeia produtiva, enquanto que o óleo diesel é tributado em US$ 0,471 por litro. Nos Estados Unidos há um crédito tributário de US$ 0,50/galão para o combustível renovável utilizado no transporte, e de US$ 1,00/galão, para o uso na agricultura.
Assim é reconhecido internacionalmente que o biodiesel, atualmente, não é competitivo em relação ao óleo diesel, sem que haja fortes incentivos fiscais.
No Brasil, os impostos incidentes sobre combustíveis são a Contribuição de Intervenção no Domínio Econômico – CIDE, o Programa de Integração Social – PIS, a Contribuição para o Financiamento da Seguridade Social – COFINS e Imposto sobre Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS. A tabela 5.1 (Foster, 2003) mostra, a título de exemplo, os valores médios dos tributos incidentes sobre combustíveis nas capitais do país no período de 17 a 23 de agosto de 2003.
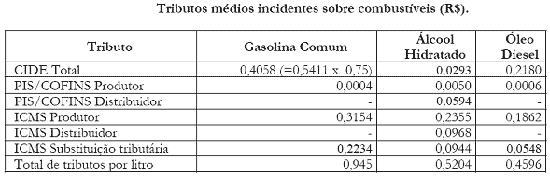
A gasolina comum mostrada na tabela 5.1 é composta de 75% de gasolina pura e 25% de álcool anidro. O combustível mais tributado é a gasolina comum, com cerca de R$0,945. O óleo diesel apresenta um total de tributos de R$0,4598, inferior ao total de tributos do álcool hidratado que é de R$0,5204. Dessa forma, se não houver uma total isenção de tributos para o biodiesel, ele não será competitivo.
Como não há previsão constitucional para cobrança de CIDE sobre o biodiesel, as isenções nesse caso se resumiriam ao PIS/COFINS e ao ICMS, que totalizam R$0,2416. Ressalte-se, no entanto, que essa isenção pode não ser suficiente para viabilizar economicamente o biodiesel como combustível, mas pode viabilizá-lo como aditivo.
A diferença entre custos de produção do diesel, sem impostos, e custos de oportunidade, que são os valores pagos no mercado internacional para os óleos vegetais, indica o valor do subsídio a ser pago diretamente ou por meio de renúncia fiscal. Mesmo no caso da soja, que conta com um subsídio mínimo, apenas a renúncia fiscal não seria suficiente para atingir o valor ideal para a incorporação do biodiesel como alternativa econômica ao óleo mineral. O óleo de dendê apresenta custo de produção baixo, equivalente ao do diesel mineral, sem impostos. Mas o maior custo de oportunidade do óleo torna necessário um subsídio direto mais elevado que o da soja.
Não há evidências de possibilidades de redução de custos significativas, exceto para o caso de cultivos como a mamona, em relação ao qual são esperadas reduções significativas no custo de produção a partir do desenvolvimento e uso de novos materiais genéticos e melhoria nos sistemas de produção comercial. No Brasil, possivelmente a externalidade mais importante seria a geração de empregos.
Embora no Brasil as matérias-primas da mamona e dendê apresentem custos de produção próximos dos custos do diesel mineral, os respectivos custos de oportunidade exigiriam um subsídio elevado para o uso como biodiesel, mantidos os atuais preços destes óleos em seus mercados tradicionais. A principal recomendação para a meta de um mercado sustentável de longo prazo, seria a de estabelecer claramente com os produtores, em cada caso, suas expectativas de remuneração pelo biodiesel nos próximos anos. Conseqüentemente, torna-se necessário estimar os valores dos subsídios e avaliá-los de acordo com os objetivos de um programa de biodiesel no Brasil: emprego e renda; divisas; benefícios ambientais, bem como o volume prospectivo de recursos
necessários e as prováveis fontes de financiamento. Subsídios, renúncia fiscal e outros mecanismos de suporte, são legítimos em função de uma política energética e de desenvolvimento. Podem ser concedidos de diversas formas, com diferentes eficácias. Estímulos aos investimentos e à formação de capital podem ser mais adequados que a introdução de eventuais desajustes nos preços, com implicações em todo o setor energético.
A cadeia tributária do óleo diesel mineral.
A incidência tributária referente aos impostos federais (CIDE + PIS/COFINS) é de R$ 218,00 por metro cúbico de combustível, o que representa 13% do preço final ao consumidor.
Considerando que o volume total de diesel substituído por biodiesel de mamona, é de 400 mil metros cúbicos, a renúncia fiscal de impostos federais totaliza R$ 87,2 milhões. A premissa cambial adotada foi de R$ 2,80/US$, logo a renúncia total em dólares é de US$ 31,2 milhões. Caso ocorra também a renúncia ao ICMS, o valor sobe para US$ 61,3 milhões. Este valor é muito inferior aos ganhos com substituição de importações, geração de renda e comercialização de créditos de carbono.
Com isso, fica claro provar que a internalização das externalidades geradas pela adoção do biodiesel na matriz energética brasileira é possível, com ampla folga a erros, conforme o projeto do governo. Além disso, existem outras externalidades que não foram levadas em conta, devido à difícil mensuração econômica dos benefícios gerados.